 Techroomage
月薪 3,500、存款 35,000:買車這題,先算每月能剩多少
把月薪 3,500 元的買車提問從選擇題改寫成順序題,先算每月結餘、存款緩衝與養車總成本,再決定車貸該不該簽。
在「買」與「不買」之間,真正決定成敗的變數有兩個:每月結餘,以及那筆存款此刻承擔的功能。把這兩個數字攤開,答案多半不用別人給。
35,000 除以 3,500,答案是十。知乎這道熱門提問裡,最乾淨的訊息就藏在這組數字裡:一位 22 歲的提問者,月薪 3,500 元(人民幣,下同),存款 35,000 元,想買車,也接受貸款,問到底買還是不買。十,是她全部存款折算成薪水的月數,也是這道題真正的題眼。
本欄的立場先擺在前面:這道題在題面上缺了關鍵變數,任何直接給出「買」或「不買」的答案,都是答題的人在替提問者補想像。真正決定成敗的變數有兩個:她每個月究竟能剩下多少錢,以及那筆存款此刻在她生活裡承擔什麼功能。這個問法,與先前先別問該不該熬,先問薪水替你買了什麼的專欄是同一個路數:把選擇題改寫成算術題,算完答案常會自己浮出來。
十個月的存款,是緩衝還是頭款
22 歲、月薪 3,500 元,年所得約 42,000 元;存款 35,000 元,約當十個月的收入。單看比例,在同齡層不算難看。真正的訊息在於,這筆錢大概率是她全部的流動資產,買車這個決定,動到的是她僅有的緩衝。
提問裡沒交代的資訊,每一項都足以翻轉答案:住在哪座城市、通勤多遠、目前怎麼上下班、房租夥食扣完每月剩多少、家裡會不會分攤。同一輛車,在縣城用來接送家人是一種帳,在大城市通勤是另一種帳。這類問題之所以吵,正因為每個人都在用自己生活裡的那輛車回答她。
車的帳分兩頁,多數人只看第一頁
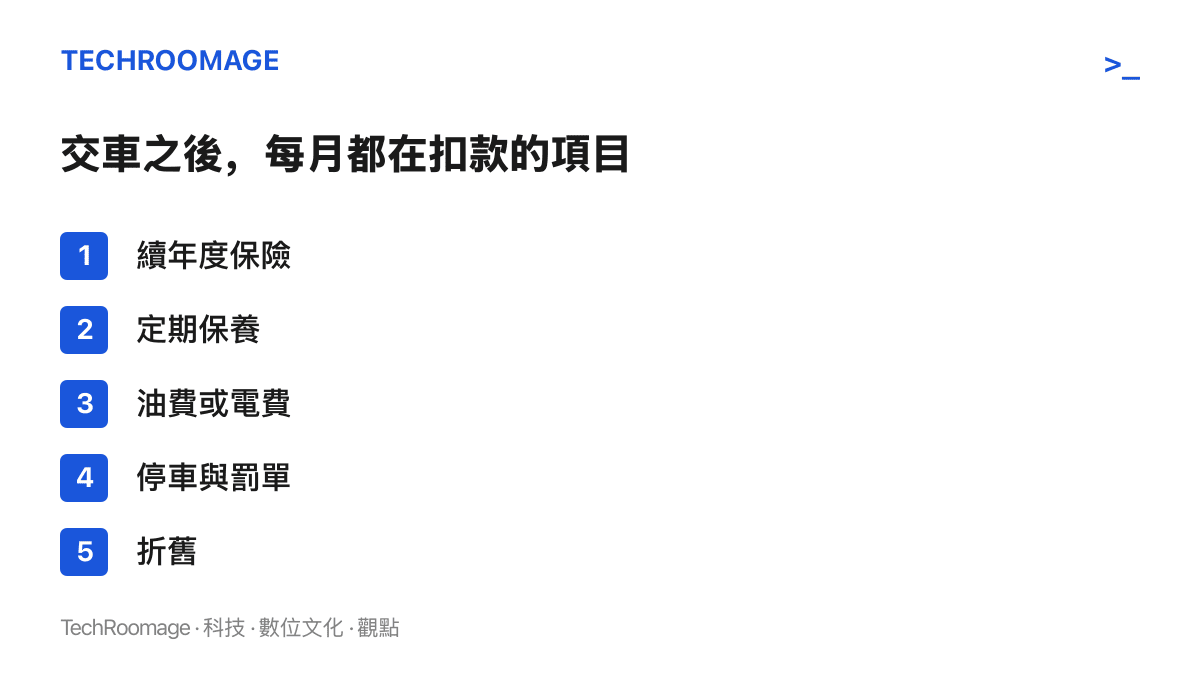
第一頁是交車當天的支出:車價、稅費、領牌與首年保險。第二頁是從那天起每月都在扣款的項目:續年度保險、定期保養、油費或電費、停車與罰單,以及很少被列進帳單的折舊。第一頁的數字付完就結束,第二頁不會。
車種與城市會讓金額浮動,結構則固定。以月薪 3,500 元來看,第二頁裡任何一項每月多出幾百元,就喫掉一成上下的收入。這也是為什麼用車強度比車價更該先盤點:一週開幾次、單程多遠、夜裡停哪裡。若一年行駛裏程很低,把養車總開銷除以實際使用次數,單次成本會比多數人的直覺難看。叫車與短租都有單價,但那是按次付的,不必預支往後幾年。
貸款搬走的是頭款,搬不走月支出
貸款的真正功能,是讓「現在就買得起」這件事成立:門檻被分期攤平,車先開回家。但被攤平的只有車價。頭期款會喫掉存款的大半,每月還款疊上第二頁的各項開銷,等於把每月固定支出墊到一個新水位。22 歲的工作多半還在起點,轉職、減班、外派、換城市都常見;收入一旦波動,車不會跟著失業,帳單照準時來。
銀行那一關也不會因為意願強而放寬。審核車貸時,月付金佔收入的比重是硬指標,以她的收入級距,能貸的額度與年限本身就會被壓縮,最後常見的組合是年限拉長、總利息變多,月付金看起來溫和,總成本不溫和。折舊再補一刀:車落地就開始跌價,前幾年最陡。於是貸款買車的頭幾年,常見的處境是一邊付利息,一邊看資產縮水,手上現金又已見底,這正是財務迴旋空間最小的組合。真要簽約,總利息與手續費、綁幾年保險、提前清償的違約金、零利率方案是否用車價折讓換來,都值得逐條問清楚。
兩種常見答案,各自少了半截
這類問題底下,常見兩種答案。一種說存款放著也是貶值,早買早享受,年輕人要對自己好一點。這話對了一半。存款的首要功能向來在別處:在換工作的空檔或一筆突發支出出現時,讓她有說不的底氣。22 歲正是抗風險能力最薄的階段,現金買到的東西叫選項;把選項押進一輛落地就折價的車,換到的方便是真的,計價方式卻常被低估。短影音裡提新車、綁紅氣球的儀式感,也讓買車看起來像某種長大的證明,但影片不會拍第二年的續保帳單。
另一種答案劈頭就勸退:月薪 3,500 還想買車,太不成熟。這種道德判斷同樣偷懶。有些情境下,車真的能生錢:通勤半徑決定能面試的工作範圍,家用接送省下的時間與車資,載貨接單帶來的副業收入。判斷標準只有一條:這輛車能不能讓她的收入變高,或讓必要開支變低。用途寫得出具體場景,帳就可能成立;用途只有「想要」,多少薪水都不成立。
簽下去之前,照這個順序算一遍
與其等陌生人投票,不如照順序把自己的數字生出來:
- 記三個月帳。房租、夥食、通訊、社交全部計入,得出真實月結餘。沒有這個數字,這道題無解。
- 抓一輪養車年成本。續保、保養、能源、停車加總除以十二,對照月結餘;佔比超過一半,先擱置。
- 檢驗用途。具體寫下這輛車會讓哪筆錢變多、哪筆錢變少;寫不出來,就先降級成「以後再說」。
- 留住緩衝。至少保留三到六個月的生活費,剩下的才談頭期款;會把存款一次喫清的方案,直接淘汰。
- 比總成本,別只看月付金。利息、手續費、綁約條款與日後轉手殘值全部入帳,再決定貸不貸、貸多久。
這套順序與雙11採購前先盤點衣櫃比例與缺口的思路相通:先清點存量與缺口,再決定要不要增量,衝動自然少了著力點。折衷路線也一直存在:把標的降到存款可以全額覆蓋的中古車,不貸款、不動緩衝;或者把時間表往後挪一年,先把月結餘養出來再議。
回到題目:買,或不買。以現有的資訊,最誠實的回答是這題還不能作答,因為缺的變數在她自己的帳本裡。等三個月的帳記完、用途想清楚,若結餘扛得住還款加養車,存款仍留得住緩衝,那輛車買到的是移動的餘裕;若算完發現扛不住,22 歲想要的可移動性,叫車與短租都能按次購買。車隨時可以再買,迴旋空間用掉了,要攢很久才回得來。
文|沈安