 Techroomage
720p 的 OLED、LCD 的價格:面板廠想把入門手機的螢幕換掉
面板廠傳出與 OPPO、vivo 洽談 720p 級 OLED 螢幕,本文從記憶體漲價引發的出貨萎縮、產線利用率壓力與規格降級的取捨,整理入門手機螢幕可能換血的脈絡與後續可核對的訊號。

三星顯示、京東方等面板廠傳與 OPPO、vivo 洽談 HD(720p)OLED 螢幕,條件是報價貼近現有 LCD;入門手機的規格表,可能同時出現技術升級與解析度停滯。
談判的條件只有一個:貼著 LCD 報價
「用 LCD 的價格,買到一塊 OLED。」這樁洽談若要壓成一句話,大概就是這一句。韓國媒體 ZDNET Korea 於 11 月 9 日報導,三星顯示、京東方、天馬等面板製造商,正與 OPPO、vivo 等手機品牌洽談開發 HD(720p)解析度的低價 OLED 面板,用途是替換中低階手機上的 LCD 螢幕,而手機廠開出的核心條件,是價格貼近現有的 HD LCD 面板。
成本壓力在報導裡寫得很明白。若把現行的高階材料體系直接拿來生產 HD OLED,面板廠可能虧損,規格降級因此是前提,這塊面板從設計階段就在做減法,該省的錢要從解析度以外的每個環節擠出來。
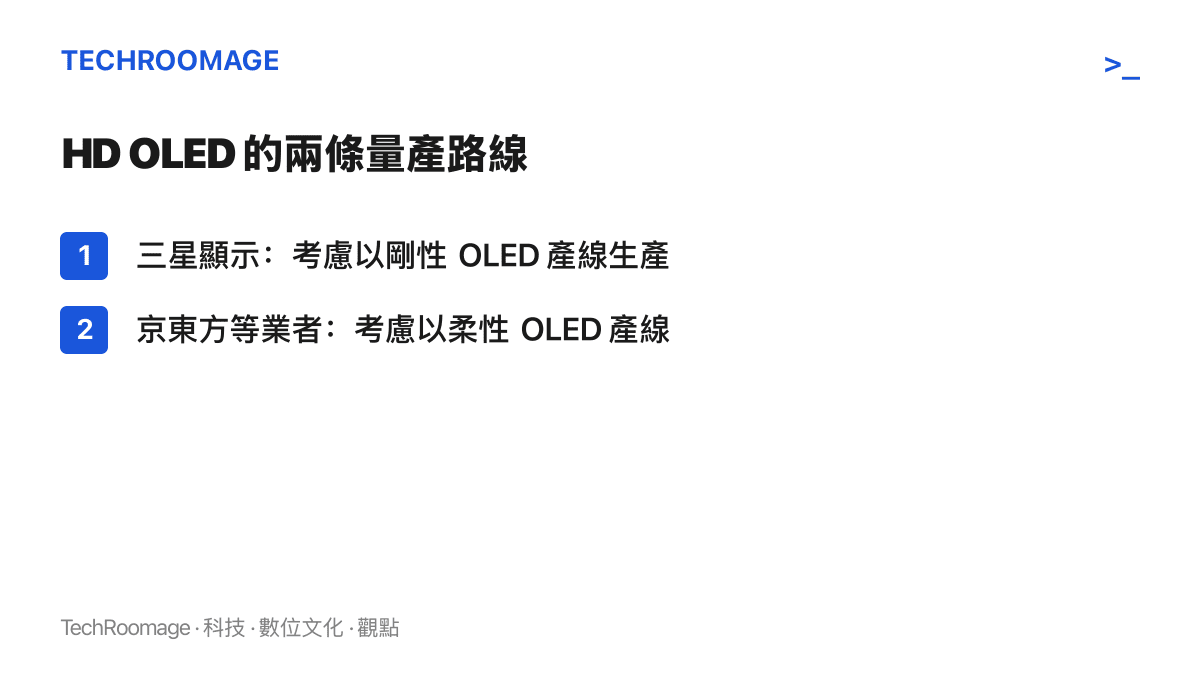
量產路線則已分成兩派。三星顯示考慮以剛性 OLED 產線生產 HD 產品,京東方等其他業者傾向動用柔性 OLED 產線。剛性路線用玻璃基板,省下軟性基板與對應封裝的成本;柔性路線背著另一種壓力,那些當年為高階需求擴建的產線,此刻更缺訂單來填。天馬等中國面板廠本來就是國產品牌入門機的主要 LCD 供應商,客戶關係現成,把對話延伸到 OLED 的門檻相對低。同一款產品、兩種選擇,各自迴避自己帳上最貴的那一項。
為什麼是現在:兩股壓力擠向同一塊面板
這場洽談的觸發點在記憶體。過去一段時間,記憶體等關鍵物料價格大幅上漲,整機成本被墊高,需求跟著被壓縮。IDC 的資料顯示,今年第三季中國智慧型手機出貨約 5,806 萬臺,年減 15.2%;Counterpoint 的同期數字是年減 10%,寫下中國市場 14 年來的新低。零組件端同步降溫,Counterpoint 統計第三季智慧型手機 SoC 出貨量年減 21%。

手機賣不動,帳單先寄到面板廠。面板產線的折舊屬於固定成本,開不開工都要支付,利用率的重要性高於單片毛利。把 OLED 往 720p 的價位帶壓,邏輯並不難懂:入門機出貨量大,LCD 在那個價位幾乎沒有對手,讓 OLED 喫下這塊市場,閒置的產能就有量可填,攤提壓力隨之減輕。
高階市場的動能填不滿缺口。Counterpoint 另一份預估指出,摺疊手機面板出貨今年可望逆勢成長逾兩成,顯示高階區隔仍有需求,但那個量級與業者當年預期的繁榮有一段距離,為繁榮期蓋下的產線自然要另尋出口。這也是記憶體漲價往上遊傳導的一環,我們先前整理過美光傳出暫停在臺新廠投資時的供需訊號,當記憶體廠開始在擴產與價格之間猶豫,終端的收縮就會沿著供應鏈往零組件遞延,面板是其中一站。
手機廠這邊同樣有算盤。物料漲價侵蝕毛利,售價卻難以上調,若能在成本幾乎不變的前提下,把規格表的螢幕欄位升一級,品牌端沒有拒絕的理由。雙方各取所需,剩下的問題只有一個:這塊面板到底要砍掉多少東西,才砍得到那個價位。
720p 的 OLED,要一路做減法才便宜得起來
OLED 比 LCD 貴的地方,具體落在幾個項目上:發光材料、封裝製程、LTPS 背板,以及良率損耗。解析度降到 720p 之後,最直接的好處是子像素數量大幅減少,曝光與對位的精度要求放寬,良率上升;驅動 IC 要處理的資料量同步變小,周邊成本跟著下降。
再來是材料與規格的簡化方向:發光材料換用較低等級、更新率停留在 60Hz、峯值亮度目標下修,觸控整合也可能採用更便宜的方案。走剛性路線的版本以玻璃基板替代聚醯亞胺軟板,成本再壓一層;柔性產線則可能以平面形式出貨軟性面板,先求產線有單可接。
值得一提的是,這則消息的新聞點其實在「HD」兩個字。人民幣一千到兩千元的價位帶,FHD OLED 已經相當常見,真正沒被攻下的,是更底下那層長年由 LCD 把守的入門級距。這次洽談若成,規格表的變化會很微妙:螢幕類型的欄位升級了,解析度欄位原地不動。
取捨會一路傳到使用者眼前。720p 套在 6.5 吋上下的螢幕,像素密度約 260ppi 出頭,若再沿用主流的 PenTile 排列,紅、藍子像素的密度還要打折,文字邊緣的細緻度可能不及同解析度的 RGB 排列 LCD。高對比、純黑與更薄的顯示模組是 OLED 確定帶來的好處,低亮度下的調光方式與亮度上限,則是入門版本常見的縮水位置;入門機使用者換機週期普遍較長,長時間使用下的烙印風險,也是規格表上看不到、卻值得留在心裡的一項。
好處與代價,分別落在誰頭上
面板廠短期內幾乎確定要吸收價差。貼著 LCD 報價意味著毛利極薄,換到的東西有兩項:產線利用率,以及把 LCD 從手機裡擠出去的機會。弔詭的地方在於,入門手機這塊 LCD 陣地,本來就有京東方與天馬自己的份,這筆生意等於讓自家的 OLED 產線收編自家的 LCD 業務,帳要合併著算。

手機品牌的帳好算許多。物料成本幾乎不變的前提下,規格表的螢幕欄位從 LCD 換成 OLED,在入門價位是看得到差異的升級,行銷素材立刻有東西可寫。真正被擠壓的是 LCD 的上遊:背光模組、液晶材料等只服務 LCD 的環節,訂單會隨產品線萎縮,這些廠商在這場交易裡沒有談判席位。
消費者拿到的是一份混合的帳單。自發光的高對比與純黑、更薄的顯示模組,是實打實的好處;解析度停在 720p、亮度與調光可能縮水,以及偏好 LCD 的使用者(例如對低亮度閃爍敏感的人)選擇變少,是被同一筆交易收走的部分。附帶一提,入門裝置的體驗升級不全靠硬體,Discord 以 Rust 重構安卓用戶端、在舊處理器手機上示範秒開的案例顯示,軟體端也開始回頭照顧低階裝置。
接下來可以核對的訊號
先留意這件事的性質:目前是洽談,並非定案。報導的用詞是「考慮」與「洽談」,距離量產上市仍有距離,最後停在價格談不攏的可能性真實存在。主要變數是記憶體行情,若漲勢反轉、整機成本壓力緩解,手機廠急著換面板的理由會跟著變弱。
具體可核對的項目有幾個方向。其一是明年入門新機的規格表,看人民幣千元內價位的機種,是否出現 AMOLED 搭配 HD+ 解析度的組合。其二是面板廠季度法說對產線稼動的表述,特別是三星顯示剛性產線與中國業者柔性產線的利用狀況。其三是市調機構追蹤的 HD OLED 報價,看它與 HD LCD 的價差能否收斂到可成交的區間。
對一般讀者,這則消息的用處在於調整預期。未來一兩年若預算落在入門價位,看到的可能是螢幕技術升級、解析度原地踏步的新常態;若你偏好 LCD,選擇只會更少,下手前可能得往上一個價位帶找,或先把螢幕的子像素排列與調光方式查清楚。規格表的字換了,讀規格表的方法也得跟著換。