 Techroomage
記憶體股重挫一週後,黃仁勳親自回應 2029 過剩說:輝達會一直買下去
輝達執行長黃仁勳受訪表示 2029 年前記憶體產業不太可能過剩,本文對照韓媒的紅海預言與 AI 晶片喫記憶體的實際邏輯,整理這場多空論戰裡各方下注的方式與後續可依序核對的訊號。
當韓國媒體與專家預言 2029 年記憶體市場將殺成血流成河的紅海,全球最大買家的執行長給出相反答案,而他的理由,是輝達自己的採購清單。
過去一週,記憶體類股在全球股市遭遇一輪集中拋售,賣壓指向同一個疑慮:AI 帶動的需求熱潮,可能被幾年後陸續開出的新產能淹沒。10 月 23 日,CNBC 報導了輝達執行長黃仁勳的專訪內容,他對這個疑慮給出否定的答案:到 2029 年,記憶體晶片產業不太可能出現過剩,而輝達還會持續大量採購。
市場在意這段談話,因為發言者的位置特殊。輝達是高階 AI 晶片的最大供應商,也是 HBM 高頻寬記憶體規模最大的買家,三星、SK 海力士與美光的擴產決策,相當程度取決於對輝達需求的預期。當恐慌來自「未來供給太多」,最有資格反駁的,就是那個「未來需求」本身。
紅海預言怎麼來的
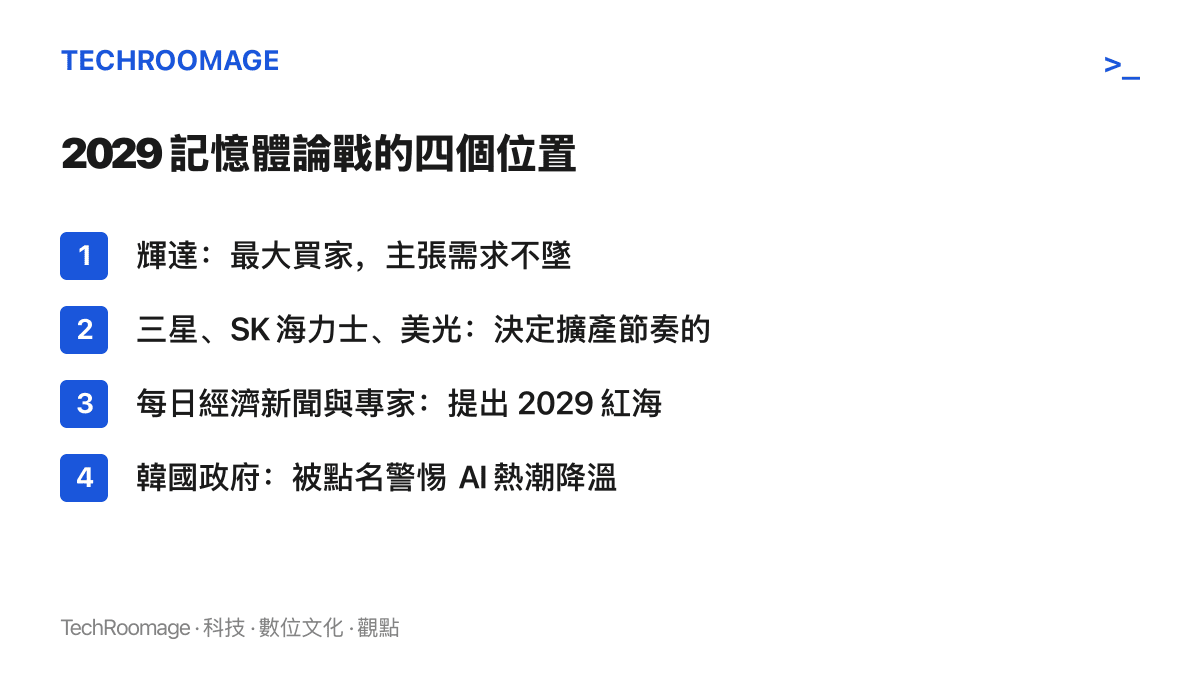
這波賣壓有一個具體的引爆點。韓國《每日經濟新聞》日前刊文,呼籲韓國政府警惕 AI 行業熱潮降溫,文中引述兩位產業專家的看法,預期屆時將有大量新增產能湧入市場,並以血流成河的紅海形容 2029 年的記憶體市場。韓國經濟與記憶體產業的連動極深,這類警示在首爾金融圈有實質分量,隨後一週記憶體板塊股價全線受挫。
投資人的敏感其來有自。記憶體是半導體業裡景氣循環最鮮明的產品,DRAM 在過去十年內就經歷過完整的下行週期,2019 年的價格崩跌與 2022 年的庫存修正,教會市場一件事:看到供給過剩的訊號,先賣再說。
這一次的時間點也確實微妙。三星、SK 海力士與美光為了 AI 需求,近兩年相繼宣布新廠與擴產計畫,多數產能的投產時點落在 2027 年到 2029 年之間。換句話說,專家擔心的那些產能現在正在動工,屆時消化得掉與否,取決於 AI 需求能否維持目前的增速。質疑者的邏輯並不離譜。
黃仁勳的兩層回應
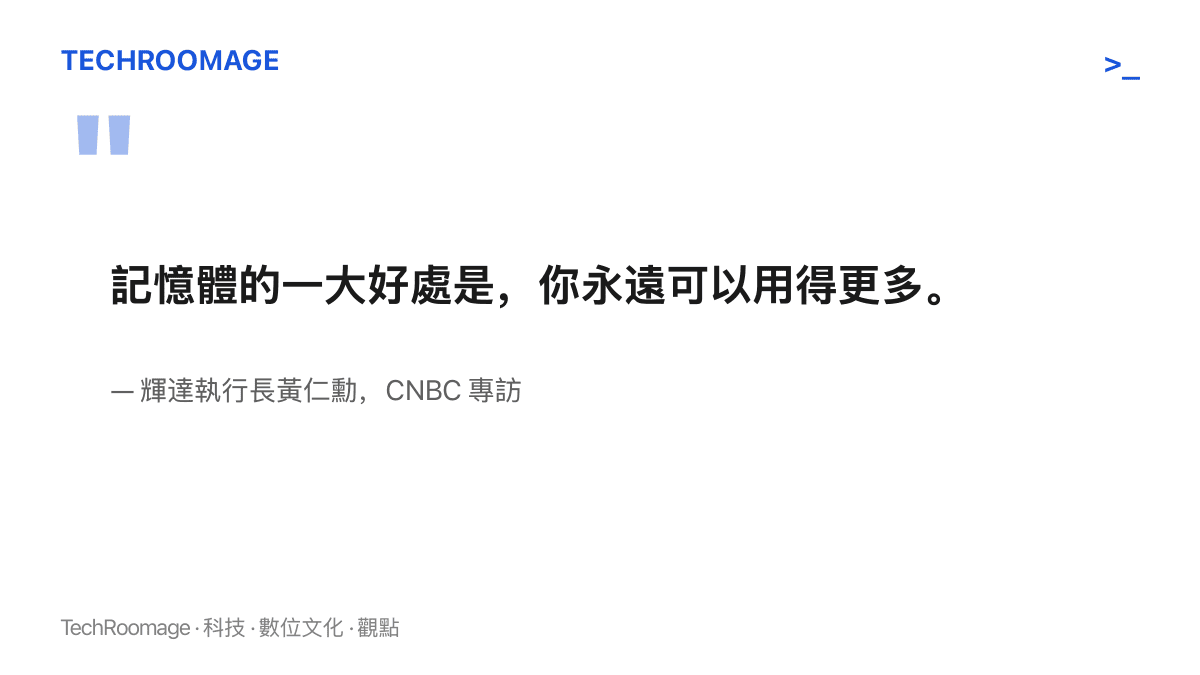
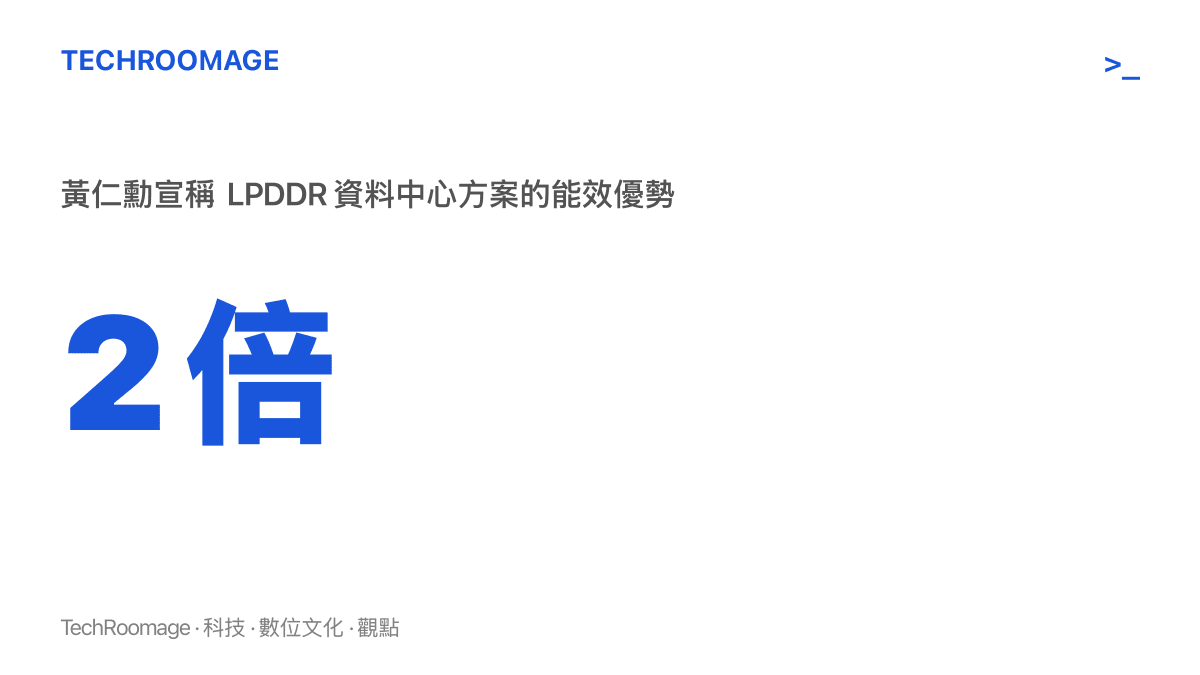
黃仁勳在專訪裡給出兩層說法。第一層是需求判斷:他說記憶體的一大好處是「你永遠可以用得更多」,HBM 在未來數年內仍會被持續廣泛採用。第二層是輝達自己的用量:他強調輝達是全球首家把手機使用的 LPDDR 記憶體引進資料中心的企業,這讓輝達能提供比當今任何產品高出一倍能效的性能,因此輝達也會繼續大量使用它們。
把兩段話放在一起看,黃仁勳實際上是在對供應鏈喊話:別因為一週的股價就凍結擴產,需求端沒有退場。對一家必須確保關鍵零組件供應無虞的公司來說,這個表態有明確的對象與目的。同一時期,他也對外表示 AI 並非泡沫、明年輝達晶片銷量將是今年的兩倍,外電另報導輝達將加碼 20 億美元投資歐洲 AI 基礎建設。安撫記憶體供應商,是這套一致訊息的一部分。
「永遠可以用得更多」的技術根據
這句聽起來接近業務話術的說法,在工程上有實際根據。AI 晶片的效能瓶頸,很大一部分卡在記憶體頻寬而非運算核心:模型參數愈大,資料來回搬移的量就愈大;服務的上下文拉長,快取佔用的記憶體也隨之膨脹。HBM 之所以被堆疊在 GPU 旁邊,就是為了縮短這段搬移距離。記憶體的容量與頻寬,直接決定一套 AI 系統能開多長的上下文、同時接待多少請求。在這個結構下,多出來的記憶體不會閒置,工程師總有辦法把它換成更長的上下文或更大的吞吐量。
LPDDR 則是另一條線。這種記憶體原本為手機設計,低功耗、直接焊在處理器旁,省電但頻寬低於傳統伺服器記憶體。輝達把它引進資料中心,著眼的是一個正在移轉的瓶頸:當資料中心的擴建限制從晶片成本變成電力供給,每一個位元的傳輸耗電都成了設計變數。黃仁勳口中的能效翻倍,就是在這本帳上算出來的。
從採購組合看,輝達等於同時押了 HBM 與 LPDDR 兩種記憶體,一種喫運算頻寬,一種喫電力效率。對三星、SK 海力士與美光而言,這代表需求不只來自單一產品線,傳統 DRAM 產能也有轉換出口。這是「不會過剩」論述裡,對供給方最有說服力的一環。
買家安撫供應商,帳由誰付
這場多空對峙裡,每一方的位置都值得看清楚。輝達要的是供應充足且供應商彼此競爭,記憶體佔 AI 系統成本的比重高,若供應商因為恐慌縮手,幾年後等待輝達的會是缺料與漲價,直接卡住他自己宣稱的明年銷量翻倍。記憶體三強則是真正下注的人:新廠從動工到投產要數年,現在的資本支出決定 2029 年的供給,賭對了坐享 AI 紅利,賭錯了就成了紅海當事人。韓國政府被《每日經濟新聞》點名,因為記憶體產業連動韓國的出口與就業,景氣反轉的代價由整體經濟承受。
半導體產能把需求預期當賭注,不乏前例。先進製程也一樣,JASM 熊本二廠從月產 6.3 萬片縮到 6 千片改做 3nm,就是需求預期改寫產能計畫的現成例子。差別在於記憶體產業沒有多少轉圜空間,產能蓋了就是蓋了,過剩時只能殺價。
另有一個細節值得留意。外電報導黃仁勳近期將與三星李在鎔、SK 崔泰源在美國會面,AI 供應鏈三巨頭的定期碰頭,說明這些判斷不會只停留在媒體版面,會直接變成產能與價量的談判議題。黃仁勳的公開談話,可以視為談判前的定調。
2029 年之前,可依序核對的訊號
這場論戰不會有立即的答案,但有幾個可以依序追蹤的訊號。
先看記憶體三強的資本支出指引。執行長的信心談話聽過就好,真正的表態是預算:若三強在接下來幾季維持或上調擴產計畫,代表供給端相信需求;若開始下修,「不會過剩」的說法等於被自家供應商否決。
再看 HBM 的合約結構。長約比重高、價格鎖定多年,代表供需雙方共同承擔風險,過剩的機率自然被壓低;若交易轉向現貨市場主導,價格波動本身就會說明市場相信哪一邊。
最後看推論需求的實際數字。訓練需求集中在少數超大規模業者,推論需求則取決於應用普及程度,常駐型 AI 代理這類隨時在跑的服務,會直接墊高記憶體用量。這與我們先前整理的Muse 與 Dots 帶起的常駐智慧體熱潮屬於同一條需求線,值得放在同一個看板上追蹤。
這個爭議最終由 2029 年的價格揭曉。屆時若產能如期開出而需求仍在,這段訪談會被當成先見之明;若紅海成真,最大買家的背書也只是景氣週期裡的一次喊話。對讀者來說,比較務實的讀法是把黃仁勳的話當成需求訊號,把供應商的資本支出當成驗收標準。前者每季都會更新,後者一旦下單就難以回頭,兩者接下來幾季的走向,會比任何一方的發言都更早給出答案。