 Techroomage
幼兒園老師也要背業績了:招生荒逼出來的KPI,最先壓垮的是老師
幼兒園老師也要背業績了:招生荒逼出來的KPI,最先壓垮的是老師
「上幼兒園都有業績壓力了」掛上微博熱搜前列,一句帶著自嘲的吐槽,指向一個正在真實發生的行業處境:越來越多幼兒園把招生人數、續費率、課程推廣量寫進教師的績效考核表,完不成指標直接影響薪資。本文從這條詞條讀起,梳理績效壓力從何而來、老師和家長各自承擔了什麼,以及報名前可依序核對的欄位。
詞條裡的兩種聲音
點進話題頁,留言大致分兩路。
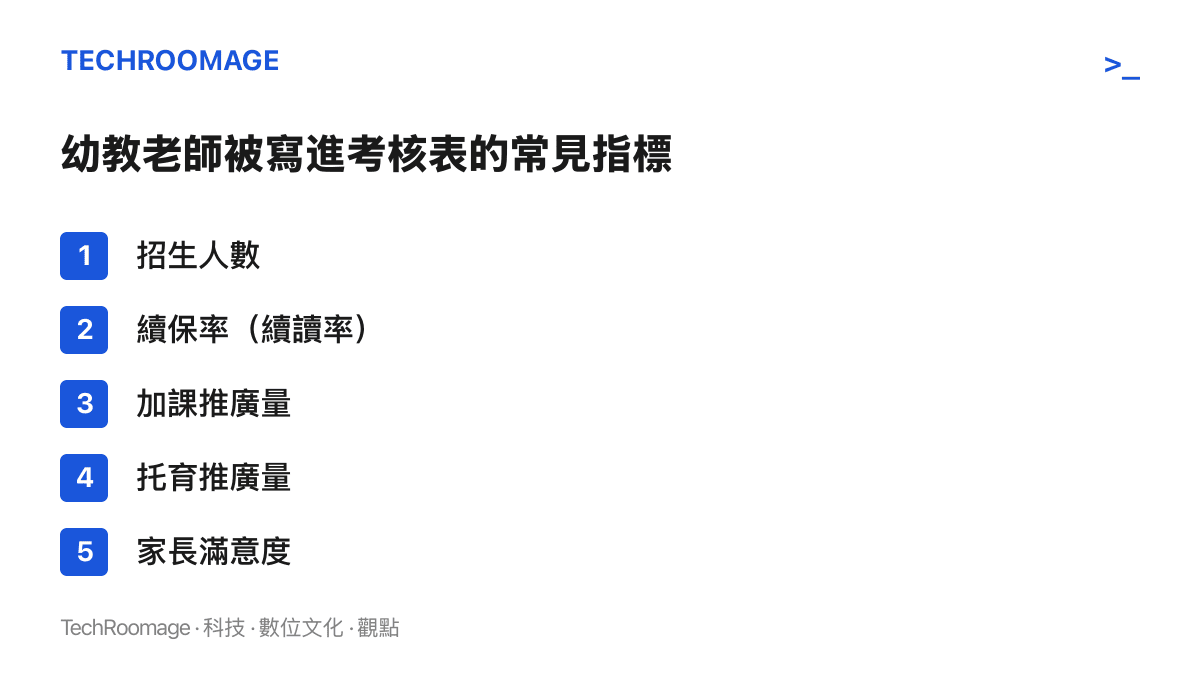
一路來自從業者。有人描述考核表上列著招生人數、續保率(續讀率)、加課推廣量,完不成扣績效;有人說偏遠地區幼稚園垮了一批,老師被迫轉行;有人坦言「本質上是銷售,上課才是副業」。招生對象也從幼兒家長延伸到託育機構,甚至有老師透露,班上學生從十幾個減到幾個,入不敷出。
另一路來自家長與旁觀者。有人質疑讓老師去跑招生、打電話、發傳單,備課時間被擠壓,教學品質誰來把關;有人把矛頭指向出生人口下滑:「孩子少了,生源不夠,園所先垮。」兩種聲音指向同一個源頭:生源萎縮。
詞條之所以引發共鳴,在於它踩中了兩個長期分開討論的話題,幼教行業的生存壓力,以及基層工作的指標化。當這兩件事在幼兒園裡疊加,衝擊感格外明顯。
為什麼是現在:生源縮減鏈條上的幼教
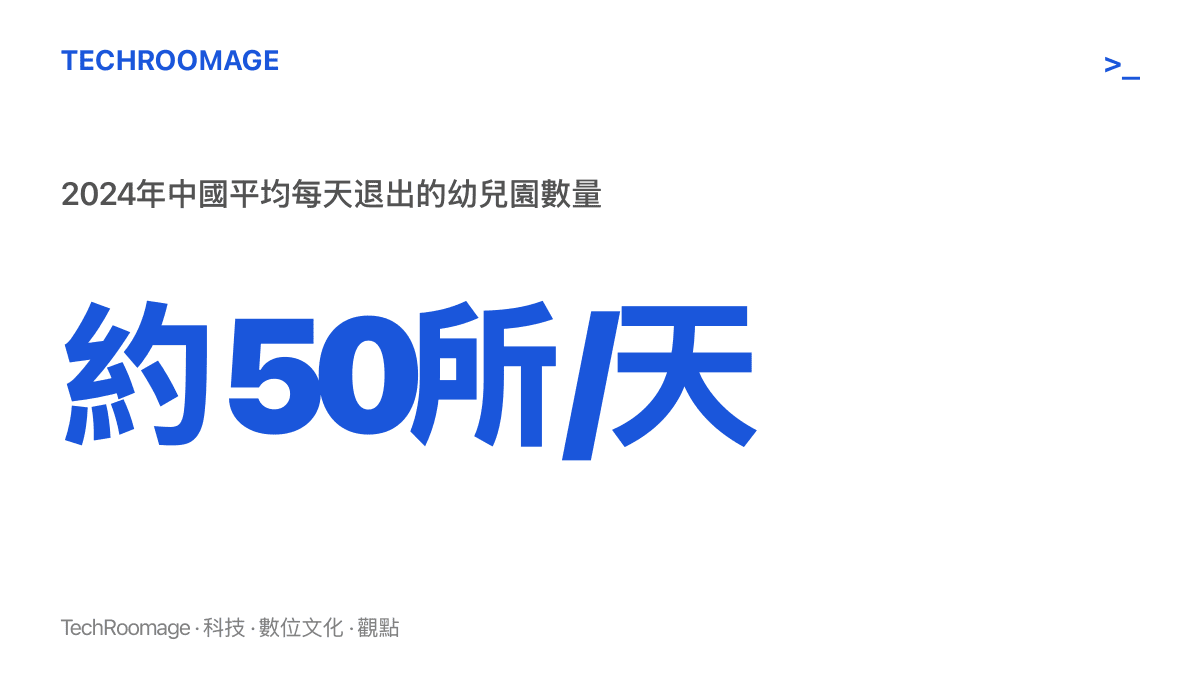
要理解幼兒園為何開始向老師攤派招生任務,先看一組時間軸。2023年,中國學前教育在園幼兒數與幼稚園數量首次出現明顯下降;2024年,全國幼稚園數量再減約兩萬所,平均每天約有五十所幼稚園退出。與此同時,出生人口從2016年的約1800萬一路下探至近年的900萬上下。
這條曲線傳導到幼兒園,就是班級縮編、併班、關停。民辦園所受衝擊更直接,學費是主要收入來源,生源不足等於現金流斷裂。園所的應對方式通常有幾種:降價促銷、拓展託育與興趣課、向老師下達招生指標。前兩種需要資金與師資投入,第三種幾乎零成本,把市場壓力直接轉嫁給基層教師。
從這個角度看,幼兒園的業績壓力並非單一現象,而是生源縮減鏈條上的中段反應。它接續了近年多起幼稚園關停、轉型的討論,也預告了未來幾年小學、國中可能依序面對的問題:學生減少,教育資源如何重新配置。
被壓縮的教學,與被轉嫁的焦慮
老師背業績,帳要先算清楚。
薪資結構上,多數民辦幼兒園教師本薪不高,績效佔比可觀。指標完不成,扣的是實拿收入;超額完成,可能有獎金。這意味著老師的精力分配被迫向招生傾斜:下班後打電話回訪家長、週末擺攤發傳單、經營短影音帳號招生,備課與照顧幼兒的時間被壓縮。
對家長而言,影響同樣具體。當老師背負續費指標,與家長的互動性質悄然改變:日常溝通可能摻入推銷,孩子的表現回饋或許附帶續讀暗示。有家長在話題頁表示,收到老師發來的招生海報與優惠訊息時,感到「關係變了味」。
更值得留意的是託育端的延伸。詞條中有從業者提到,招生對象已擴及託育機構,指向0至3歲年齡層。這是園所在生源不足下的自救方向,但也意味著師資需要新的專業訓練,若只是把招生任務平移過去,服務品質未必跟得上。
內捲、指標化,與「本質是銷售」的職業錯位
這條詞條之所以在社交平臺發酵,還有一層職業文化因素。
近年從網約車、保險、教培到電商營運,多個行業的基層從業者都公開談過指標化管理的壓力。幼兒教師加入這個行列,衝擊感更強,原因在於社會對這一職業的既有期待:照顧與教育幼兒,需要耐心與專業,與「跑業績」的想像相距甚遠。留言區那句「本質上是銷售,上課才是副業」之所以被反覆引用,正是因為它精準描述了這種職業錯位。
從管理角度看,園所把招生指標壓給老師,短期或許能緩解生源壓力,長期卻在消耗行業根基。教師職業認同下降、流失加速,反而進一步削弱園所競爭力,形成難以打破的循環。這與我們先前分析的網約車折扣從駕駛每一公裏裡扣有相似的結構:平臺或機構面對競爭壓力,最省事的方案是把風險轉嫁給一線人員,而一線人員的承受力終有上限。
也有人提出不同視角:生源減少下,部分園所確實需要轉型,教師參與招生與家長溝通,本身是職能調整的一部分。問題不在「老師是否該招生」,而在指標是否合理、薪資結構是否配套、備課時間是否被保障。若只有指標沒有支持,轉型就成了單向轉嫁。
政策端的訊號與家長可核對的欄位
政策層面,學前教育法已於2024年通過,明確學前教育應堅持公益屬性,對民辦園的收費與運營提出規範。多地也推出普惠性幼兒園政策,透過財政補貼降低家長負擔。這些措施理論上有助於穩定園所運營,但補貼到位速度與覆蓋範圍因地而異,民辦園的生存壓力短期內難以完全緩解。
生育政策方面,從二孩到三孩,再到各地的生育補貼與託育支持,目標都是提升生育率。但出生人口的回升需要時間,學前教育的生源壓力至少還將持續數年。這意味著幼兒園的轉型與整合是中長期趨勢,而非短期波動。
對正在選擇幼兒園的家長,話題頁的討論提供了幾個可核對的方向:報名前可留意園所的師資流動情況,教師更換頻繁往往是園所運營壓力的訊號;可觀察日常溝通中推銷成分的比重,若招生話術明顯擠壓了對幼兒狀況的實質回饋,值得留意;也可查詢該園是否列入普惠名單,收費與補貼政策是否透明。
熱度會退,生源曲線不會
「上幼兒園都有業績壓力了」作為熱搜詞條,壽命或許只有幾天。但它指向的結構性變化,會沿著出生人口曲線繼續向上傳導:幼兒園之後是小學,小學之後是中學,教育資源的重新配置將是未來十年的持續議題。
對幼教從業者,這條詞條至少讓職業處境被更多人看見,行業調整期的陣痛有機會進入公共討論。對家長與旁觀者,理解這條詞條的價值不在於感嘆「連幼兒園都不景氣」,而在於看清指標化管理如何滲入照護型職業,以及這種滲透對下一代教育品質的可能影響。
出生人口的帳,最終會算到每一間教室裡。教室裡的老師能否安心教學,是這條曲線上最值得持續追蹤的訊號之一。