 Techroomage
「2030 年一週多飛」:藍色起源的擴產藍圖,畫在還沒修好的發射臺上
藍色起源十月十六日公布佛州地面設施升級計畫,設定 2030 年前支持新格倫每週多次發射的目標,本文從五月事故、首輪外部融資與 NASA 動向,整理這份時程表想安撫的對象與可依序驗收的節點。
兩座新的發射與著陸臺、3.3 億美元擴建工程、2030 年前每週多次發射:藍色起源剛公布佛羅裏達的擴產計畫,而五月試車爆炸的原因與受損發射臺的修復時程,至今都還沒有答案。
時程表上的幾個數字
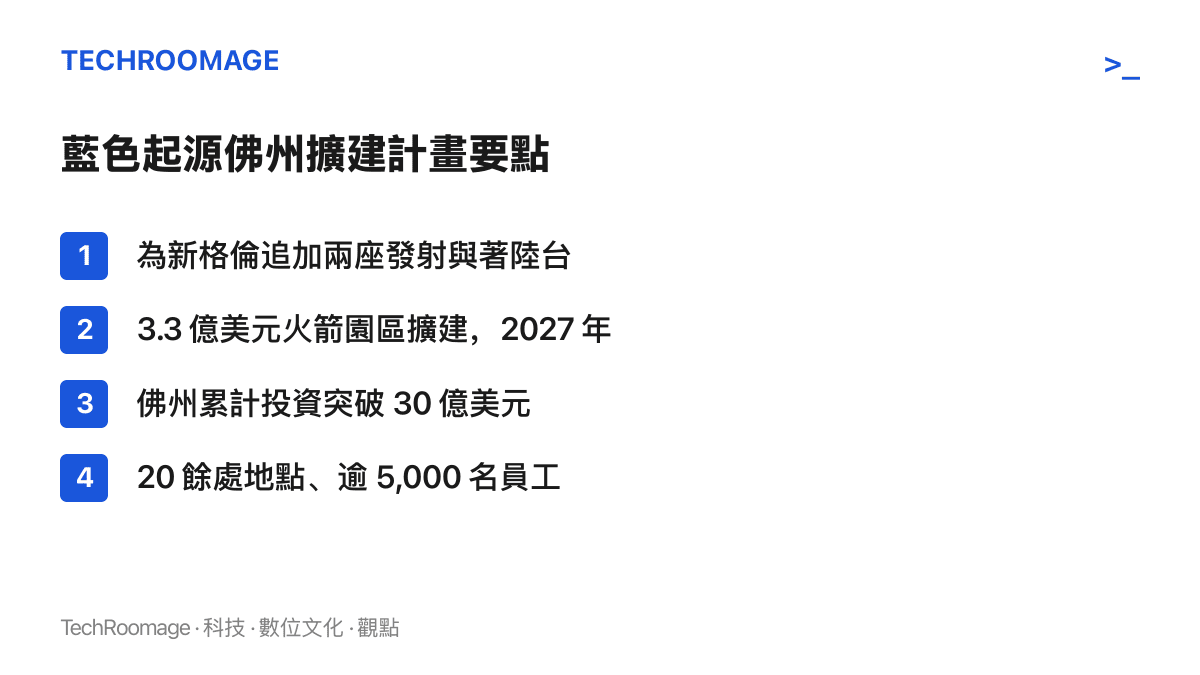
10 月 16 日,藍色起源營運資深副總裁伊恩・理查森在官方部落格公布佛羅裏達地面設施的升級計畫。內容核心是為新格倫重型運載火箭追加兩座發射與著陸臺;位於卡納維爾角「火箭園區」、耗資 3.3 億美元的擴建工程,預計 2027 年夏季竣工。整體設施的設計目標只有一句:在 2030 年前支持每週多次飛行。
硬體承諾之外,理查森也交代了公司在佛州的現有規模:基礎設施累計投資已突破 30 億美元,足跡遍布布裏瓦德縣與奧蘭治縣 20 餘處地點,當地員工超過 5,000 名。
對照另一組數字,這份藍圖的跨度就清楚了。新格倫 2025 年 1 月才完成首飛,近兩年過去,完整執行過的發射任務屈指可數;五月的一次靜態點火測試中,一枚新格倫在發射臺上爆炸,主力發射設施因此癱瘓。新格倫是藍色起源第一款軌道級重型火箭,第一級設計為可回收,貨艙直徑七公尺,在目前提供商業發射服務的火箭中數一數二。這個規格瞄準大型星座與深空任務市場,也因此,發射頻率對它比對中小型火箭更關鍵。從「一年飛不了幾次」到「一週飛多次」,中間要補的工程量,正是這次公布內容真正的訊息量。
為什麼挑在十月說
五月事故留下的兩個問號,至今沒有一個閉合。其一,藍色起源尚未公布爆炸原因的調查結論;其二,受損發射臺的修復時程未定,NASA 先前的評估是,可能要到 2028 年才能恢復。執行長戴夫・林普在事發後承諾年底前再次執行發射任務,這個承諾的兌現期限,現在只剩兩個多月。
同一段時間,兩股外部壓力正在逼近。第一股來自 NASA:爆炸導致發射臺癱瘓後,已傳出 NASA 考慮改用 SpaceX 重型火箭執行登月任務。對把國家任務視為核心客戶的藍色起源,這是相當直接的警訊。
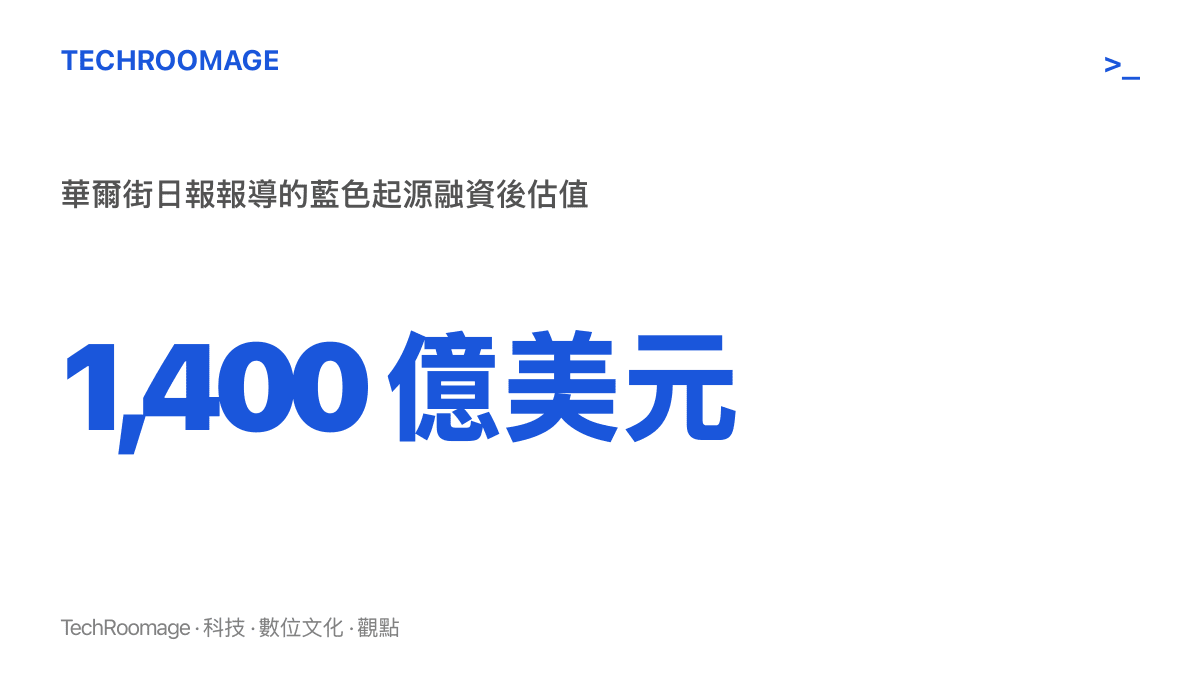
第二股來自資本市場。這家公司過去主要依靠創辦人貝佐斯個人注資,如今完成首輪外部融資:林普上月接受 CNBC 採訪時形容這輪融資「超額認購」,華爾街日報報導的規模約 100 億美元,估值達 1,400 億美元。新股東進場之後,公司需要一張能對上 SpaceX 的產能路線圖,而路線圖要取信於人,就必須附上日期與金額。這次的公告,兩者兼具。
資本市場願意為「位置稀缺、產能還沒兌現」的資產先出價,這種邏輯並不新鮮。粵芯半導體帶著近八十億人民幣累虧掛牌、首日大漲近三倍,市場買的同樣是位置與稀缺性。差別在於,晶圓廠的產能承諾以季和年為單位驗收,火箭公司的承諾隨時會被下一次發射檢驗。
在調查結論出爐之前,外界只能追問:五月事故與公司急於追趕 SpaceX 的內部節奏有多大關係。擴產藍圖沒有回答這個問題,它選擇先把 2030 年的產能畫出來,穩住 NASA、商業客戶,以及剛進場的股東。
頻率的帳,從發射臺算起
「每週多次發射」換算成年發射量超過百次,已接近 SpaceX 獵鷹家族近年才達到的水準。要撐起這個頻率,發射臺只是第一道門檻。一座發射場、一支整備團隊、與空域管制單位的協調窗口,這些開銷不會因為本週沒有任務就停下來;發射次數愈多,單次任務分攤的固定開銷愈低。這是 SpaceX 把獵鷹 9 推向高頻率的商業邏輯,也是藍色起源現在追加發射臺的原因。
同一套利用率的帳本,也出現在距離很遠的產業。中國官方最近發文,鼓勵電影院把平日午後的空座位發展成副業,著眼的就是固定資產的閒置時段。發射臺與放映廳的單價相差好幾個數量級,算法卻是同一種。
過了發射臺這一關,後面還有一串瓶頸。可重複使用的第一級助推器回收之後,檢修與翻新的速度決定它能多快回到下一次任務;不可重複使用的第二級必須持續量產;客戶的衛星要按節奏送進整備設施;海上回收船的調度也是變數。SpaceX 從獵鷹 9 首飛到平均不到三天一發,走了超過十年;新格倫現在要在五年內補完這條路,而且是在主發射臺受損、事故原因未明的狀態下。
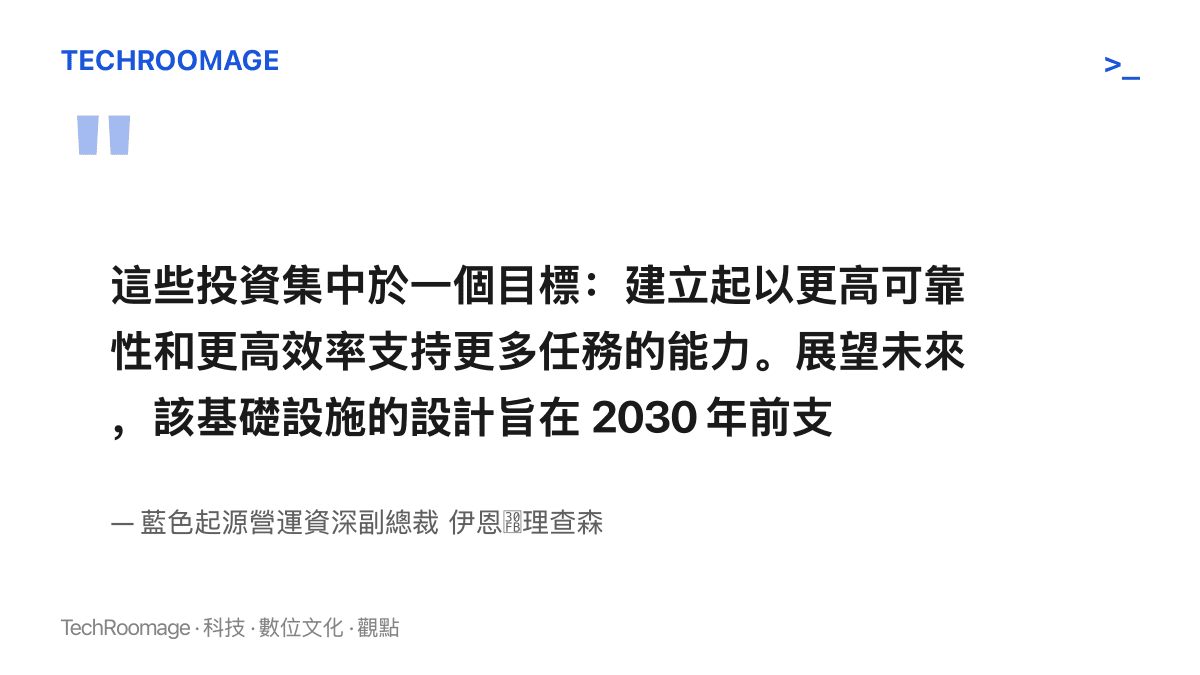
理查森在部落格裡把目標說得很集中:這些投資都指向更高可靠性與更高效率的任務支援能力。句子裡的用詞值得細讀,「設施的設計旨在支持」指的是產能上限;產能上限與實際飛行次數之間,還隔著可靠性與客戶需求兩道關卡。前者要靠調查報告與復飛紀錄累積,後者取決於衛星業者願意把多少任務押在這枚火箭上。
對一般讀者,這本帳其實不遠。發射頻率拉高、單位價格壓低之後,最先受影響的是衛星網路、氣象與遙測服務的部署速度,最終會反映在終端服務的覆蓋與價格上。
藍圖若兌現,誰的位置會變
對 NASA 來說,多一家能高頻發射的重型火箭供應商,等於多一分議價空間與任務備援;反之,發射資源繼續向 SpaceX 集中,登月與大型探測任務的排程彈性就會縮小。NASA 把「換手」的可能性搬上檯面,既是談判籌碼,也是對藍色起源的時間壓力。
商業市場的變數,有一部分就在貝佐斯自己的體系裡。亞馬遜的 Kuiper 衛星網路已向新格倫預訂發射服務,星座組網時程一旦收緊,內部客戶的需求會直接轉成對發射頻率的壓力;其他衛星業者則多半會觀望,等復飛與後續任務的紀錄出來,再決定要不要下單。若藍色起源真的在 2030 年前後達標,重型發射市場將出現第二個穩定供給,價格與排程競爭都會升溫;若持續跳票,獨大格局會再往深處固化幾年。
對佛羅裏達,這是一份就業與稅基的承諾。20 餘處設施、逾 5,000 名員工,再加上 2027 年竣工的擴建工程,太空走廊的地方經濟已經和這家公司的產能目標綁在同一條時間軸上;藍圖一旦跳票,最先感受到的是當地的營建與工程人力。
可以依序核對的訊號
判斷這份 2030 年藍圖的成色,不必等上四年,接下來的節點會先給出答案。
- 年底復飛。林普承諾年底前再次執行發射任務,這是最近的兌現點,跳票與否直接影響後續所有時程的公信力。
- 五月事故的調查結論。原因未明之前,發射臺蓋得再多也換不來可靠性,這份報告何時公布、講到多少細節,值得盯。
- 新設施的實體進度。火箭園區 2027 年夏季的竣工日,以及兩座新發射與著陸臺的動工時間點,是把藍圖換成鋼構的第一步。
- NASA 的登月運載決定。續押新格倫或轉向 SpaceX,會透露美國官方對這家公司時程的內部評估。
「每週多次發射」在 2026 年 10 月是一句目標宣言,到了年底就會先被換算成一次準時的發射,或者一次新的延宕。屆時再回頭看這份擴產藍圖,成色會清楚得多。