 Techroomage
累虧近八十億,首日大漲 274.7%:粵芯把臺積電往後排的生意,做成了千億市值
粵芯半導體帶著近八十億人民幣累虧掛牌創業板,首日大漲近三倍、市值逼近千億,本文從折舊時間軸、成熟製程供需與同業擴產節奏,整理市場的定價邏輯與後續可驗收的訊號。
招股書記下累虧近八十億人民幣,掛牌首日市值卻逼近千億;要讀懂這組反差,得先看懂晶圓代工的折舊時間軸。
兩組放在一起的數字
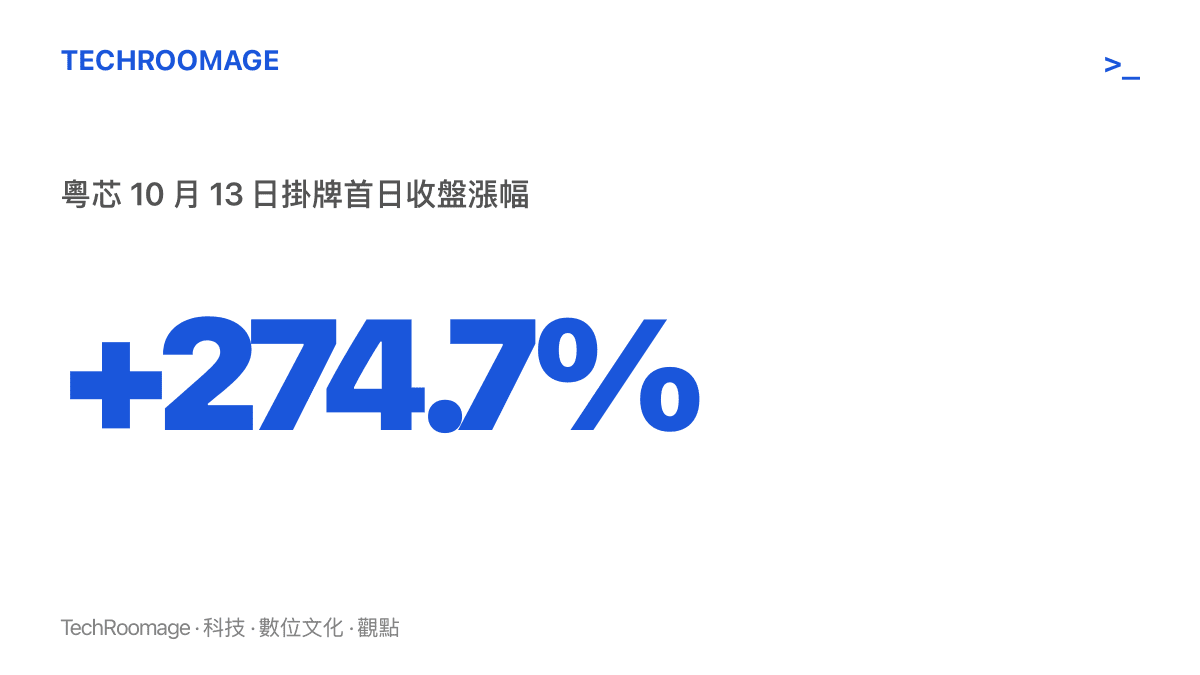
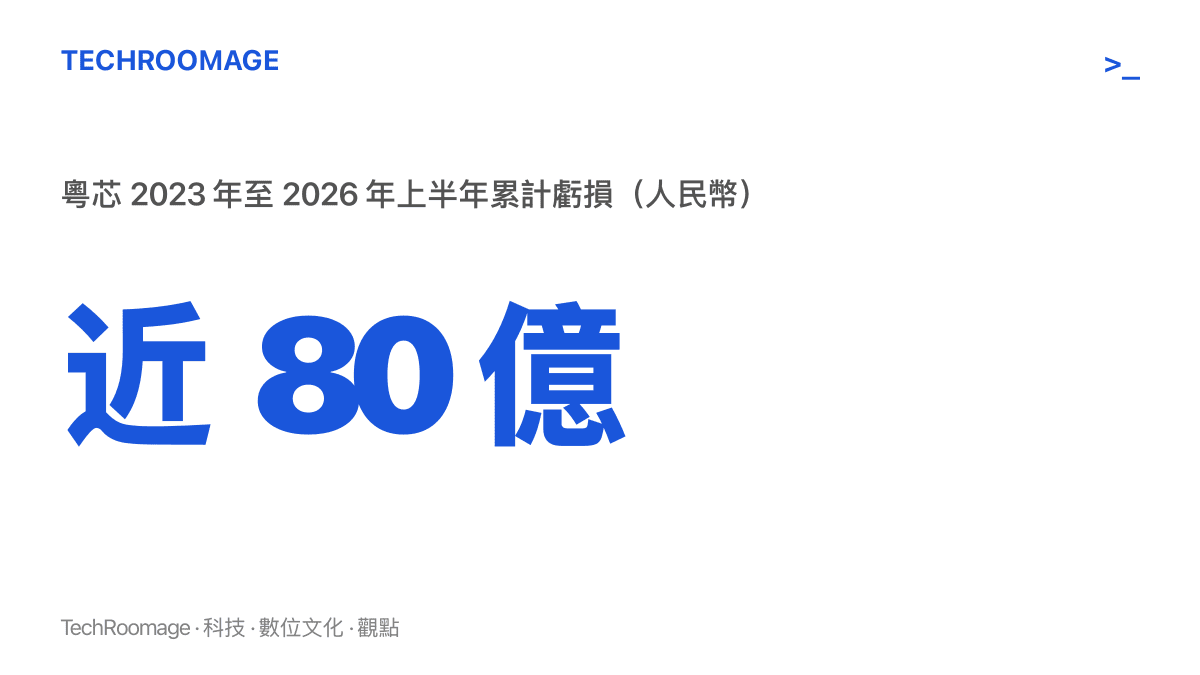
10月13日,粵芯半導體登陸深圳創業板,掛牌首日收盤大漲 274.7%。10月14日股價回落,市值仍停在千億人民幣附近。同一家公司的招股書裡躺著另一組安靜得多的數字:2023年至2026年上半年,累計虧損接近八十億人民幣,管理層在文件裡給出的損益兩平時點,最早落在2029年。
把這兩組數字並排放,在多數產業都會顯得矛盾。晶圓代工是少數例外,這一行把虧損寫進了行程表:廠房先蓋、設備先裝,折舊從機臺開始運轉那天就按月認列,收入卻要等製程良率與產能利用率慢慢爬坡。中間那幾年的帳面赤字,是這門生意的標準劇情。粵芯這次掛牌,等於把劇本攤開給二級市場定價,而市場用 274.7% 的首日漲幅給了回應。
要看懂市場在買什麼,得先回到一個更基本的問題:臺積電往後排的,究竟是哪些生意。
臺積電往後排的訂單,長什麼樣子
臺積電的研發與擴產資源多年來向最先進製程傾斜,製程節點一路推進到個位數奈米。在這張路線圖上,一般以 28 奈米為分界,以上的被稱為成熟製程,在臺積電的擴產排序裡長期靠後。原因並不神祕:先進製程一顆晶片的代工價值高,成熟製程單價低、可替代的供應商多,把資源押在尖端,符合龍頭的商業理性。
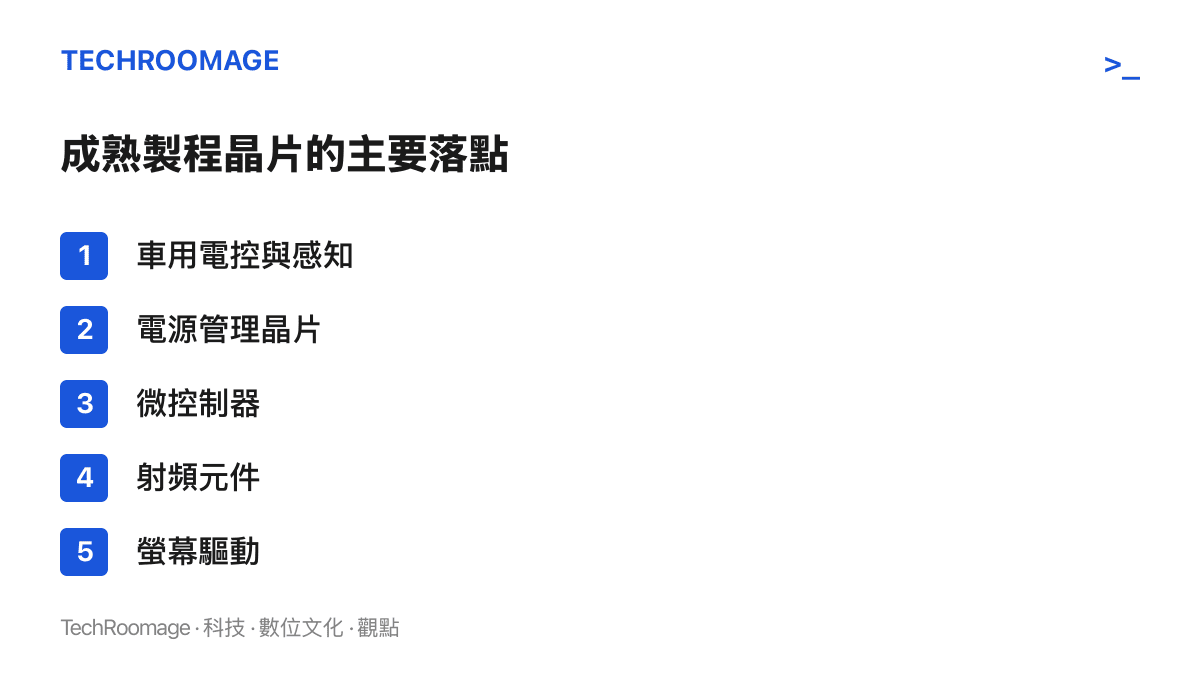
但成熟製程的出貨規模一點都不小。汽車的電控與感知系統、家電與工業設備的電源管理、各種裝置裡的微控制器、射頻元件、螢幕驅動,大量落在這段產能裡。你手上的手機,除了那顆先進製程的應用處理器,機身裡還有一排成熟製程晶片在管電壓、收訊號;終端出貨節奏的變化,例如我們先前整理過的手機換機週期持續拉長趨勢,最終都會傳導到這些零組件的投片量。
粵芯的位置就在這一段。它是廣東省第一座 12 吋晶圓代工廠,主力製程平臺放在成熟段,客戶集中在車用、工業與消費性電子。臺積電把火力集中在最尖端,這個市場段落便留給了區域型代工業者,粵芯是華南的代表,同一條賽道上還有多座新廠同時在建。
虧損是被排程出來的
晶圓廠的會計有一個特色:買設備的錢在交機那天就付清,費用卻按年攤進報表,通常以五到十年為期。打個比方,這像一支貨運車隊在開業當天把車輛全部買齊,現金一次付掉,帳分好幾年慢慢認;前幾年車隊還在找貨源,月月認帳、月月赤字,等折舊攤得差不多、貨源也穩定之後,同一支車隊的報表會明顯轉好,而它做的生意和從前沒有兩樣。
改變的只有時間軸的位置。粵芯在招股書裡把近八十億的累虧歸因於重資產折舊,管理層提出 2029 年這個最早的扭虧年份,等於同時公開了兩個假設:折舊高峯會在哪幾年過去,以及產能利用率能在那之前爬到什麼水位。投資人可以驗收的項目,全部落在這兩條線上。
還有一個容易被忽略的細節:折舊年限是會計選擇,同業之間的攤提年限未必相同。年限認得積極的公司,帳面虧損會更早出現、也更早結束。拿不同晶圓廠的累虧數字直接互比,常常比的是會計政策,未必是經營能力。
市場買的是折舊認完之後的粵芯
回到掛牌首日的定價。用近千億人民幣的市值買一家仍在虧損的公司,二級市場衡量的對象寫在未來幾年:折舊陸續攤提完畢後,既有產能的帳面負擔減輕,若利用率與代工報價守得住,獲利期就會打開。二線晶圓廠帶著大額累虧掛牌,在半導體板塊並不罕見,市場也習慣用產能與時間表替當期獲利定價。
支撐買盤的另一層是需求敘事。車用與工業晶片前幾年的缺貨記憶還在,供應鏈在地化的採購方向,讓區域產能多了溢價的理由。對下遊設計公司來說,多一座靠近終端製造聚落的 12 吋廠,就是多一個第二供應來源;對區域產業政策來說,一座 12 吋廠是半導體聚落的骨架。掛牌首日的熱度,是這幾股力量疊加的結果。也要留意籌碼條件:掛牌初期可交易的流通股有限,首日漲幅未必反映長期定價,隔日的回落已經先示範了這一點。
制度條件同樣重要。註冊制之下,創業板與科創板都為未獲利的高技術製造業留了上市通道,公司能帶著虧損掛牌,本身就是制度設計的一部分,粵芯走的就是這條路。
代價與壓力落在誰身上
對掛牌後進場的投資人來說,這筆交易的本質,是接手折舊高峯期的帳,報酬取決於 2029 年那條線畫得準不準。首日大漲、次日回落,這種波動的資訊量有限,真正值得讀的材料在季報的利用率與折舊攤提進度。
對同業的壓力更值得留意。粵芯之外,多座 12 吋成熟製程新廠正在中國大陸同步擴產,這些廠的折舊都會在相近年份陸續認完,屆時供給同步釋出,成熟製程的代工報價要維持紀律並不容易。面板與記憶體產業都走過類似循環:折舊認完、供給齊發、價格反轉,最後的贏家是還站得住的產能。先進製程那一頭是另一番景象,英特爾執行長陳立武才剛給出AI 相關硬體缺貨兩到三年的時程;同一個產業,一端喊缺貨、一端往供給過剩的方向走,分歧點就在產能開出的時間,與各自對上的需求。
對下遊客戶,短中期是好消息。車用與工業端的議價位置改善,供應來源變多,缺貨時期被迫重複下單的模式鬆動,庫存管理有機會回到常規節奏。
可盯的訊號
往後幾年,這門生意可以按幾個節點驗收。
產能利用率與折舊攤提進度:粵芯季報會揭露利用率走向,對照管理層的 2029 時間表,可以提前看出扭虧時點會往前移或往後延。
成熟製程代工報價:多座新廠折舊認完的年份,是報價壓力的測試點,也是粵芯獲利模型最脆弱的變數。
同類掛牌案的市場反應:還在排隊的晶圓代工 IPO,其定價與首日表現可以當作二級市場胃納的溫度計。
車用與工業晶片的庫存週期:需求端何時回補,決定新產能的爬坡速度,也決定折舊認完時迎接它們的是旺季還是淡季。
臺積電把資源押在最尖端的製程,把成熟段留給後進者;粵芯用掛牌首日的數字證明,這段被往後排的生意養得出千億市值的公司,同時也把折舊行程表的風險,轉交給了二級市場的每一位買家。接下來幾年,盯利用率與報價,盯 2029 那條線有沒有移動,比看任何一天的漲跌幅都有用。