 Techroomage
九個月出口追過去年全年:關稅壓不住的中國車輸歐,插混暴增 372%
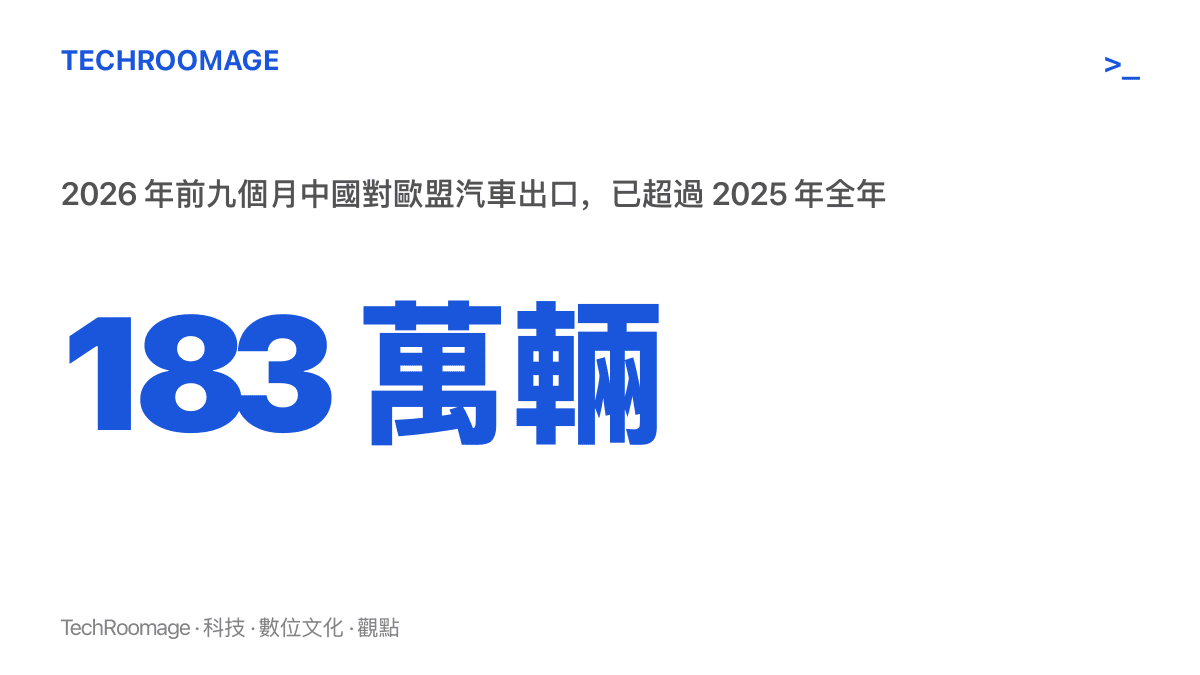
前九個月中國對歐盟汽車出口 183 萬輛、已超過去年全年,本文從反補貼稅率的設計、插混接棒的動力型別輪替與車廠排位重洗讀起,整理這波輸歐潮對歐洲市場的衝擊與後續可依序核對的訊號。
額外關稅生效進入第二年,中國對歐盟汽車出口前九個月達 183 萬輛、年增 87%;純電被攔在稅牆前,插混與油電混接棒主攻,車廠排位同步重洗。
2024 年 10 月底,歐盟對中國製純電動車的反補貼稅生效。終裁稅率依各廠配合調查的程度而定:比亞迪約 17%、吉利約 19%,上汽被課到約 35%,全部疊加在原本 10% 的進口稅之上。當時多數預期很一致:中國電動車在歐洲將明顯放緩。
時間走到 2026 年 11 月 1 日,乘聯分會祕書長崔東樹發文引述公開資料,交出另一種結果:前九個月,中國對歐盟汽車出口 183 萬輛,已超過去年全年;累計年增 87%,9 月單月更年增 128%。關稅確實改變了這條通道,只是改變的方式和設計者想的不同,總量創了新高,增長的速度與品類被重新分配。
規模在漲,排位在洗
崔東樹以「規模躍升與結構極致分化」概括這份資料,並點出車廠之間的馬太效應。前半句指總量,後半句指強弱差距被拉開,兩件事同時發生。
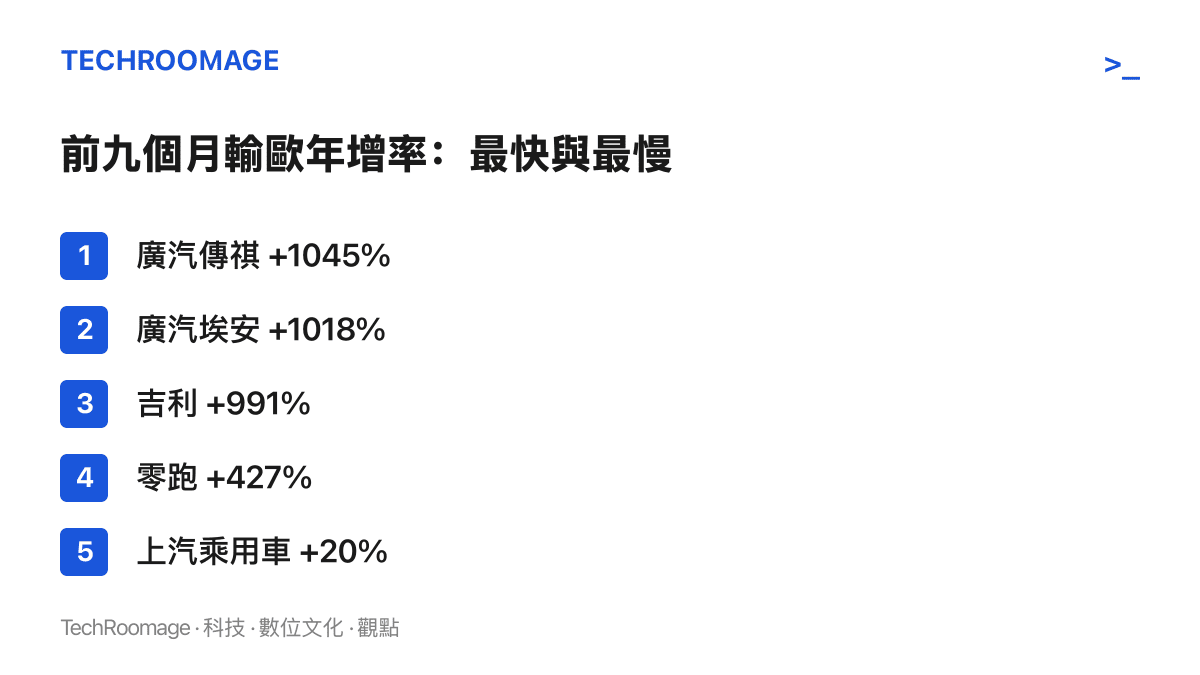
比亞迪前九個月輸歐 67.5 萬輛、年增 295%,量能接近第二名的兩倍半,崔東樹稱之為斷層式領跑。奇瑞以 27 萬輛、年增 214% 居次。曾經的輸歐冠軍上汽乘用車還守著 26.8 萬輛,增速卻只剩 20%,在主流車廠中墊底,也是崔東樹點名受關稅影響最明顯的一家。
後段追兵的速度更為驚人。吉利年增 991%,零跑 427%,小鵬 172%;廣汽旗下埃安與傳祺分別以 1018% 與 1045% 爆發式追趕。這些百分比建立在低基數上,絕對量與龍頭仍有一段距離,但方向一致:中國主流車廠集體把歐洲寫進了銷售計畫。
分化的劇本,寫在稅率表裡
要讀懂這份差距,得回到 2024 年那份終裁。反補貼稅的範圍只涵蓋純電動車,插電式混合動力(PHEV)、油電混合(HEV)與燃油車都不在列,只負擔 10% 的基本進口稅。政策等於在牆上留了一扇門。
於是動力型別的消長成為這一年最醒目的數字:插混出口年增 372%,油電混年增 91%,被關稅直接壓住的純電仍較去年同期成長近一倍。三條產品線都在漲,漲幅由稅率高低與各家產品線的組成共同決定。
車廠排位也能用同一張稅率表讀。上汽被課最重,歐洲產品線又以純電為主力,增速自然被壓到兩成;比亞迪與吉利加徵稅率相對低,手裡還有完整的插混產品矩陣可以切換,成了這輪增長的最大受益者。國內的推力同樣真實:內需市場的價格戰看不到盡頭,我們先前整理過中國車市價格戰帳單一路寄往上遊的處境,往外賣因此成了多數車廠的共同答案。
插混為什麼在歐洲喫得開
372% 不全然是繞開關稅的帳面操作。歐洲的充電設施在南歐、東歐與公寓密集的都會區仍然不均,部分國家的純電購車補貼又在近年縮水,可油可電的產品剛好補上這個縫隙。對沒有私人充電樁的買家來說,插混給出接近電動車的日常使用成本,同時保留長途旅行的彈性。
產品週期也剛好走到這裡。中國車廠在長裏程插混與增程技術上已累積完整陣容,同價位的歐系產品選擇有限,日系品牌又把主力放在不可充電的油電混。配備與價格同時施壓的結果,是歐洲平價級距第一次湧現大量「可油可電」的選項。零跑藉 Stellantis 的通路與產能進入市場,則示範了另一種借道的模式。
被單季超過的,是日本品牌
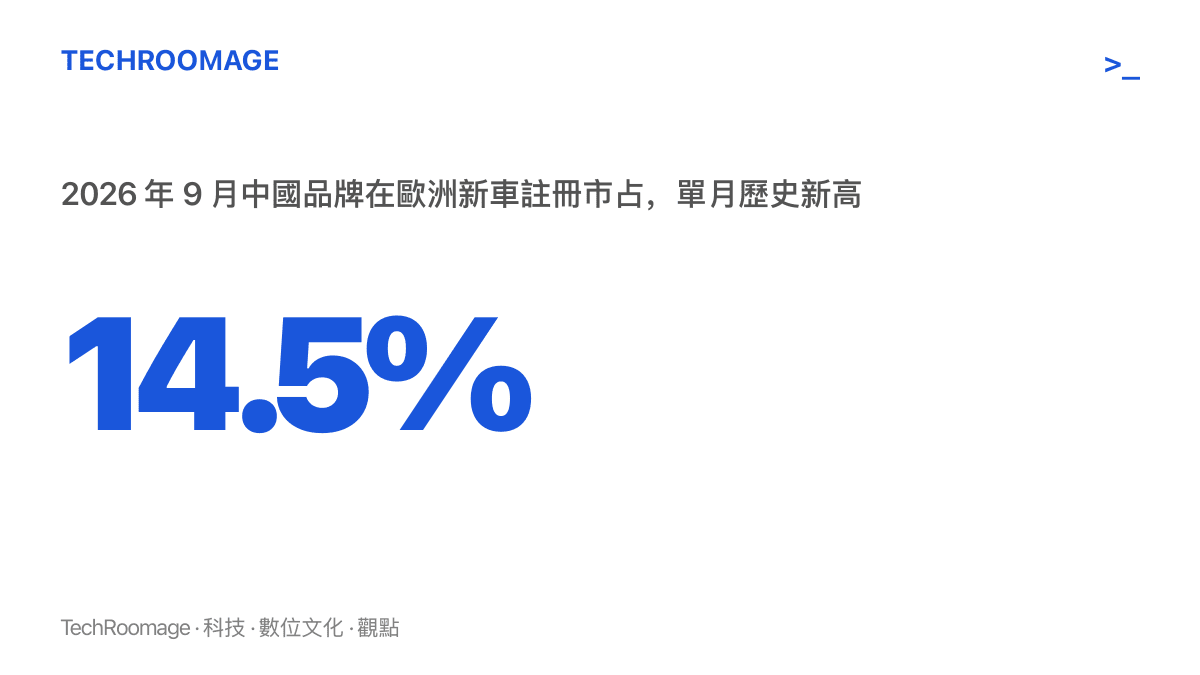
市場研究機構 Dataforce 的數字,把這波出口潮換算成當地掛牌的市佔:2026 年第三季,中國品牌在歐洲的新車註冊量佔 12.7%,首次超過日本品牌的 11.9%。拉長時間軸看,五年前中國品牌在歐洲的市佔還不到 1%,去年約 6%,今年 9 月達到 14.5% 的單月新高,較 8 月提高近 3 個百分點。
日本車廠在歐洲累積了半世紀的口碑與經銷體系,其中豐田近兩年更站上單一品牌銷量的前排,才走到今天的份額;中國品牌用五年走完相近的距離。需要留意的是兩組數字口徑不同:出口是海關申報,註冊是當地掛牌,運輸與庫存的時間差、統計範圍的差異都會造成落差,但兩條線的方向一致。
對歐洲市場而言,真正的變化發生在展間裡。平價級距的選擇變多、配備水準被墊高,日系與歐系品牌答的是同一張考卷。布魯塞爾的下一步因此更受矚目:反補貼稅只限純電,插混這條成長最快的通道會否成為下一輪貿易審查的對象,將決定這波增長的形狀。中歐之間曾討論以最低價格承諾替代關稅,至今沒有定案,任何一種結果都會重寫車廠的歐洲帳本。
出口的下一站,可能是當地製造
183 萬輛的形態或許正在接近高點。比亞迪的匈牙利與土耳其工廠、奇瑞與西班牙 Ebro 的合資產線陸續推進,本地產能開出之後,海關出口數字會逐步換成海外工廠的產量。屆時出口趨緩未必代表市佔退潮,閱讀數字的方式得跟著調整。
第四季向來是出貨旺季,中國出口清單上的主角也不只汽車,跨境電商貨架上耶誕檔期的出海主力已換成 AI 硬體,兩種貨一起擠旺季的船期與產能。汽車這條故事線還有自己的節奏:基數效應決定 991% 不會重演,明年該看的是絕對量;上汽能否在稅率不變的前提下止跌回穩,則是分化是否收斂的第一個訊號。
之後可以依序核對的訊號
第四季單月年增能否維持三位數;Dataforce 全年口徑能否把日本品牌壓在身後一整年;歐盟是否啟動針對插混的新一輪審查;匈牙利、土耳其與西班牙產線的投產進度。四個訊號任何一個翻面,這份成績單的解讀都會跟著改寫。
真正耐看的數字有兩個:插混在出口結構裡的佔比,以及當地製造何時接手。前者決定那道關稅牆還攔得住什麼,後者決定出口數字什麼時候不再是最重要的那個數字。