 Techroomage
黃金在恐慌裡被賣掉:失守 3,900 美元的這一天,市場只收現金
10月最後一個交易日美股科技股重挫、現貨黃金跌破每盎司3,900美元,本文從保證金追繳與現金需求的傳導順序,說明風險與避險資產同步下跌的機制、歷史前例與後續可依序核對的訊號。
當保證金追繳的時限比任何投資邏輯都急,資產的屬性標籤就暫時失效;能不能快速換成現金,決定了它當天的價格。
同一天,風險資產與避險資產一起下跌
避險資產的教科書定義,在 10 月的最後一個交易日被市場自己改寫了一次。10 月 31 日,美股科技股恐慌性下挫,按劇本資金理應轉進黃金避險;實際走法相反,機構為了補繳保證金而拋售貴金屬,現貨黃金跌破每盎司 3,900 美元,與科技股同日收低。風險資產與避險資產出現在同一張跌幅名單上,賣壓不挑對象。
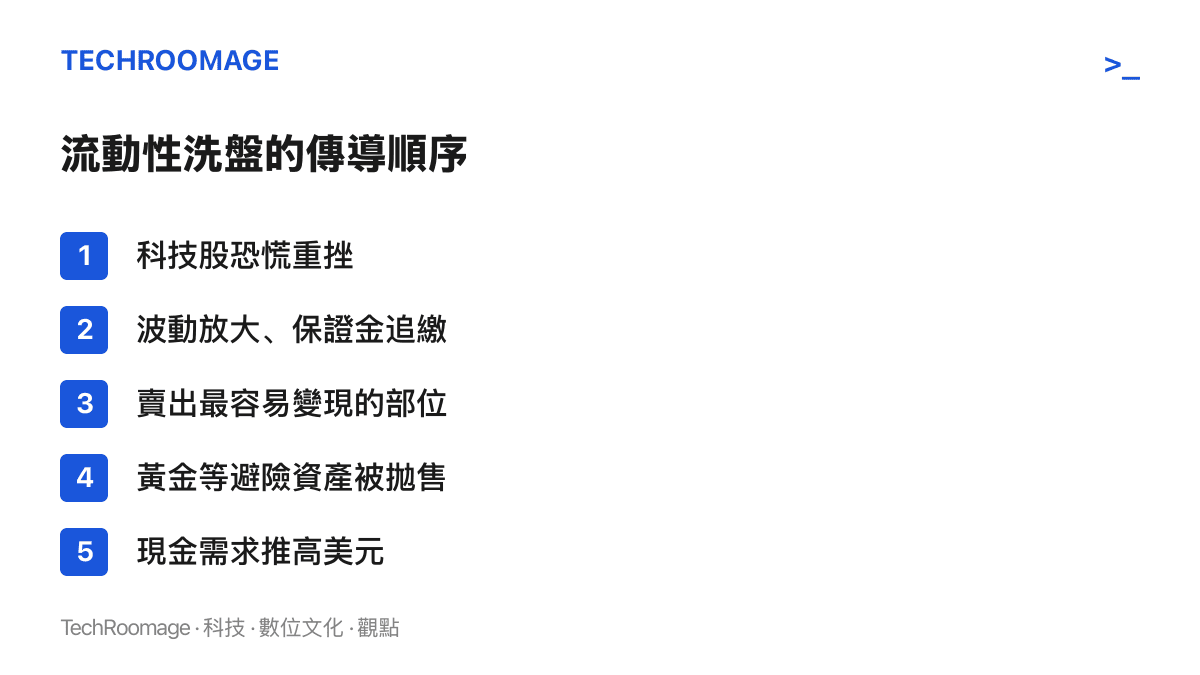
這種行情有個名稱:流動性洗盤。價格的決定因素與資產好壞脫鉤,只看誰能最快換成現金。對持有部位的人來說,這一天所有報價都在回答同一個問題:誰手上有現金。
把兩類資產放進同一張跌幅名單,是這波行情最罕見的地方。平常的日子裡,風險與避險資產的走勢互相抵銷,投資組合正是靠這種抵銷來控制回檔;當抵銷機制失效,持有什麼標的的差別被壓到最低,倖存的關鍵只剩下兩件事,有沒有預留現金,以及有沒有使用槓桿。
同一波科技股的跌勢裡,先前Alphabet 單日重挫、改寫掛牌以來跌幅紀錄屬於基本面那條線,市場開始清查 AI 支出的帳。10 月 31 日的同步下跌走的是另一條線:槓桿與現金。兩條線在月底交會,單日行情於是被放大成一次跨資產的洗盤。
保證金追繳的電話,決定了賣什麼
槓桿交易的運作原理,是用一筆自有資金撐起好幾倍的部位。行情平穩時它放大獲利;行情劇烈時,交易所與券商會提高保證金要求,要求持有人在很短的期限內補足資金。10 月 31 日科技股重挫,波動一口氣放大,追繳通知在同一天湧向大量機構,期限以小時計。
收到追繳的持有人面對的問題相當具體:在最短時間內生出現金。挑選賣出對象的標準,此時與投資判斷脫鉤。急著籌錢的人未必先賣最不看好的部位,先處分的是最容易成交的部位,成交快,折價有限。黃金市場交易時間長、買賣價差小,大額部位也能短時間出手,平時這是配置上的優勢,當所有人同時要現金,這變成它被優先賣出的理由。表面矛盾的一幕由此出現:長期配置黃金的機構,被迫在恐慌日賣出黃金。賣家未必看空黃金的長期價值,他們只是被要求在今天之內交出現金。
同一時間,市場對聯準會利率路徑的解讀轉趨鷹派,升息預期升溫的說法開始流傳。利率預期上修從兩端擠壓資產價格:借款成本提高,壓縮槓桿部位;持有不生息資產的機會成本提高,黃金也在其中。兩股力量疊加,賣壓於是不再挑對象。
同樣的劇本,2008 年與 2020 年都演過
黃金在恐慌中下跌,並非第一次。2008 年雷曼兄弟倒閉後的那幾週,金融機構全面收縮槓桿,金價不漲反跌,直到量化寬鬆啟動才重新走高。2020 年 3 月疫情恐慌的最高峯,金價與美股同向下挫,連美國公債都一度被拿去變現,真正上漲的只有美元。兩次事件裡,黃金下跌的原因都出在持有人身上:他們被迫交出現金,對黃金本身的看法並沒有改變。
這也修正了一個常見的理解。黃金的避險功能在月份與季度的尺度上多次成立,在最極端的幾個交易日卻經常失靈,因為那幾天市場交易的標的只有現金。流動性緊張的時候,各類資產的相關性會往同一個方向靠攏,平時有效的分散配置,在最需要它的那天可能一起下跌。分散的價值並沒有消失,只是兌現的時間被往後推。
誰在這一天付代價
洗盤的帳,主要由需要現金的人支付。最直接的是使用槓桿的交易者,追繳通知本身就是強制賣出的指令,賣在低點是程序的結果,與判斷無關。其次是面對贖回的基金,為了應付退出需求,必須先出清流動性最好的持倉,這又把賣壓回饋到市場,形成第二輪價格壓力。
無論是實體黃金、銀行的黃金存摺,還是掛牌的黃金 ETF,這類工具多數不涉及槓桿,價格會同步下跌,但不會收到追繳通知。差別就在這裡:下跌只改變帳面數字,追繳才會強迫人在最低點交出部位。對不使用槓桿的長期持有人來說,這一天的意義主要是價格與訊號,真正需要調整的是認知,把資產的長期屬性與它在恐慌日的表現分開評價,否則容易在最差的時點做出反應。
一般投資人還會遇到訊息落後的問題。我們先前分析過散戶幾天沒看股票、跌完才提問的時間差,在無差別拋售的日子裡,這個落差會更明顯:等看到「黃金也跌了」的標題時,追繳式的賣壓往往已經走完大半。此時的決策品質,取決於是否分得清這是價格下跌,還是流動性下跌。
接下來值得盯住的訊號
流動性洗盤的收尾方式大致兩種:賣壓自然耗盡,或者有夠大規模的資金進場承接。判斷走到哪一步,可以依序核對幾個訊號。
金價的走法排在第一個。跌勢若集中在一兩天內完成,隨後量縮回穩,比較像保證金式的賣壓;若連續擴大、成交量持續放大,問題可能往信用層延伸,性質就不同了。
第二個是聯準會的利率表態。升息預期目前仍屬於行情解讀,若接下來被官方口徑確認,流動性收緊就會從預期變成定價,資產的壓力期會拉長;若被淡化,追繳賣壓退潮後,各資產會回到各自的基本面節奏。
第三個是美元資金市場的溫度。拆款利率與附買回市場的利率變化,是觀察現金稀缺是否擴散的窗口,數字比任何評論都快。
最後,10 月 31 日同時是月底,機構作帳與調整部位的行程本來就會放大單日波動。11 月第一週的行情,才是檢驗這波賣壓性質的乾淨樣本。
對一般人來說,這一天留下的功課有兩件。檢查自己有沒有使用會被追繳的槓桿;把避險資產的角色放在現金需求退潮之後再評價。恐慌日的價格由現金決定,恐慌過後的價格,才輪得到基本面與避險邏輯說話。