 Techroomage
賣黃金的銀行先發提示:金價貼近 3,500 美元,跌出近 14 個月新低
現貨黃金貼近每盎司3,500美元、寫下近14個月低點,工商銀行等多家銀行向零售客戶發布持倉風險提示,本文整理銀行動作的意涵、這波跌勢的脈絡,以及12月聯準會會議前可依序核對的欄位。
現貨黃金 11 月 21 日貼近每盎司 3,500 美元,寫下近 14 個月低點;工商銀行等多家銀行向客戶發布緊急提示,建議合理控制持倉規模,短線走向則繫於 12 月的美國聯準會利率決策。
11 月 21 日,現貨黃金價格貼近每盎司 3,500 美元,寫下近 14 個月低點。同一天,工商銀行等多家商業銀行向客戶發布緊急提示,建議「合理控制持倉規模」。
在大陸的黃金零售市場,銀行同時扮演兩種角色:一邊銷售黃金積存、帳戶黃金與實物金條,一邊承擔向客戶做風險提示的責任。當銷售產品的機構主動提醒客戶把持倉降下來,這個動作值得單獨解讀:行情的波動,已經大到銀行認為必須出面把話講清楚。
銀行提示的對象,是零售客戶的持倉
據陸媒報導,工商銀行在內的多家銀行於 21 日發布緊急提示,核心訊息是提醒客戶把黃金持倉控制在合理範圍,理性看待價格波動。
提示的對象,主要是銀行零售端黃金商品的持有人。大陸商業銀行多年來提供黃金積存、帳戶黃金這類服務:客戶按克重或按金額分批買入,帳戶裡記的是黃金餘額,之後可以選擇現金贖回,也可以提取實物。金價多頭的年份,這是銀行零售端的熱門品項,入場門檻低,累積方式又貼近存錢的習慣,特別容易吸引穩健型客戶。
分批買進給人的安全感,常讓持倉在不知不覺間長大。銀行在行情劇烈波動時發布風險提示,屬於零售業務的慣例動作:把「商品會跌、持倉要有上限」再講一次,一方面降低客戶重壓單一商品的機率,另一方面也減少行情反轉之後的客訴與糾紛。這次提示的觸發點換成急跌,讀法是一樣的。
從年內低點,一路走到 14 個月低點
貼近 3,500 美元的意義,用時間軸讀最清楚:這是現貨金價近 14 個月以來的最低水位,上一次見到這個價位,要回推到一年多之前。
這波跌勢有軌跡可循。本站先前整理過撐住金價行情的四股力量:利率預期、避險溢價、央行購金與散戶資金,當時就已經在輪流鬆手。其後行情延續弱勢,低點一路下移,從年內低點走到 14 個月低點。陸媒以「跌勢凌厲」形容這段走法,也等於說明短線尚未出現明確的止跌訊號。
四股力量的鬆手各有節奏。利率預期修正,讓持有黃金的機會成本回升;避險溢價消退,抽走了一段行情的燃料;央行購金若放緩,長線買盤就跟著變薄;散戶資金退潮,則讓價格對消息面更敏感。單獨看每一股都不致命,疊在一起,就是現在的價位。
12 月的聯準會會議,成了方向閘門
報導引述的市場分析給出兩個判斷:金價短期的下行趨勢尚未逆轉;最終走向,取決於 12 月美國聯準會的利率決策會議。
這層關聯不難理解。黃金本身不生息,持有它的機會成本由利率與美元的強弱決定。聯準會若在 12 月釋出維持高利率更久的訊號,實質利率上行,金價通常承壓;若利率路徑轉趨寬鬆,美元走弱,金價則有機會獲得支撐。會議結果出爐之前,多空雙方都有理由觀望,價格波動也就更容易被放大。
對一般持有人來說,這個判斷最實用的部分是時程。12 月會議是明確的時間節點,在此之前追跌或搶反彈,等於在方向未定時加碼;把資金與持倉先整理好,等會議結果落地再決定動作,是風險比較可控的順序。
銀行提示之後,不同身分該核對的事
同一條新聞,落在不同人身上,該做的事情不一樣。
已經持有黃金積存或帳戶黃金的人,先算持倉比重。這類商品門檻低、累積無感,不知不覺就可能佔掉資產配置裡過大的份額。銀行建議的「合理控制持倉規模」,對應的動作是把黃金佔可投資資產的比例算出來,再決定停利、減碼或續抱。
想趁低點進場的人,先核對時間節點。市場分析已經把 12 月聯準會會議列為方向的關鍵變數,進場時點押在會議之前,承受的波動自然更大;分批建立的節奏,也應該把會議日期排進去。
買金飾的人,看的是另一本帳。金飾掛牌克價跟著現貨價調整,先前金飾克價連跌五天的價差整理提過,櫃檯價與現貨價之間始終有一段價差,變現時還要再扣工費。首飾是消費品,帳面縮水的計算方式與投資部位不同,行情急跌時更應該分開看。
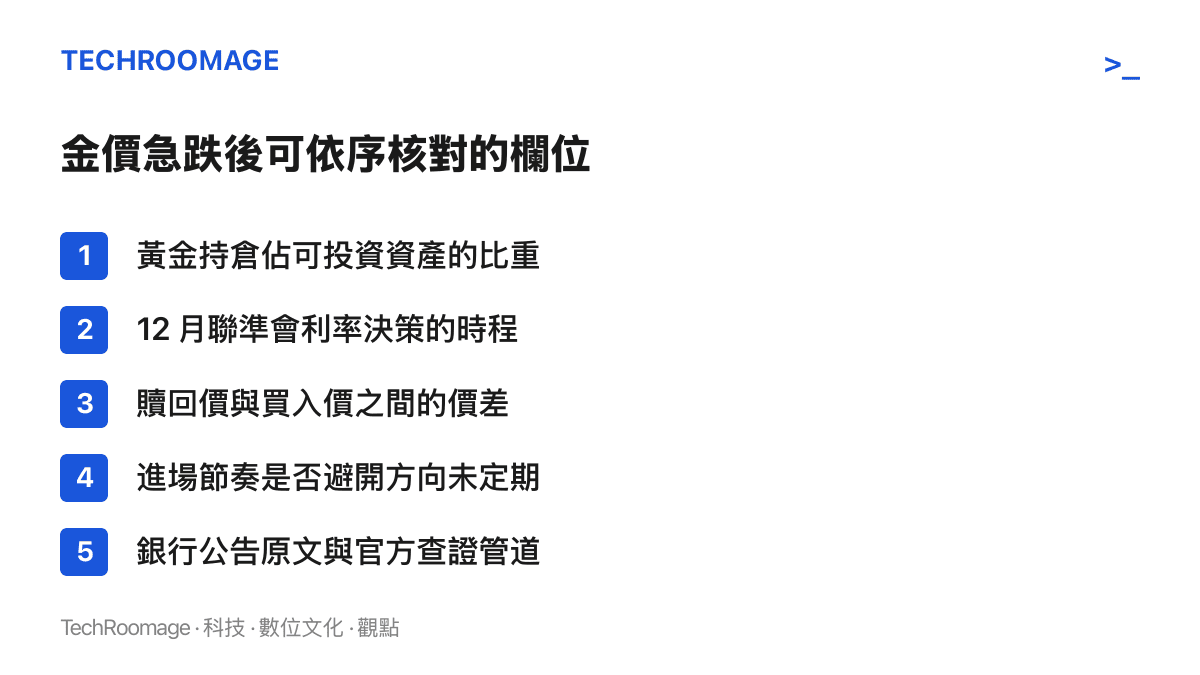
最後是訊號本身的讀法。銀行發布風險提示,是行情劇烈波動時的標準程序,不必解讀成對後市的看空判斷;但它同時說明,這波跌勢已經大到觸動風險管理的門檻。12 月會議之前,與其猜測底部在哪,不如把能控制的部分先算清楚:持倉比重、變現成本,以及自己承受波動的程度。