 Techroomage
AI 代理把 CPU 拉回需求清單,高盛調升臺積電目標價至 3,300 新臺幣
臺積電在臺股創歷史新高後,高盛將目標價調升至 3,300 新臺幣並上修資本支出預估;本文說明 AI 代理如何讓 CPU 與網通晶片需求重回成長軌道,並整理後續可依序驗證的訊號。
臺積電寫下歷史新高的隔天,高盛把目標價調到 3,300 新臺幣;這份報告真正的訊號,是 AI 代理讓沉寂多時的 CPU 需求重回成長軌道。
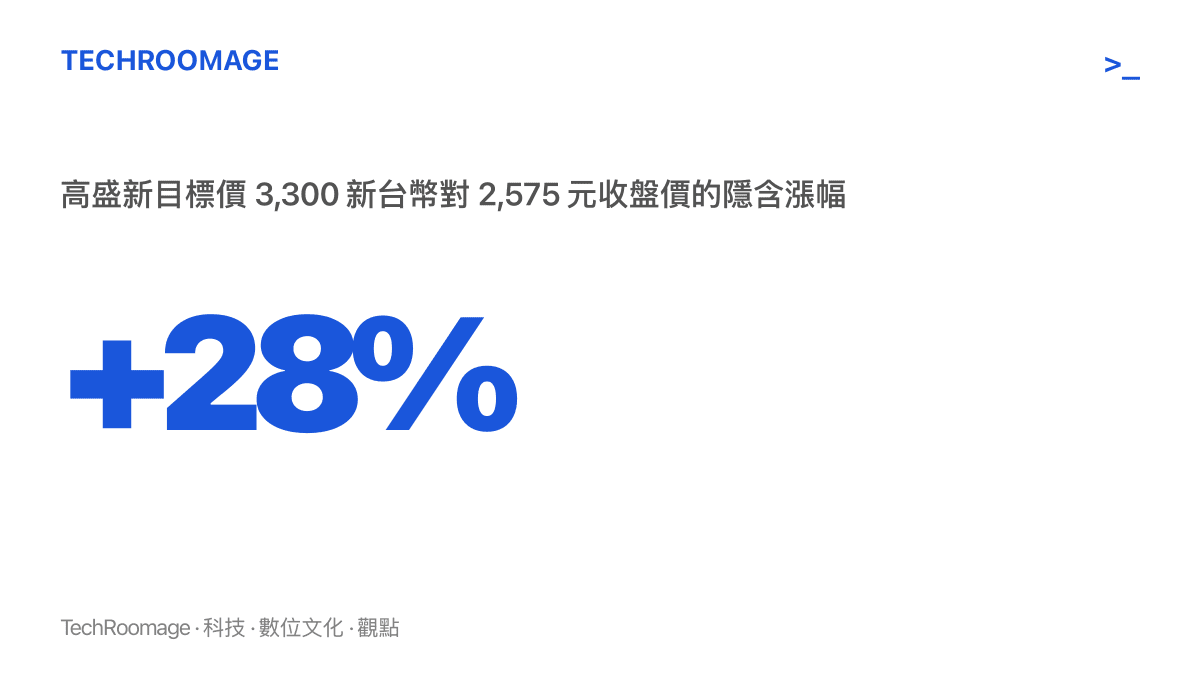
10 月 5 日,臺積電在臺灣股市寫下歷史新高:早盤最高觸及 2,580 元新臺幣,收盤停在 2,575 元,單日上漲 3%,市值升至約 66.78 兆新臺幣。而在這輪漲勢裡,臺積電 ADR 在美股盤中也已觸及 487.44 美元,市值站上 2 兆美元。隔天,高盛把臺積電的 12 個月目標價從 3,100 元調升至 3,300 元,維持買進評級;以 2,575 元的收盤價計算,隱含約 28% 的上行空間。
若只把這則消息讀成「外資看漲」,會漏掉報告裡最值得停下來的一句話。高盛分析師特別標記,AI 智慧體帶動 CPU 需求增強,是過去一年出現的一項關鍵變化。AI 硬體的故事講了兩年多,主角始終是 GPU 與高速記憶體;CPU 這個被視為早已成熟定型的品類,重新被寫進成長邏輯,對產業的意義比目標價本身更大。
支撐新高的需求數字
高盛的判斷建立在幾組數字上。需求端,AI 對 GPU、網路晶片與伺服器 CPU 的拉貨,預期會讓臺積電明年維持強勁成長動能;以美元計的營收,2026 年預估年增 42%,2027 年年增 36.9%。這個幅度與臺積電自己的月營收軌跡對得上:2026 年 7 月營收 4,675.8 億新臺幣、年增 44.7%,8 月來到 5,148.06 億、年增 53.3%,增速還在往上走。
股價新高走在財報前面,但月營收的加速度給了市場依據。高盛同時把臺積電 2027 年與 2028 年的資本支出預估,從 780 億與 820 億美元,上修至 850 億與 980 億美元,理由是客戶更長期的需求,需要更早、更大的產能投資來支撐。
AI 代理把工作負載推回 CPU 的強項
生成式 AI 的第一階段,使用方式接近一問一答:模型收到提示詞,在 GPU 上完成推理,回傳一段文字。算力高度集中,CPU 在 AI 伺服器裡長期扮演配角,伺服器 CPU 市場也因此多年貼著景氣緩慢波動。
代理式 AI 改變了工作負載的形狀。一個代理要拆解任務、排定順序、呼叫外部工具、比對執行結果、記住中間狀態;這些分支判斷與調度工作,落在 CPU 擅長的運算型態上。打個比方,GPU 負責重型計算的粗活,代理的拆解、排程與查核則像工地現場的調度臺,落點在 CPU。代理跑得越久、同時併發的任務越多,對核心數量與主機 CPU 的需求就越重。再者,無論算力多強,每臺 AI 伺服器都需要 CPU 來開機、調度記憶體與管理資料進出,代理讓這個「每臺都要」的基本盤放大,也讓單機配置往上加。
網路晶片被高盛與 GPU、CPU 並列,同樣有清楚原因。代理之間要協作,叢集之間要互連,機櫃內的縱向擴充與機櫃間的橫向串接都喫交換器與網路介面卡;AI 叢集越大,網通晶片的用量就越跟著算力晶片一起放大。
報告所稱的智慧體,即近一年各家競相產品化的 AI 代理。模型廠商已把代理當成產品主軸,先前外流的OpenAI 教 GPT-6 別說廢話的那份內部指令就是一則側寫:OpenAI 用一整份文件規範代理的回報紀律與自主邊界。當代理逐漸成為預設的使用方式,晶片需求清單就跟著變長,高盛標記的「關鍵變化」由此而來。
850 億與 980 億美元:產能投資往前再推一年
資本支出的上修值得單獨看。2028 年預估值從 820 億美元調到 980 億,一次增加 160 億美元,幅度接近兩成;這等於高盛判斷,這波需求的能見度長到值得把產能投資再往前推一年。供應鏈消息也指向同一個方向:臺積電持續擴張 2nm 與 3nm 產能,到 2027 年中分別再增約 22% 與 16%;1.4nm 廠最快 2027 年 4 月試產,比原定時程提前約一年。
這些投資會沿著供應鏈往外送,設備、材料、先進封裝、電力與廠務工程都會接到訂單。代價同樣明白:產能開出之前,供給持續喫緊。記憶體市場已先上演過類似劇本,我們先前整理過明年的記憶體已被訂走七成五的狀況;先進邏輯製程的細節不同,方向相近,需求由少數超大客戶主導,產能優先供給長約,其他買家排在隊伍後面。
對臺積電,這份報告同時是肯定與壓力測試。股價在歷史高點,代表市場已把 42% 的營收成長預期計入價格;之後任何一季數字不如預期、任何一個大客戶收縮資本支出,都會被放大檢視。高度集中也帶來單點風險:全球最先進的邏輯製程壓在少數幾座廠,電力、水與人力供應,成了整條 AI 供應鏈共同承擔的變數。
接下來可以依序核對的訊號
對一般讀者,這則新聞更實際的用處,是把 AI 需求的地圖看得更清楚:需求範圍正從 GPU 單點,擴大到 CPU、網通、記憶體與先進封裝的整條鏈。要驗證這份地圖,接下來幾個月有幾個檢查點。
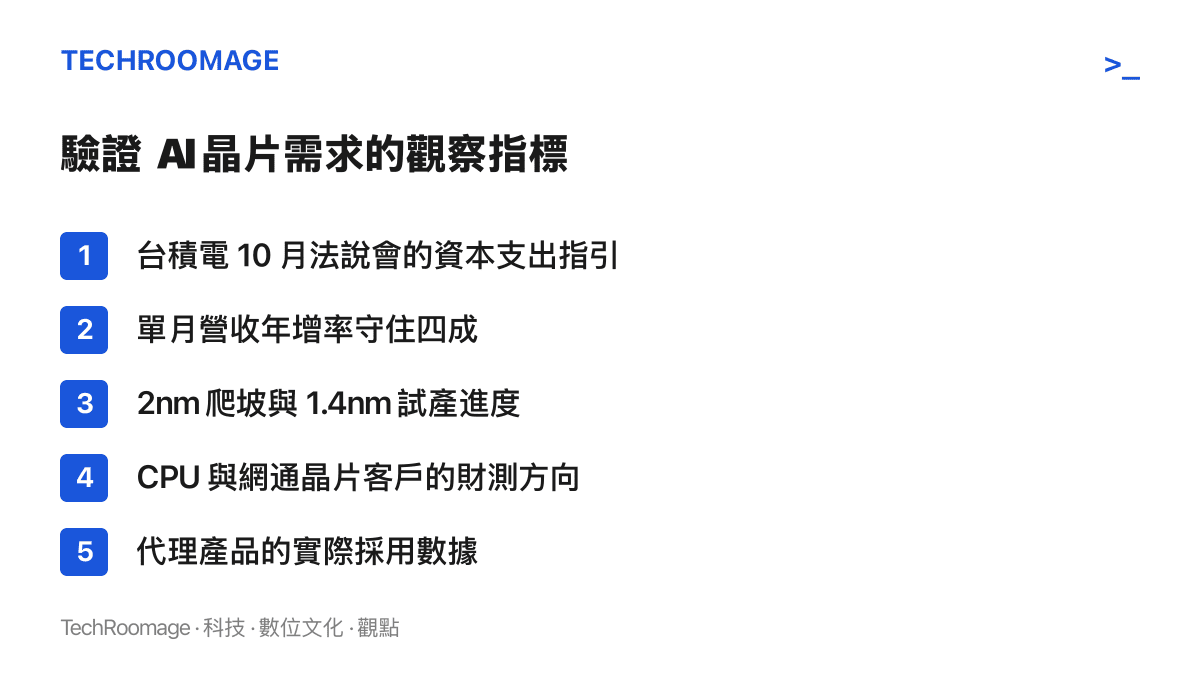
第一個檢查點是臺積電 10 月法人說明會對資本支出的官方口徑,看公司自己的數字是否跟上外資的上修節奏。第二個是單月營收年增率能否守住四成以上;臺積電是全球少數每月公布營收的大型半導體公司,這讓需求驗證的週期縮短到三十天,是這類判斷最直接的讀數。第三個是 2nm 爬坡與 1.4nm 試產的實際進度,它決定 2027 年之後的供給曲線。第四個看 CPU 與網通晶片客戶的財測方向,用來驗證高盛那句「過去一年的關鍵變化」是否正在兌現。最後是代理產品本身的採用數據:如果終端使用者真的開始把多步驟任務交給 AI,這份報告的需求邏輯就站得住;如果代理停留在展示階段,需求預期就得重算。
目標價是 12 個月維度的判斷,中間的波動沒有人能保證。把高盛這份報告讀成一次需求地圖的更新紀錄,比把它當成進出場依據,更接近它真正的資訊含量:AI 帶動的硬體需求,正在從單一品類的行情,長成一整條產業鏈的行程表。