 Techroomage
「憑什麼讓我還」寫進中央通報:六起隱性債務案,問責問到市委書記
中央紀委與財政部聯合通報六起地方政府隱性債務問責案例,畢節市委原書記吳勝華「憑什麼讓我還」的公開言論被列為違紀事由,本文分析通報時機、對官員考核與地方財政管理的影響,以及後續可驗證訊號。
一句地方官的公開牢騷,成為中央紀委與財政部聯合通報裡的違紀事由;化債從此由財政部門的業務,變成地方主官的考績。
11 日,中央紀委、財政部聯合通報六起地方政府隱性債務追責問責典型案例,明言要發揮警示教育作用,堅決遏制新增地方政府隱性債務。這份通報值得注意的地方在於點名方式:名列其中的包括貴州省委原常委、畢節市委原書記吳勝華,以及四川省宜賓市人民政府原黨組成員、副市長蘭宏彬。兩人都曾主政一方,其中一人的公開言論被逐字引述,成為認定違紀的證據之一。
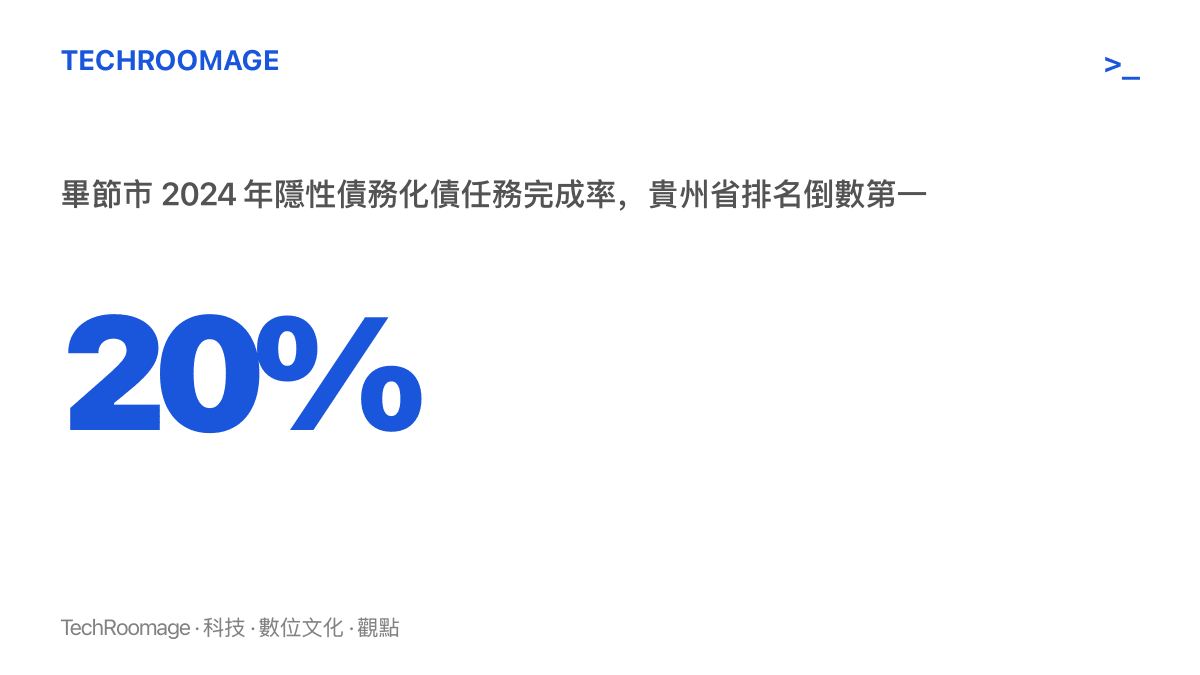
根據通報,吳勝華的問題被概括為政績觀嚴重偏差、新官不理舊帳,落實黨中央關於防範化解地方債務風險的重大決策部署不力。2022 年至 2025 年擔任畢節市委書記期間,他對化債工作不抓不管,放縱違規化債等亂象滋生,多次在公開場合發表「債都是前面欠的,憑什麼讓我還」等說法。任內畢節市債務餘額不降反增,2024 年全市隱性債務化債任務完成率僅 20%,在貴州省排名倒數第一。吳勝華另涉其他嚴重違紀違法問題,已被開除黨籍、開除公職,涉嫌犯罪問題移送檢察機關依法審查起訴。
蘭宏彬案的型態不同。2020 年 6 月至 2021 年 7 月,他先後擔任宜賓臨港經濟技術開發區黨工委書記、宜賓三江新區黨工委副書記與管理委員會主任,在引進企業專案的過程中違規決策或參與決策,形成新增隱性債務,被定性為不正確履行職責、違規決策新增隱性債務。一起是存量消化不力,一起是違規製造增量,單看公開節錄的這兩起,已經覆蓋了隱性債務治理的兩個方向。
隱性債務難管,難在帳不在明處
要看懂這份通報的分量,得先弄清楚隱性債務的位置。地方政府的顯性債務受限額約束,發行多少、餘額多少,帳面上查得到。隱性債務是限額之外的欠帳,形式五花八門:讓城投平臺替財政墊資搞建設、以政府購買服務或承諾回購的名義變相融資、為企業借款違規擔保。錢記在平臺公司或企業的帳上,償還責任實質落在政府肩上。
這種安排帶來兩個管理難題。其一是認定難,隱性債務藏在合同、會議紀要與口頭承諾裡,要靠逐筆清理才能現形。其二是約束難,舉債的好處歸當期官員,還款的壓力留給繼任者與納稅人,激勵天生失衡。中央近年確立的處理方向是遏增量、化存量,並配套問責到人、可以倒查的原則。這次通報正是原則的落地展示:問責對象直指決策者個人,而且包含已經離開原崗位、甚至已被查處的個人。
為什麼是現在
時機值得琢磨。化債工作推行多年,中央已安排大規模置換,把高息、短期的隱性債務換成期限長、利率低的顯性債務,減輕地方付息壓力。置換要見效,前提是地方把家底報實、按進度消化。換句話說,政策執行已經走到需要核對成果的階段:額度給了,進度表在哪裡。
在這個節點,「不抓不管」與「違規新增」被並列處理,訊號相當清楚:化債已經從財政部門的業務,變成地方主官的考績,而且是會被倒查的考績。吳勝華案裡,通報引用的不只是數字,還有他公開場合的言論。20% 的完成率配上「憑什麼讓我還」的表態,構成政績觀偏差的完整證據鏈。這個技術細節對在任官員的影響,可能比處分本身更長久:談債務的口徑,從此也是紀錄。
問責落地後,誰先改變行為
最先調整的是地方主官。「新官不理舊帳」過去接近官場本能,前任留下的窟窿,後任沒有動機認領。通報把它定義為違紀事由,配合倒查與離任審計,任期結束也甩不掉帳。可行的做法因此變得具體:接下前任的帳,按進度消化,公開談話繞開推責的句式。
其次受影響的是招商引資與專案決策。蘭宏彬案顯示,引進專案時對企業的承諾與投入,只要決策程序越線,就可能被認定為新增隱性債務。可以預期的調整方向包括:優惠政策先過財政承受能力評估,承諾不寫進合同,平臺公司與政府信用明確切割。地方引資競賽可用的籌碼,會從「給地給錢給承諾」收縮到預算內真正負擔得起的範圍。
市場端同樣要重新對帳。城投債的投資人長期依賴政府兜底的預期,這份通報再次劃清界線:被問責的是決策者個人;至於存量債務,仍要靠置換與財政資源逐步消化,但新增的閘門已經上鎖。城投平臺的信用分化會因此更清楚,有經營性現金流的往產業轉型,沒有的走向整合或退出。對持有相關債券的人,地方預算報告與決算說明的閱讀價值提高了。
至於一般居民,短期可能感受到部分基建與公共採購放緩;長期看,失控的隱性債務最終由納稅人與公共服務品質償還,遏制新增本身是在壓低這筆未來成本。財政紀律的收益不顯眼,代價卻往往在帳單到期時才現形。
接下來可以盯的四個訊號
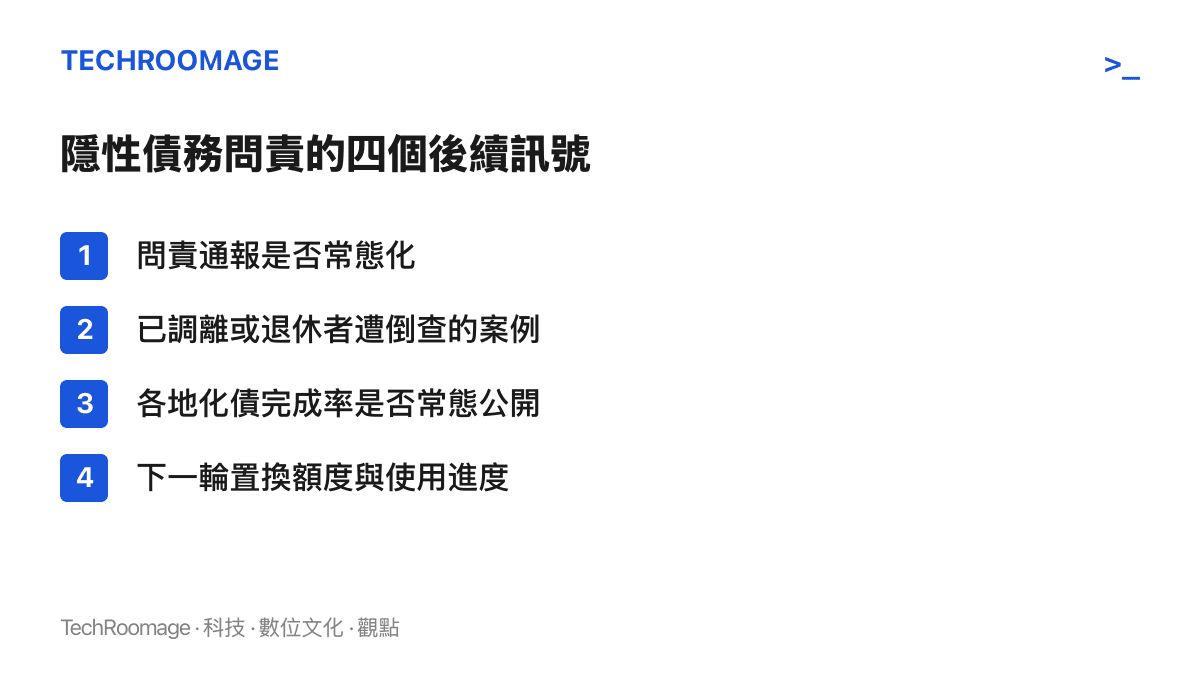
一是通報節奏。若這類聯合通報成為年度動作,問責壓力會內化進地方決策流程,效果遠大於單次震懾。二是倒查案例。已調離、已退休者被追責的實例何時出現,決定終身問責的實際邊界。三是數據公開。畢節的 20% 是因為通報才為公眾所知,各地化債完成率若能常態公開,地方財政的透明度才有討論基礎。四是置換進度。下一輪置換額度的大小與使用速度,決定地方消化存量還有多少空間,也決定問責壓力會不會繼續加碼。
回到讀者能帶走的判斷:這份通報把隱性債務從財政技術問題,抬升為對官員個人負責的執行問題。往後再看到某地「債務餘額不降反增」或「化債完成率墊底」的訊息,它可以當財政新聞讀,也可以當人事新聞讀。第二種讀法,是這份通報教會讀者的。