 Techroomage
中央首次替房貸利息出錢:發布到生效只隔一天,房子排進「國補」清單
財政部等三部會九月二十九日聯合印發居民購房貸款貼息通知、十月一日全國生效,本文從印發到執行僅隔一天的時間安排、住房借用消費品國補話語的訊號,與一百五十萬元總價上限圈出的受益範圍,整理後續可盯的訊號。
從印發到執行只隔一個九月三十日,生效日壓在國慶長假第一天;國家層級首次為個人房貸利息出錢,一百五十萬元的總價上限,把受益圈畫在三四線城市與縣城的首購市場。
九月二十九日,財政部、中國人民銀行、金融監管總局聯合印發《關於實施居民購房貸款貼息政策的通知》。自二〇二六年十月一日起,這項政策在全國範圍內實施。從文件印發到正式執行,中間只隔了一個九月三十日。
涉及貸款與利息的政策,通常會留幾週甚至幾個月給銀行調整系統、公布細則。這份通知把生效日直接壓在國慶長假第一天,也是建案銷售現場全年最忙檔期的起點。房市傳統的「金九銀十」旺季與長假在此交疊,時間安排本身就是內容:政策要接住的,是假期裡簽下的第一筆首購貸款。
央視新聞報導這件事時,標題用了「買房也有國補了」的說法。這個詞是從家電、汽車那套消費補貼借來的,放在住房上是頭一遭;國家層面動用財政資金直接補貼個人房貸利息,同樣是第一次。過去十幾年,購房端的補貼多半由地方財政出資,名目從人才引進到契稅優惠都有,額度與口徑各城市各自表述。
每年一個百分點,最長五年
政策的骨架一句話可以講完:符合條件的首套商業性個人住房貸款,每年貼一個百分點利息,最長五年,官方給出的節省上限是近五萬元。
條件有幾道:房子必須是首套,貸款走商業貸款,面積不超過一百二十平方公尺,總價不超過一百五十萬元,而且認的是政策生效之後新購買的房子。已經在還的存量房貸、第二套、超過門檻的大坪數與高總價,都站在圈外。
換成日常語言:以一百萬元上下的貸款額粗算,一個百分點大約是每年一萬元、每月八百多元的利息減免。這個數字對高總價市場無感,對門檻內的首購家庭則是按月兌現、五年累計的實際讓利。要逼近近五萬元的上限,貸款額得貼著總價門檻的上緣走,也就是一百二十萬元上下的案子。門檻細節與各種算法的出入,先前已在貼一個百分點、先劃一道一百五十萬的線的整理中核對過:短影片流傳的幾種算法彼此對不上,那篇有逐一比對。
「國補」兩個字是搬來的
國補原本的服務對象是消費品。家電以舊換新、汽車報廢更新,這兩年大家熟悉了那套流程:中央出資、按比例補、透過平臺或商家兌付。央視把同一個詞放上房貸新聞標題,等於把住房擺進大宗消費品的敘事裡,與家電、汽車並排。
這個挪用值得多看兩眼。住房在中國的語境裡長期被當成資產與投資標的,政策工具也多圍繞交易打轉:限購、限貸、首付成數、房貸利率。中央層級過去也出手,只是碰的都是這類價格參數,錢不直接出自財政;二〇〇八年金融海嘯後與二〇一五年前後的兩輪刺激,購房補貼多由地方財政埋單,棚改貨幣化走的又是另一條路。這次由財政部領銜、以貼息形式直接替借款人分擔利息,帳單第一次明確落在中央財政頭上。
補利息與補房款的效果也不一樣。直接補房款或降首付,錢容易在議價過程裡被房價喫掉;貼息按月分攤、有五年上限,財政支出可控,而且只認新購買的首套。這筆錢買的是「新成交」這個動作,對既有房貸戶沒有安排補償。工具的選擇透露了此刻的政策意圖:拉的是成交與首購購買力,價格端沒有直接觸碰。
一百五十萬元畫出的受益圈
總價上限這條線,決定了政策實際服務誰。
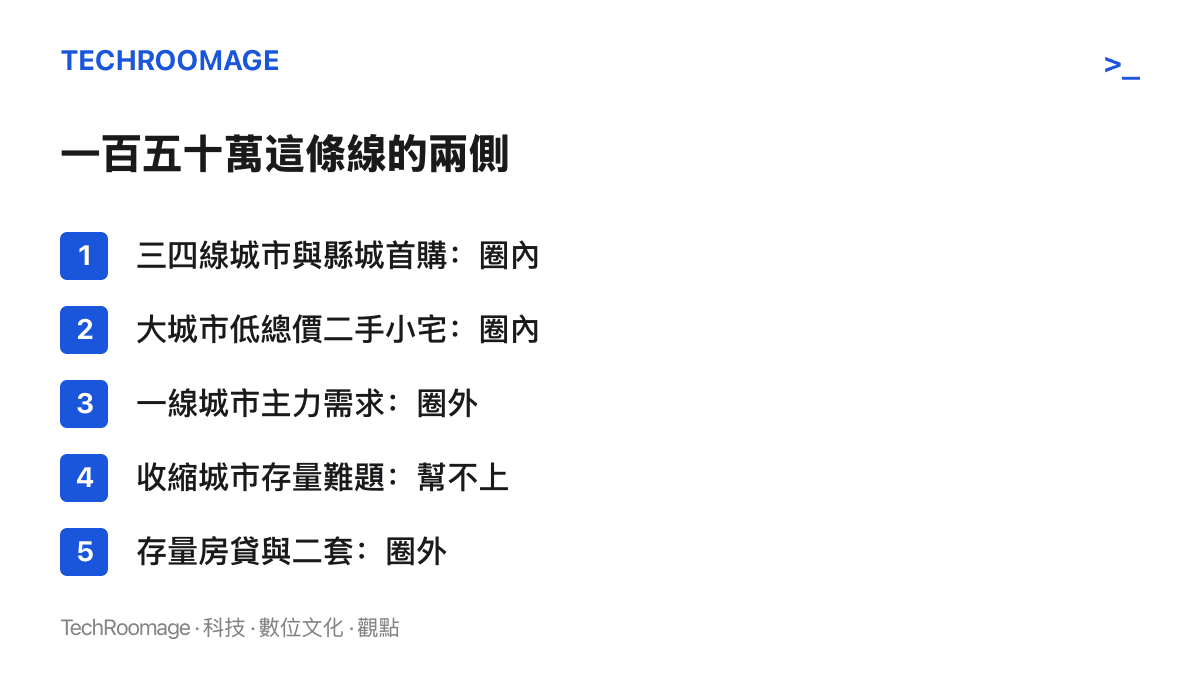
在一線城市,一百五十萬元買新住房幾乎不可能,政策與當地主力需求脫節。在人口深度流出的收縮城市,問題反過來:房子已經便宜到不需要貼息,內蒙古伊圖裏河整套樓房五千元就能成交的案例,說明那些市場的癥結在就業與人口,利息補貼幫不上忙。
真正落在圈內的,是兩端之間那一大片:三四線城市與縣城的首購需求,以及部分大城市裡總價壓得進門檻的二手小宅。對這些買家,一個百分點的貼息加上國慶檔的促銷,是即時可用的購買理由。
還有一層帳值得算。貼息掛在「商業性個人住房貸款」上,走住房公積金貸款的買家本來利率就低,這次不在對象裡。資金由中央財政負擔,地方不必自掏腰包,與過去地方補貼倚賴地方財力的模式不同,執行阻力理論上小得多。
誰付帳,誰留在門外
資金流向可以簡化成三邊:財政出錢,借款人的利息負擔減少,銀行的利息收入由財政補上。借款人照常按月還款,差額那一個百分點由貼息吸收。至於兌付方式是直接沖減月供,還是先繳後返,各銀行的執行細則會給答案,這也是接下來最值得盯的環節之一。
被留在門外的人同樣明確。已經在還房貸的家庭,這次一分補貼拿不到;二套以上不在範圍;總價超過一百五十萬元的交易自動出局。對開發商與房仲來說,「買房也有國補」是現成的行銷素材,國慶檔的傳單上必然出現;補貼與降價是兩回事,這一點買家得自己分清。
接下來可以盯的四個訊號
第一個在銀行端。申請流程怎麼設計、首套與總價認定以哪個時點為準、貼息多久到帳,這些執行細節決定實際體驗。新政留給銀行的準備時間只有一天,十月上半月就能看出細則跟不跟得上。
第二個在成交資料。政策壓著國慶檔落地,假期與整個十月的成交表現會被直接拿來驗收效果;屆時短影片與建案廣告裡的數字,對照官方口徑再轉發會穩妥許多。
第三個在門檻。一百五十萬元與一百二十平方公尺是全國統一標準,各城市購買力差距極大,後續是否出現放寬總價上限或授權地方調整的討論,是政策演化的方向。
第四個在期限。貼息最長五年,到期後續不續辦、要不要擴及存量房貸或第二套,這些問題現在不會有答案,但下一個政策窗口出現時,它們會排在隊伍前面。
對正在看房的剛性自住買家,這份新政的意義很具體:如果目標本來就是門檻內的首套小宅,五年近五萬元的利息減免是實實在在的一筆帳,簽約前值得向貸款銀行問清楚申請流程與到帳方式。對門檻外的人,標題裡「國補」兩個字傳播得比數字快,看懂那條一百五十萬的線畫在哪裡,比跟著標題的情緒起伏更有用。