 Techroomage
單季獲利 636 億,自由現金流負 691 億:騰訊的現金先一步搬進了機房
騰訊第三季財報寫下負 691 億元自由現金流,本文從 651 億資本支出付款與算力預付款的會計位置,整理兩套數字的分工、代價歸屬與後續可核對的欄位。
經營現金淨額只剩 26 億、資本支出付款 651 億,騰訊第三季自由現金流翻負;公司同時給出另一種算法,剔除算力採購預付款後為正 169 億。
先把兩個數字放上桌
11 月 18 日,騰訊控股公布 2026 年第三季財報。截至 9 月 30 日止的三個月,收入 2073.36 億元(人民幣,以下同),年增 8%;經營盈利 591.47 億元,年減 7%;權益持有人應佔盈利 636.12 億元,年增 0.8%。拉長看九個月,收入 6085.79 億元、年增 9%,應佔盈利 1777.27 億元、年增 7%。到目前為止的體質沒有異狀。
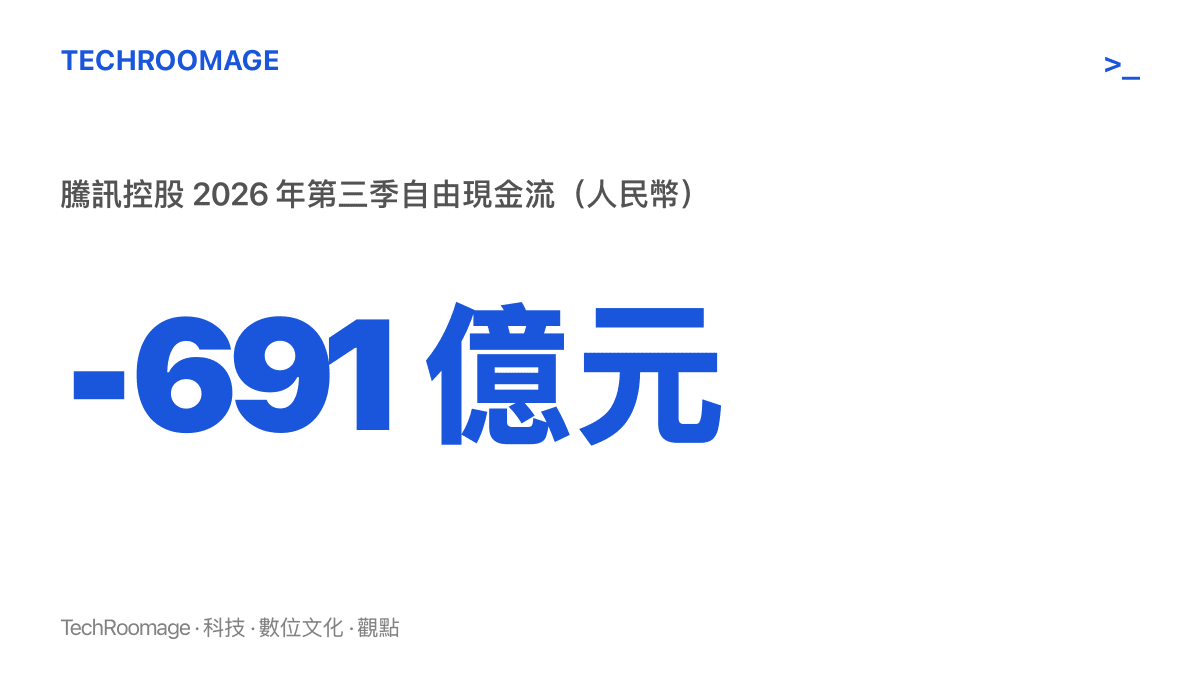
同一份公告裡的另一個數字,比這些百分比更值得停留:第三季自由現金流為負 691 億元。
自由現金流可以粗略理解為:營運收進來的現金,扣掉投資在業務上的錢之後,剩下的部分。它常被用來判斷一家公司有多少可靈活運用的現金,也是配息與庫藏股買回的彈藥來源。一家單季賺進 600 多億的公司寫出負 691 億,中間的落差,財報給出了完整算式:經營活動產生的現金淨額只有 26 億元;資本支出付款 651 億元、媒體內容付款 46 億元、租賃負債付款 20 億元,三筆合計把經營現金流超額抵銷。
先把負號的性質定位清楚。騰訊這一季沒有虧損,帳面獲利還微幅成長;負的是現金流,描述的是現金流出的規模與時點。錢去了哪裡,財報的說明相當直白。
651 億的資本支出,買的是交貨的確定性
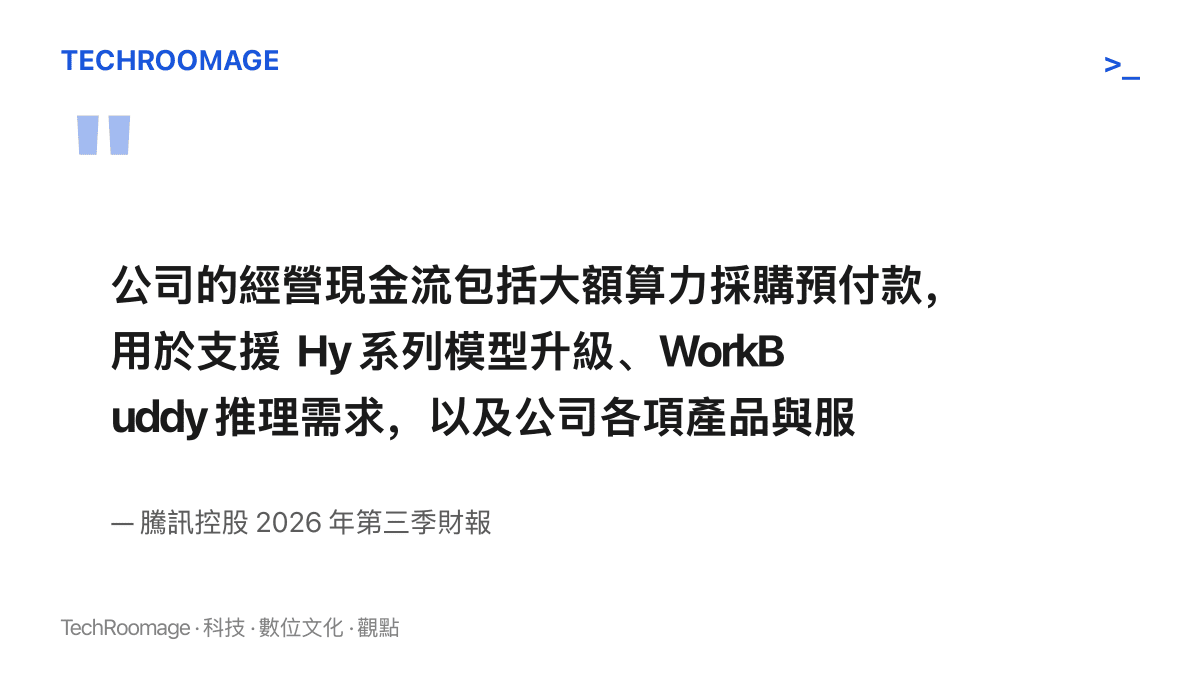
騰訊對這筆支出的說明,全部指向算力。財報寫明,經營現金流包括大額算力採購預付款,用途涵蓋四個方向:Hy 系列模型升級、WorkBuddy 的推理需求、各項產品與服務的 AI 能力建設,以及外部客戶對騰訊雲端服務的需求。
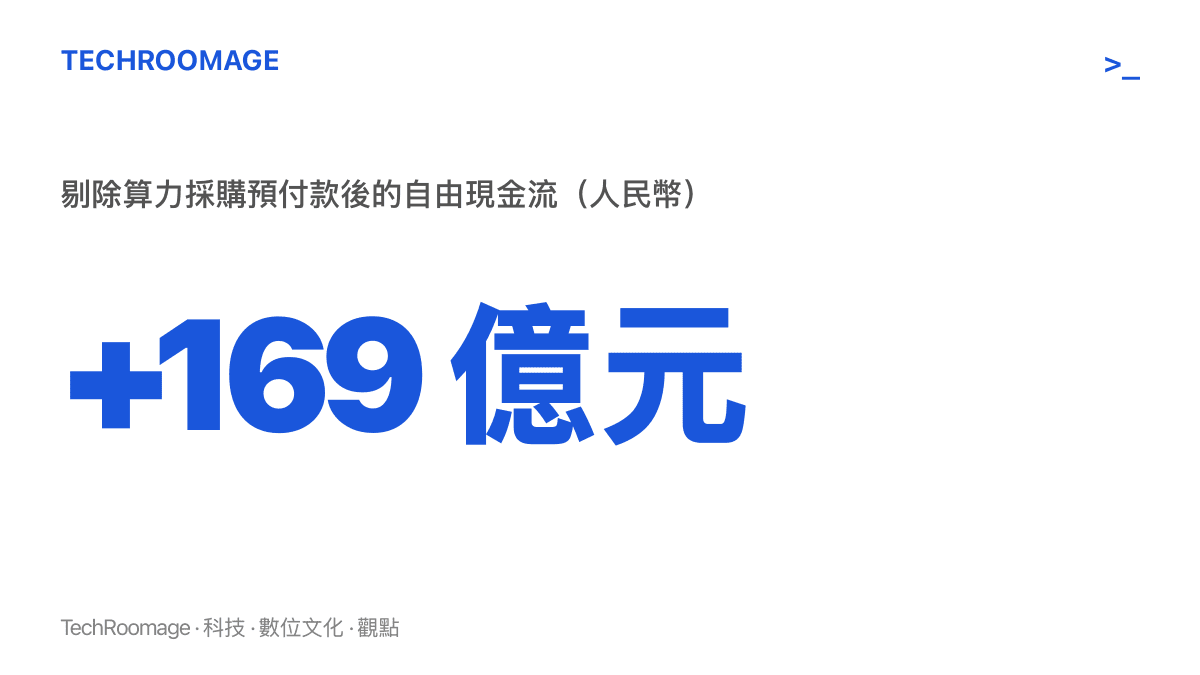
這裡有個容易讀漏的細節。預付款被計在經營現金流裡,經營現金淨額才會被壓到只剩 26 億。也就是說,日常營運這一季照常賺進現金,只是大筆算力訂金在同一個科目裡先被扣掉。騰訊自己也算出了另一個版本:若剔除算力採購預付款,自由現金流為正 169 億元。
至於為什麼要用預付款的方式買算力,要看供給端的狀態。高效能 GPU 與整機櫃伺服器的產能有限,交付需要排程,願意先付款的買家在隊伍裡站得更前面。對供應商,預收款降低擴產風險;對買家,這是用現金換取交貨的確定性。這也是這一輪 AI 建設潮裡,資本雄厚者與薄弱者差距拉開的地方:同樣在排隊,能先付款的公司拿到的是可兌現的承諾。而排隊的壓力已經一路延伸到電力與備援設備,先前整理過的AI 機房建設潮把柴油發電機訂單排到 2027 年,就是同一條線上的現象。
時點也值得注意。財報列出的用途裡,模型升級與推理需求並列,說明這一季的採購高峯對應的是 AI 走向產品化的階段:模型要迭代,產品要上線,推理的算力是持續開銷,一次性專案的邏輯已經裝不下這種需求。外部客戶對雲端服務的需求被並列其中,則代表有一部分支出,未來有對應的收入進帳。
「剔除之後轉正」是第二個數字,也是一份主張
騰訊主動公布調整後的口徑,這個動作本身就值得讀。
兩個數字都真實。負 691 億,是這一季實際的現金狀態,錢確實離開了帳戶。正 169 億,是管理層對這筆錢性質的主張:它買的是資產與產能,支出會在未來分期認列,收入也預期在未來分期回收。把預付款剔除,等於告訴投資人,這筆流出屬於投資行為,評價公司時應該與日常營運的現金流分開看。
會計處理支持這個說法的前半段。預付款先掛在資產端,設備交付、投入使用之後,再透過折舊逐年進入損益。本季流出的現金,會轉成未來多季的成本。第三季經營盈利已經年減 7%,等這批算力陸續到位、開始折舊,損益表的壓力才會真正顯現。現金流的帳先結,損益的帳按年慢慢還,中間隔著折舊年限。
後半段目前沒有答案。收入能否回收,取決於雲端服務的對外放量、WorkBuddy 與 Hy 系列模型帶動的產品收入,以及 AI 能力改善廣告與內容業務的幅度。這些都要等未來的財報驗證,本季看不出結論。
時間差的帳,由誰來扛
現金先出、收入後進,這段時間差裡的代價有明確的歸屬。
對騰訊自己,最直接的變化是資源分配。一家長期把大量現金用在庫藏股買回與配息的公司,每季多出數百億的算力支出,其他用途的空間隨之被壓縮。資本配置的優先序已經改變,這一點無論未來回收狀況如何都成立。
對產業裡同樣在排隊的其他人,龍頭以預付款鎖定產能,供給只會更緊,而且擠壓感不會停在晶片。機房、電力與備援設備同樣在候位,算力競賽的帳單,正從晶片一路攤到電力與廠房。規模較小的 AI 公司面對的,是更貴的排隊成本與更少的優先順序。
對騰訊內部,現金流向的改變與組織調整互相印證。先前騰訊那句被誤讀的「50% 探索 AI Native」透露的訊號,與這份財報指向同一件事:資源往 AI 集中,而且是帳面上看得見的集中。對騰訊雲的客戶與開發者來說,短期看到的是供給被補上,中長期則要留意算力成本如何在雲端服務的定價裡傳導。
這個負數會持續幾季
判斷負自由現金流是一季的插曲還是新常態,有幾個具體的核對點。
651 億的資本支出付款是高峯還是起點,下一份財報會先給答案。若預付款規模回落,自由現金流回正的時點也會提前;若維持這個量級,負數可能連續出現幾季,市場對「剔除口徑」的依賴也會隨之加深。
交付與折舊的時間表是另一條線。預付款何時轉為實際交付、設備何時投入使用,決定折舊何時開始進入損益。第三季經營盈利已見年減,後續幾季的獲利數字會把這一筆慢慢算進去,屆時 AI 投入對獲利的影響,會從現金流帳上的註記變成損益帳上的主題。
還有 AI 收入的兌現速度。雲端服務對外放量、WorkBuddy 與 Hy 系列模型帶動的產品收入,能否在同一時間軸上長出來,決定「剔除後轉正」是過渡期的註記,還是每季都得附上的常態說明。若調整口徑連續出現,等於公司自己承認了一件事:算力支出已經大到不解釋就看不懂現金流。
對讀者來說,這份財報最該帶走的是兩個數字的分工。負 691 億說明 AI 建設的規模,已經大到能讓全球獲利能力數一數二的網路公司單季現金流翻負;正 169 億則是一張還沒兌現的承諾,承諾這些現金會在未來的報表裡以收入的形式回來。一個是已經發生的事實,一個是待驗證的判斷,把兩者分開讀,比單記任何一個數字都有用。