 Techroomage
央行說明人民幣匯率政策立場:表態讀一遍就好,中間價要天天看
一則央行對人民幣匯率政策立場的說明登上短影片熱榜,本文整理官方表述的固定句式、中間價與波動區間的制度骨架、央行工具箱的實際動作,以及讀者可依序盯緊的公開訊號。
匯率政策的官方說法多年未變,真正會動的是每個交易日早上公布的中間價,以及它與市場價之間的距離。學會看這個價差,比記住熱榜上的任何一句話都有用。
一則央行表態,被短影片熱榜收錄
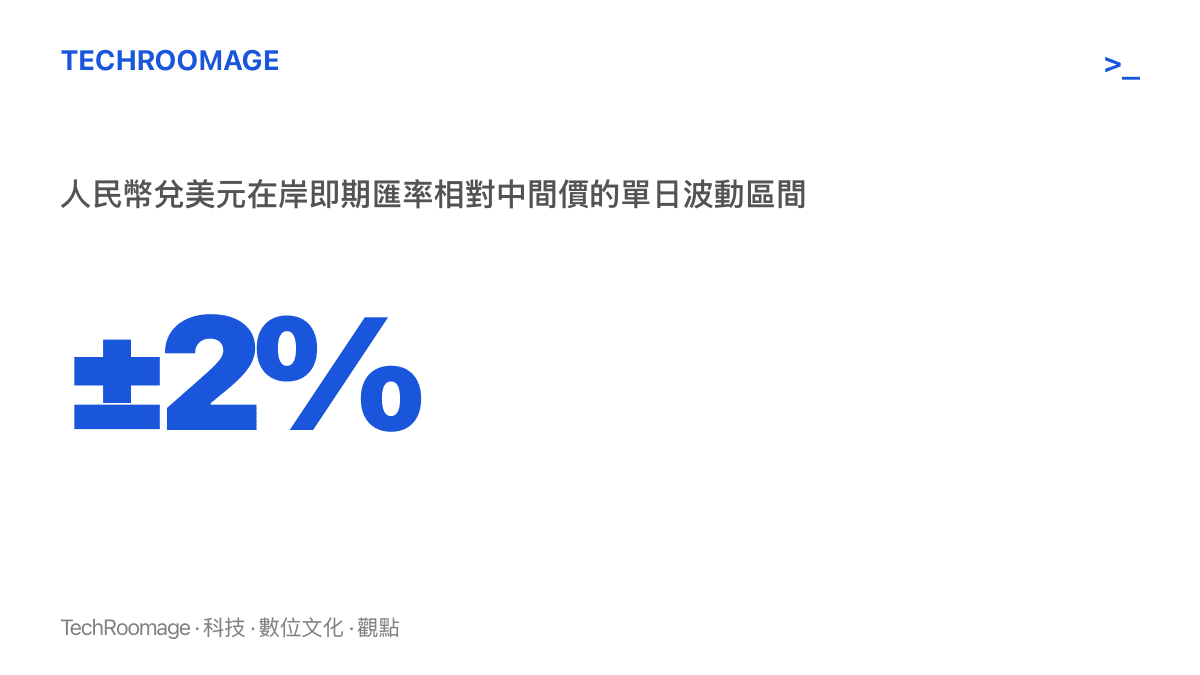
外匯市場每個交易日的節奏是固定的:早上九點十五分,中國外匯交易中心公布人民幣兌美元中間價,在岸市場接著開盤,即期匯率可以在中間價上下百分之二的區間內浮動。這套流程年復一年,參與者也相對固定:銀行交易臺、進出口企業的財務部門,以及盯著終端行情的基金經理人。
近日,這個圈子之外的平臺也出現了相關內容。抖音熱榜收錄了一則詞條,主題是央行闡明人民幣匯率政策立場。貨幣政策表態通常活在政策報告、財經媒體與專業終端裡,被短影片平臺當成熱點推送,代表這則訊息的接收範圍第一次明顯超出外匯從業人員。
熱榜詞條的特性是壓縮:一句話承載一整套政策表述,前提與脈絡留在原地。同樣的機制我們先前在一則查無憑證的退休金詞條上看過,數字與結論先傳開,判斷所需的材料後到,甚至常常不到。匯率是高度依賴預期的題目,讀懂「立場」兩個字裝了什麼,比記住詞條本身重要。
立場的內容:多年沒有換過的那套說法
翻開歷年的貨幣政策執行報告,人民幣匯率政策的表述高度穩定:以市場供求為基礎、參考一籃子貨幣進行調節、有管理的浮動匯率制度;政策目標是保持人民幣匯率在合理均衡水準上的基本穩定。這套句式的核心架構從2005年匯改延續至今,期間只在報價機制的技術層面多次調整。
換句話說,央行闡明立場,通常是把既定原則重講一遍,鮮少趁機宣布新制度。增量訊息藏在兩個地方:表態的時機,以及措辭的強度。同樣是談基本穩定,強調雙向浮動、提醒單邊預期的風險,與點名要對順週期行為堅決糾偏,傳遞的緊迫感並不相同。資深交易員對文字差異極為敏感,官方文件裡的每個副詞都可能被拿來對照當天的行情。
為什麼要在此時把話再說一遍
匯率是價格,價格的麻煩在於預期會自我實現。當人民幣波動加大,或單邊走勢持續一段時間,市場會開始猜測政策底線:央行是否放任貶值來支撐出口,是否守某個特定價位,外匯存底夠不夠用。這些猜測本身會改變行為:企業延後把美元收款換回人民幣,居民提前買進美元,外資調整配置,追漲殺跌式的順週期力量於是成形。
此時的表態是預期管理的第一步,也是成本最低的一步。這類說明常見的場合包括例行會議後的新聞稿、貨幣政策執行報告的專欄,以及國際會議上的官員談話。官方反覆強調幾個原則:匯率由市場決定,不搞競爭性貶值,不會把匯率當作貿易談判的工具。這些話直接說給交易臺聽,目的是削弱單邊押注的信心。
歷史上有現成的對照。2015年8月中間價報價機制調整後,市場一度對新規則缺乏理解,波動放大,官方隨後密集說明報價公式。2019年8月人民幣兌美元在岸價貶破7這個整數關口,官方的說明重點放在淡化關口的象徵意義,定調為市場行為。兩次經驗顯示,表態本身不直接扭轉行情,它的作用是縮短市場與政策之間的資訊落差,讓後續工具出手時不顯得突兀。
制度怎麼運作:中間價、區間與兩個市場
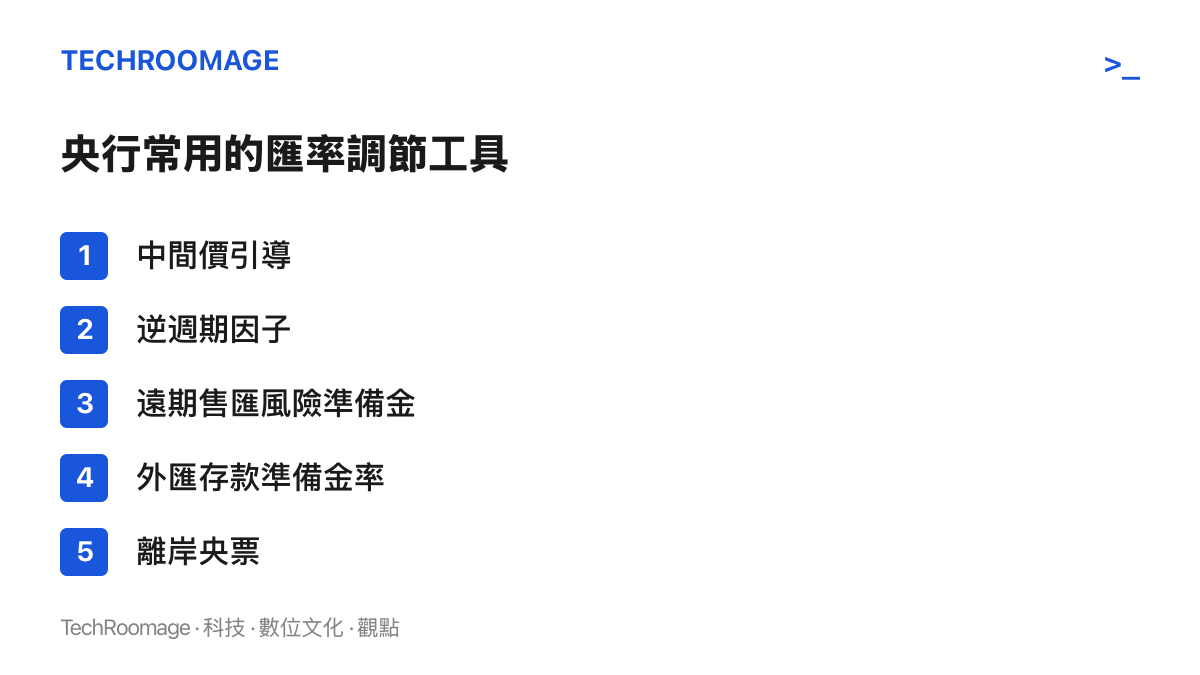
要讀懂表態,得先掌握這套制度的骨架。人民幣的官方價格是中間價,每個交易日開盤前由一組具資格的做市商銀行提出報價,交易中心剔除極端值後加權平均,參考的基礎是前一日收盤價與一籃子貨幣的走勢,2017年起又加入逆週期因子,用來過濾市場情緒造成的過度波動。在岸即期匯率圍繞中間價交易,單日波動不得超過上下百分之二。這個區間是2014年3月從百分之一擴大而來,此後未再更動。
人民幣還有第二個價格。離岸市場(CNH)主要在香港,不受中間價與波動區間約束,價格完全由市場決定。在岸與離岸的價差因此成為觀察壓力的視窗:離岸價明顯弱於在岸價時,代表境外看空的力道較強。專業機構判讀央行立場時,看的正是這些價格關係,而非新聞稿的篇幅。
工具箱:比口頭表態更實在的動作
表態若是第一步,工具就是驗證誠意的步驟。央行調節匯率的工具都有正式公告,方向與時點可查證。
遠期售匯風險準備金作用在銀行對客戶的遠期售匯業務上,開徵等於提高企業鎖定未來美元的成本,為貶值預期降溫;這個工具曾多次開徵、取消、再重啟,每次轉向都對應當時的匯率壓力。外匯存款準備金率調整的是銀行體系內美元的鬆緊:上調收緊境內美元流動性,用於升值壓力的場合;下調釋放美元,用來支撐人民幣。離岸市場則有央行票據,2018年底起在香港常態發行,吸收離岸人民幣資金,推高做空人民幣的成本。跨境融資的宏觀審慎參數決定企業與金融機構可以舉借多少外債,調高即是引導美元供給增加。
這些動作不會同時出現,單項力道也有限,組合起來才構成政策的執行層。口頭立場與工具動作同向時,政策可信度高;表態強硬而工具沉默,市場通常解讀為行情還在容忍區間內。
誰的帳上會出現變化
匯率政策說明看似遙遠,落點卻相當具體。出口企業的報價與收款幣種、進口商的採購成本、民眾的旅遊換匯與留學學費,都直接喫進匯率波動。對一般家戶而言,官方強調雙向浮動之後,實際影響是過去依賴單邊走勢的操作策略失效,賭方向讓位給分批換匯、需要時才買的紀律。
對金融市場,匯率穩定性是外資計價風險的項目之一。美元與人民幣的利差決定資金在兩個市場之間的去向;這個邏輯放在境內,就是我們先前解釋過的存款與貸款之間隔著的那門生意,錢的價格決定錢往哪裡去。匯率表態若能穩住預期,資金重新配置的頻率與幅度都會下降,企業的避險成本也隨之回落。
讀者可以盯的四個訊號
表態免費,報價與工具才是真金白銀。要判斷官方立場是否從言語走向行動,有四個公開訊號可以依序核對。
第一,中間價與市場估算的偏離。金融機構每個交易日都會依收盤價與一籃子模型預測中間價,實際公布值連續強於預測時,代表引導意圖明確,這是頻率最高的訊號。
第二,在岸與離岸的價差。價差擴大代表離岸壓力升溫,收斂代表預期回穩。
第三,工具公告。外匯存款準備金率、遠期售匯風險準備金、宏觀審慎參數的調整都有正式文件,時間點與方向無需猜測。
第四,措辭強度。從基本穩定,到雙向浮動是常態,再到堅決糾偏單邊行為,強度遞增對應政策出手意願升高。
回到熱榜上那則詞條。它把一套運行了二十年的匯率制度壓縮成一句話,完成了政策訊息的大眾傳播。對讀者的實際價值不在這句話本身,而在於它提醒了一件事:人民幣的官方價格每個交易日早上九點十五分都會重新公布一次,那是免費、公開、而且比任何表態都誠實的資料。與其收藏詞條,不如把中間價加進每天瀏覽的清單。