 Techroomage
帳單先從央企付起:現金支付列為硬槓槓,六個月以上的票證禁再新開
國資委要求央企把對中小企業的現金支付列為硬槓槓,嚴禁新開六個月以上票證;本文分析回款難的形成機制、通知的設計邏輯與後續可盯訊號。
央企被指定為治理中小企業回款難的第一環;帳期壓力能否沿業務鏈往下傳,比表態本身更值得盯。
一筆貨款,先換成一張六個月後才能兌現的票;票到期之前想拿錢,還得付一筆貼現費用。對供應鏈上的中小企業來說,這種等待是日常。9月14日,這種日常被放進了國務院政策例行吹風會的議程。
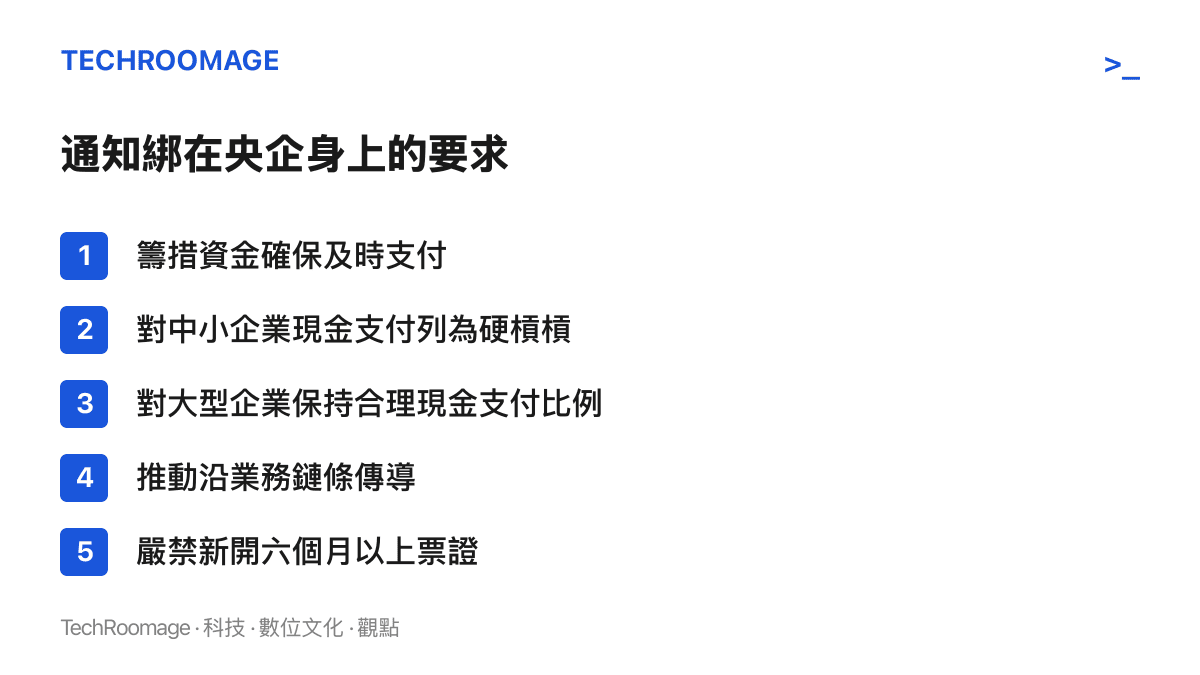
當天,國務院國資委財管運行局負責人裴仁佺在國新辦吹風會上說明《關於加強中小企業回款難問題治理有關工作的通知》。據新華社報導,這份通知對央企發揮表率作用提出專門要求:中央企業將積極籌措資金,確保及時支付;今後要把對中小企業的現金支付作為一條「硬槓槓」堅持好;同時結合自身實際,對大型企業保持合理現金支付比例,推動沿業務鏈條傳導;嚴格「票證」使用,嚴禁新開六個月以上「票證」。裴仁佺還提到,將督促央企帶頭遵守所在行業領域規定,率先在合約中明確四項關鍵要素,率先響應並踐行行業及時支付倡議。
吹風會上交代了什麼
新聞稿不長,但每一句都有對象。譯成白話,這份通知對央企交代了幾件事:錢要自己想辦法籌;付給中小企業的,現金要佔主導;付給大型企業的,現金維持合理比例即可;這套標準要往下遊傳;票證不得開超過六個月。
吹風會過了幾天,知乎上對這則表態的追問仍在繼續。問題集中在幾處:央企憑什麼先付、票證禁令卡住了誰、四項關鍵要素究竟是什麼。這些問題的共同點,是都指向執行細節。對這類政策來說,細節正是判斷成色的地方,表態本身能提供的資訊有限。
回款難是怎麼滾出來的
要先理解一個前提:在多數供應鏈裡,付款條件由買方決定,而議價能力最強的買方,往往站在鏈條頂端。
大企業延後付款有兩種常見工具。第一種是帳期,貨到之後三十天、六十天、九十天再結算,帳期越長,佔用供應商資金的時間越久。第二種是票據與各類付款憑證,把「未來才付的錢」包裝成一張可以流轉的憑證。供應商拿到的是核心企業的信用,到期之前想變現,就得向金融機構貼現,折扣由自己吸收。對核心企業來說,這幾乎是免息的資金來源;對供應商來說,是一筆沒有發票的融資成本。
商業匯票的票期,在現行規則裡最長六個月。供應鏈上另有一類以核心企業信用開出的應收帳款電子憑證,期限約定更自由,六個月以上、甚至橫跨年度的帳期多由此而來。這次通知嚴禁新開六個月以上票證,等於把名目各異的付款憑證統一壓回短期工具的定位,堵住變相拉長帳期的出口。
真正讓問題滾大的,是這些工具會沿鏈條向下複製。一級供應商收了票,轉手也拿票付給自己的供應商,二級傳三級,每一級都墊一次資金。到了鏈條末端,議價能力最弱、融資成本最高的中小企業,承受的等待反而最長。一家供應商被拖帳,帳面上是兩家公司的糾紛;沿著鏈條看,拖帳會一級一級往下傳。這是回款難不同於一般商業糾紛的地方,也是它需要動用政策工具的原因。
為什麼指名央企
治理帳期的法規工具其實早已存在。《保障中小企業款項支付條例》自2020年起施行,對付款期限與逾期利息都有規定。條例面對的難題在執行:民營大企業不在行政系統內,主管機關只能靠投訴處理、抽查與司法途徑推進,速度有限。
央企的情況不同。國資委是出資人,也是主管機關,指令可以直達。更重要的是位置:在營建、能源、電力、裝備製造這些帳期問題最集中的行業,央企常站在鏈條最上遊,合約範本由它們擬,付款習慣由它們定。把這個節點的行為先改過來,下遊的跟進才有參照。
通知裡的幾項要求,也對應這個設計。對中小企業的現金支付畫成硬槓槓,先把鏈條末端保護起來;對大型企業只要求合理現金比例,是留給央企自身流動性的緩衝;推動沿業務鏈條傳導,則是把一級供應商納入同一套標準,避免央企付了現金、一級供應商照開長票,帳期只是換個地方存在。
率先在合約中明確四項關鍵要素這一條,值得單獨看。合約是最容易稽核的文本,關鍵要素寫進去,事後檢查才有依據。四項要素的具體內容依各行業領域的規定而定,這也是後續最值得等的一份文件。
帳期的代價記在誰身上
這套治理的受益者明確:供應鏈末端的中小企業。現金支付的硬槓槓若確實執行,最直接的變化是帳期縮短、票據在貨款中的佔比下降,供應商不再需要為了提早拿到錢而吸收貼現成本。
付帳的一方則要多做一件事:籌錢。「積極籌措資金」寫進官方口徑,代表這筆流動性壓力被計入政策成本,由央企自己承擔。對大型供應商只要求合理現金比例,同樣出於成本考量,全面現金並不現實,也會把壓力原樣搬回央企的資產負債表。
供應鏈金融業務會感受到收縮。長期限票證產品的空間被上限壓住,圍繞票證貼現與流轉的業務量跟著調整。這對金融機構是業務結構問題,對長期依賴票據週轉的供應商,則要重新習慣縮短的帳期。
還有一種成本不容易列帳。資金鏈的緊張感如今遍布各種規模的企業,西貝倒閉傳聞能在未經證實的情況下迅速發酵,靠的正是這種普遍的現金流焦慮。帳期治理想安撫的,也是同一份焦慮。
真正要防的是規避手法。帳期縮短了,驗收標準可能變嚴,付款起算日往後挪;或者在上遊付款與下遊付款之間設置前提條件,把等待的責任藏進合約文字。禁令管得住票證的長度,管不住合約裡的細節。這也是為什麼四項關鍵要素的合約示範,比任何表態都重要。
接下來盯什麼
文件生效與第一線可辦之間,通常隔著一段執行空窗;40年房貸從新規走到銀行櫃檯的過程,可當作估計這段空窗長短的參照。在空窗結束前,有幾個訊號可以先記下來。
第一,四項關鍵要素的內容。各行業的規定何時公布、寫成什麼樣的條款,決定合約稽核的標準有多具體。
第二,存量票證的處理。禁令針對新開,已經在市場上流通的六個月以上票證如何消化,會影響供應鏈金融一段時間的週轉。
第三,行業及時支付倡議的名單。哪些行業協會響應、倡議內容有無實質約束,可以看出民營大企業會不會被拉進同一套標準。
第四,一級供應商的合約變化。央企付了現金之後,下遊合約是否跟進調整,是判斷「沿業務鏈條傳導」有沒有發生的直接證據。
對供應鏈上的中小企業,檢查順序更簡單。先看自己手上的合約,付款期限、付款方式與逾期責任是否寫明;收到票證時先看到期日,超過六個月的新票,按通知已屬禁開範圍。政策把籌碼放上了桌,能不能真的用上,要看續約談判時敢不敢引用。