 Techroomage
礦在集團手裡,殼掛在交易所:中國稀土籌劃重大資產重組,整合走到上市這一層
中國稀土集團旗下上市公司披露籌劃重大資產重組,本文從集團掛牌四年的整合進度、出口管制擴大又暫緩的時機交會與A股重組的法定流程,整理這則資本市場消息對下遊磁材廠、二級市場投資人與海外供應鏈的意義,以及後續可依序核對的訊號。
稀土整合累積四年的「資產在集團、業務一部分在上市公司」狀態,這次以重大資產重組的名義開始收攏;時點落在出口管制擴大又暫緩的空檔,後續公告的標的名單,比熱搜詞條本身重要得多。
熱榜上出現一則資本市場公告
本週,一則來自上市公司的詞條登上抖音熱榜:「中國稀土籌劃重大資產重組」。字數不多,卻是這個行業四年整合週期裡,少數直接落在資本市場層面的動作。
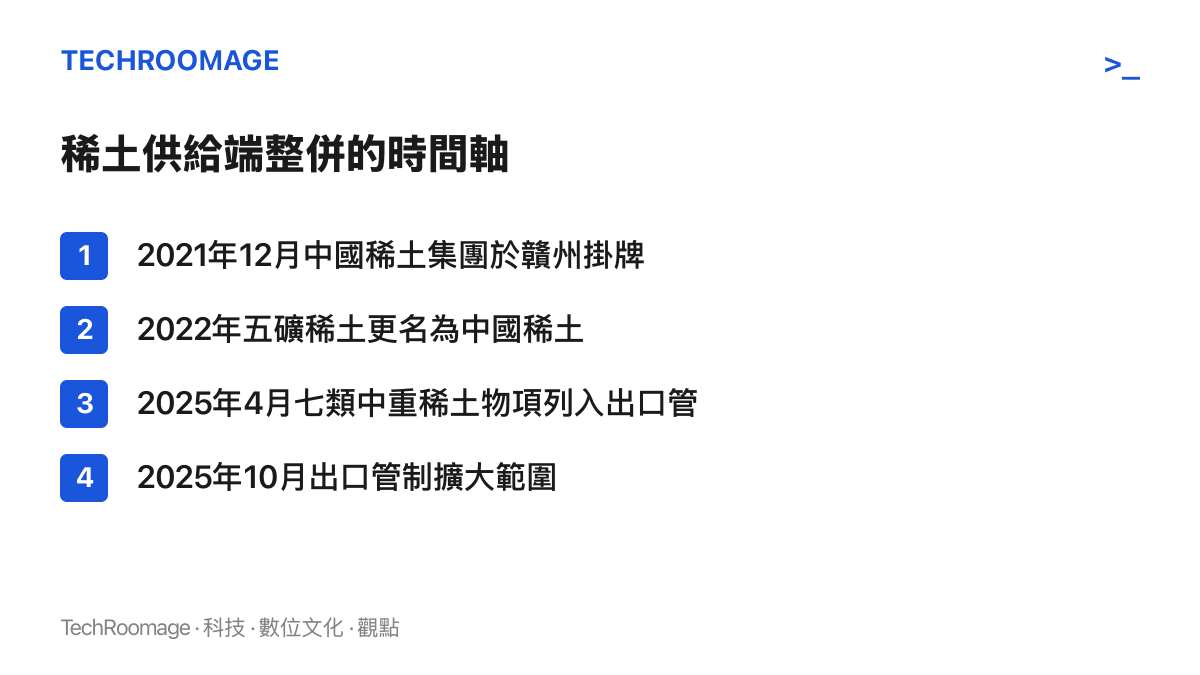
主角有兩個容易混淆的名字。一個是中國稀土集團,2021年12月在江西贛州掛牌的央企,由中國五礦、中鋁集團旗下的稀土資產與贛州稀土集團整併而成。另一個是A股上市公司中國稀土(000831.SZ),前身五礦稀土,2022年更名,目前是集團在二級市場的主要平臺。公告由後者發出。
「重大資產重組」在中國資本市場有固定的法定流程:公司通常先停牌,再逐階段披露交易標的、定價基準與支付方式,若採發行股份購買資產,還要經過董事會、股東會與證監會的註冊程序。目前披露仍屬早期,具體標的與交易結構,要等後續公告才能確認。
一則資本市場公告會被推上短影音平臺的熱榜,這件事本身就說明了稀土的公共性。這幾年,這個行業的供給端調整早已越過產業新聞的邊界,成為貿易談判、科技供應鏈與地緣政治版面上的常客。
整合的時間軸:四年走到上市這一層
要替這次重組定位,得回到2021年。
那一年12月中國稀土集團掛牌之前,中國稀土的採選與冶煉產能分散在五礦、中鋁、贛州稀土等多個主體手裡,南方中重稀土的礦權尤其零碎。行業內部長期存在兩個治理難題:配額之外的非法開採與流通(業內俗稱黑稀土),以及多頭供給下的壓價競爭。集團掛牌後,這些資產名義上歸攏到一個央企,全國形成北方包鋼系的輕稀土、南方中國稀土集團的中重稀土兩大板塊。
不過,集團掛牌與資產證券化是兩件事。過去四年,中國稀土這個上市平臺承接的主要是貿易與部分冶煉業務,集團手上最核心的礦山資源與冶煉分離產能,有相當部分留在上市公司體系之外。這是央企整合常見的中間狀態:先合併集團,資產注入慢慢排隊。
重大資產重組,正是把這個中間狀態往前推的法定工具。發行股份購買資產或現金收購都是常見形式,無論哪一種,方向都指向同一個結果:集團與上市公司之間的資產邊界重新劃分。市場對這類動作的通常解讀,是集團把核心資產裝進上市平臺,提高證券化率。
為什麼是現在
時機值得單獨攤開來看。重組消息出現的時間點,剛好卡在稀土出口管制的一段微妙空檔。
2025年4月,中國對釤、釓、鋱、鏑、鑥、鈧、釔七類中重稀土相關物項實施出口管制。10月,管制進一步擴大,納入更多稀土物項與設備技術,並引入境外管轄條款。10月底中美元首會晤後,10月新增的部分措施宣布暫緩實施一年,4月的管制維持不變。
管制與重組出現在同一個季度,用巧合解釋太勉強。出口管制把「稀土供給由誰控制、按什麼節奏釋放」抬升成國家層級的議題,而要對供給做精細管理,主管部門需要的是一個內部層級簡單、指令傳導直接的產業組織。礦權分散在集團各層子公司、上市公司只握有部分環節的現狀,不利於配額、庫存與出口許可的統一調度。把資產整併進上市平臺,同時解決兩件事:對外,供給主體更集中,管制的執行更可預期;對內,資產進入上市公司之後,定價、審計與問責多了一層市場機制的約束。
還有一層帳要算。稀土價格在2023年之後經歷一段明顯下行,鐠釹氧化物等主要品種從高點回落,南方離子型礦山的盈利被壓縮。這對集團是壓力,也是收購窗口:資產價格低迷期注入,發行股份的估值談判相對有利。產業整併的歷史裡,低價收網是反覆出現的劇本。
這對誰有影響
供給端整併的帳,會分頭記到幾個不同的人身上。
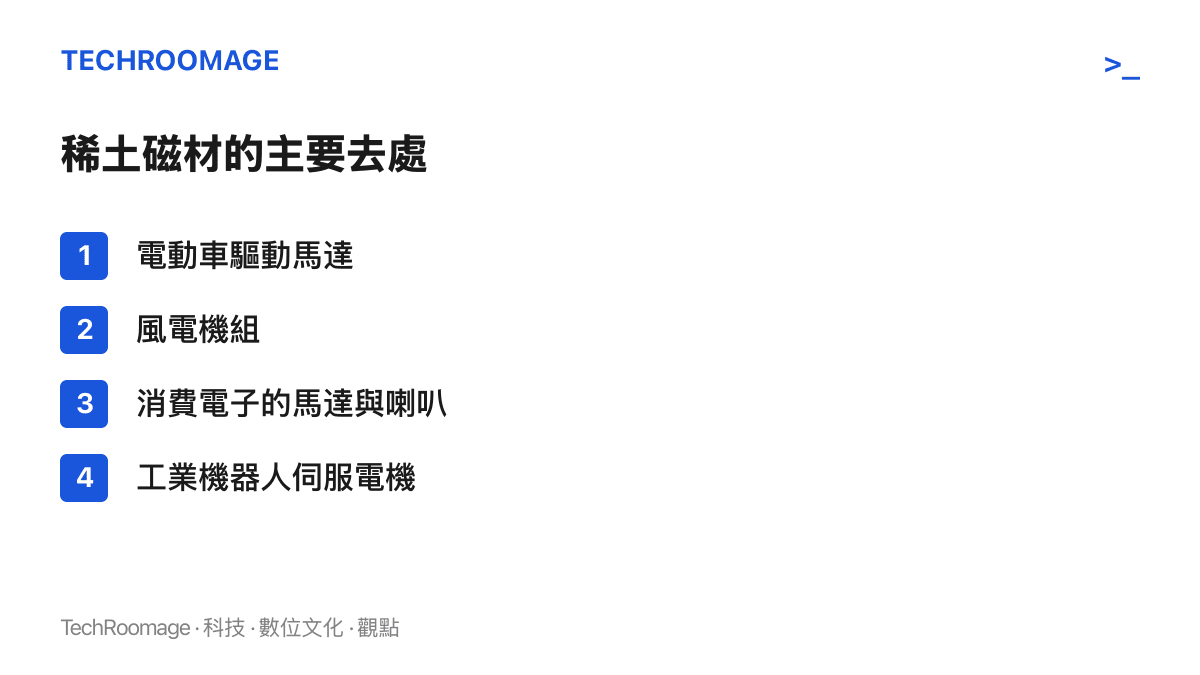
對下遊的磁材與電機廠,上遊更集中意味著議價對手更少、更強。釹鐵硼磁材是電動車驅動馬達、風電機組、工業機器人伺服電機,以及消費電子裡各種小型馬達與喇叭的共同原料,終端涵蓋的正是這幾年出貨成長最快的品類。第四季向來是消費電子與 AI 硬體的出海旺季,這與我們先前整理過的耶誕檔期 AI 硬體出海潮是同一條供應鏈的下遊;供給端在此時提高集中度,原料成本與供貨穩定性的壓力,會先落在中遊廠商的採購帳上。
對二級市場的投資人,重組公告的第一反應通常是停牌,以及復牌後的價格波動。A股對資產注入題材的反應向來劇烈,但歷史經驗也反覆說明:注入什麼資產、以什麼價格注入,比重組兩個字本身重要得多。目前詞條只有方向沒有細節,在這個階段追逐價格,承擔的是資訊劣勢。市場裡「消息爆發之後才開始找答案」的時間差並不陌生,幾天沒看股票才發現虧損的散戶提問就是同類現象:等詞條傳到短影音平臺,最需要警惕的訊息往往已經定價完畢。
對海外買家與正在重建的非中國供應鏈,這次重組是又一個訊號:中國正在把稀土從多頭分散的市場供給,改造成可以統一調度的戰略庫存。歐、日、美近幾年投入替代供應鏈,從澳洲與緬甸的礦源到海外分離冶煉產能,進度參差。上遊愈集中,海外重建的論述愈容易獲得預算支持,但從礦山到磁材的時間差,仍以年為單位計算。
可依序核對的訊號
後續可以按順序核對幾件事。
先看公告細節。停牌期間披露的交易標的名單,是判斷重組規模的第一手材料:若包含集團核心礦山與冶煉分離資產,整合就進入實質階段;若只是邊際資產,性質更接近財務整理。
再看定價與支付方式。發行股份購買資產的定價基準、是否同步募集配套資金,決定現有股東權益被稀釋的程度,也決定集團對上市平臺的控制線畫在哪裡。
第三看管制的鬆緊節奏。暫緩實施的一年期限是現成的觀察窗口:期限內外,出口許可的核發速度與品項範圍,會直接反映供給調度與談判籌碼之間的權衡。
第四看價格。鐠釹、鏑、鋱等關鍵品種的現貨走勢,是檢驗「集中度提高、價格中樞上移」這個市場預期的硬指標。價格若持續低迷,重組的資產估值與業績承諾都會被拿來重新檢驗。
最後看北方稀土的動向。兩大集團若同步推進資產證券化,反映的是頂層設計的統一節奏;若只有南方單獨動,解讀就要更貼近中重稀土的戰略定位本身。
收在讀者能用的判斷
這則熱榜詞條值得記住的部分,是稀土整併的進度又推進一格,而且這一格落在資本市場,等於把集團成立以來的最大懸念推向了必須攤牌的階段。對產業觀察者,後續公告的標的名單才是主戲;對下遊採購與投資人,資訊時間差的成本已經開始計息;對一般讀者,往後再看到稀土,可以按供應鏈與政策新聞的讀法來讀,礦業的部分,早就只剩其中一小塊。