 Techroomage
首日盤中漲逾 300%:皇冠新材一天內被定了兩次價
新股掛牌首日的暴漲多半發生在二級市場的籌碼交換裡,本文從詢價與掛牌兩次定價、各方帳本的分配方式與熱榜傳播的極值篩選,整理這個數字的成因與後續可依序核對的訊號。
詢價在掛牌前定出發行價,籌碼供需在掛牌日再定出市價;首日 300% 的價差裡,中籤戶、公司與追價買盤各記各的帳。
發行價乘以四,是這家公司掛牌幾個小時後的市價位置。近日在中國 A 股掛牌的皇冠新材,上市首日盤中漲幅超過 300%,並以熱榜詞條的形式進入一般人的視野。詞條只有一句話:沒有交代公司做什麼生意、在哪個板掛牌、發行價多少,最後收在哪裡也無從得知。傳播中最有記憶點的資訊,只剩一個數字。
值得先把話說清楚:這四倍的價差,和公司這半天的任何作為無關。掛牌日上午,公司沒有發表新產品,也沒有宣布新訂單,股價的每一步都發生在二級市場的委託簿裡。要看懂 300% 從哪裡來,得先看 A 股給新股掛牌日設計的規則,再看這套規則把價差分給了誰。
數字先到,公司後到
熱榜的傳播邏輯,決定了大部分人認識這家公司的順序。一家公司在掛牌之前,通常只出現在招股文件與產業新聞裡,公眾知名度趨近於零;掛牌首日的暴漲詞條,往往是大眾第一次聽到它的名字。順序於是顛倒:先記住 300%,再決定要不要去查它生產什麼,而多數人不會走到第二步。
這個順序對理解行情很重要。首日價格波動與公司當天的動作關聯極低,參與者買賣的依據也少有當天的新聞。它真正反映的是一套制度性的供需錯位:想買的人數量龐大,能賣的籌碼數量很小,而這個錯位被制度刻意保留在掛牌初期。
一天之內的兩次定價
一支新股在掛牌之前,已經被定過一次價。承銷商組織網下詢價,機構投資人對這支股票報出價格與擬申購數量,剔除極端報價之後,加權得出一個發行價。公司這次公開發行能募到多少資金,按這個價格與發行股數一次結算,之後市價如何變動,都進不了公司的募資帳戶。這是第一次定價,決定的是公司與原始股東的帳。
第二次定價發生在掛牌日的集合競價。新股掛牌初期不設漲跌幅限制,主機板為首日,創業板與科創板為掛牌後前五個交易日;盤中價格較開盤價波動到一定幅度,會觸發十分鐘的臨時停牌,冷卻之後繼續交易。制度思路是:註冊制把定價交給市場,就讓價格在掛牌初期一次探到位,用短時間的劇烈波動,換取之後的價格秩序。代價則是,所有供需落差集中擠在同一天釋放,於是有了盤中 300% 這種數字。
兩次定價之間的落差,就是詞條裡那個數字的主體。發行價由詢價決定,首日市價由籌碼與情緒決定,兩者各自成立,卻常被讀成同一件事。
漲幅從哪裡來
直接的來源在籌碼。新股掛牌首日真正能賣出的股數很有限:控股股東與主要股東的股份鎖在限售期裡,部分網下獲配的籌碼也有鎖定期,首日可流通的比例偏低。賣方稀少的市場裡,買盤稍一集中,價格就容易向上跳。
需求端則長期過剩。申購新股的中籤率低,大量沒中籤的資金等在二級市場,掛牌首日是這些資金第一次買得到的時刻。想買的人多,願意賣的人少,成交價只能往上尋找。
再疊上一層定價慣性:註冊制詢價的結果通常偏保守,發行價壓得低,首日上漲於是成為統計上的常態,打新賺錢的預期又吸引更多資金投入下一輪申購,循環自我強化。至於 300% 這種極端值,多半出現在流通籌碼特別小、題材順風、市場情緒正熱三者交集的時點。
300% 的帳,分給誰
把首日價差當成一本帳,每一欄的記法都不一樣。
中籤的申購戶以發行價取得籌碼,首日賣出,漲幅就是報酬率。這是帳本上唯一立刻落袋的一欄。承銷券商的承銷費用按募資金額計算,首日市價再怎麼漲,費用不動。上市公司的募資額在掛牌前已結算完畢,首日暴漲不會讓公司多收到一元,膨脹的是市值這個帳面數字。大股東與員工持股的財富同樣只停留在帳面上,距離限售期結束還有很長時間,中間的價格可能已經繞了一圈。
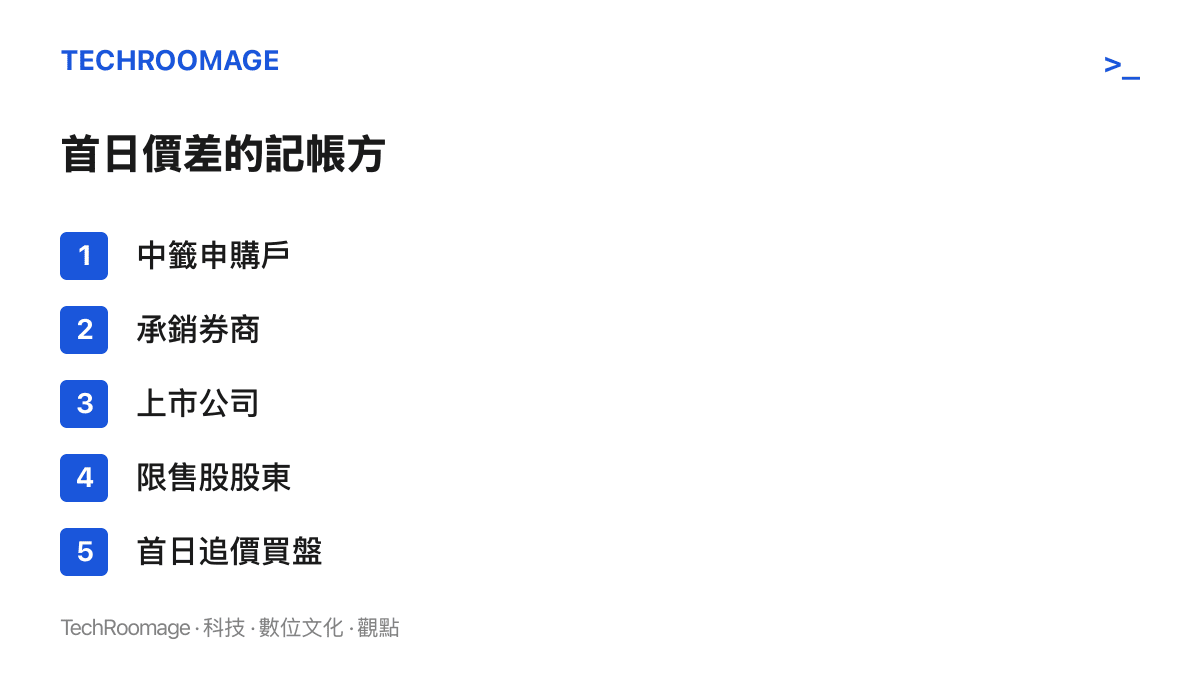
把帳記到未來的是追價買進的人。以發行價四倍的價格接手,等於成為中籤戶獲利了結的對手方;一旦價格回落,跌幅同樣在沒有漲跌幅限制的日子裡直接釋放。這種進場時機的落差,和先前整理過的散戶跌完才發現虧損的提問現象是同一件事的兩面:價格先動,注意力後到,多數參與者都是在數字極端化之後才決定行動。
A 股投資人對這套循環並不陌生。詢價機制調整後的幾年,新股一度密集破發,打新必賺的預期被市場重新檢驗過;行情回暖之後,賺錢效應回來,破發的記憶又讓位給暴漲的詞條。兩種記憶交替主導申購資金的去留,交易所投資人教育材料裡的「炒新」風險提示,也因此成為長年不變的主題。
盤中與收盤,經常是兩個故事
回到詞條本身,有一個用詞值得多看一眼:盤中。掛牌首日的最高價、收盤價與恢復漲跌幅限制後的價格,經常是三個不同的故事。盤中觸及的極端值由最激進的買單決定;收盤價反映尾盤的供需;次日起(或數個交易日後,視板塊而定)價格回到有漲跌幅限制的軌道,走法又換一套規則。熱榜傳播的永遠是最極端的那個數字,事後對帳用的卻是另外兩個。
傳播端還有一層篩選。首日大漲的新股會以「300%」的規格登上熱榜,首日破發的新股很少獲得同等曝光。經過這層篩選,短影音平臺上的 IPO 世界看起來比真實世界慷慨得多。因為一條詞條而形成「買新股穩賺」印象的人,收到的樣本已經被極值預先挑選過。
之後可以依序核對的訊號
想追蹤這則新聞的後續,有幾個項目比股價本身更有資訊量。
先看收盤漲幅與盤中高點的差距,差距愈大,代表尾盤的承接力愈保守。再看首日換手率,換手愈高,籌碼從申購戶移轉到二級市場愈充分,之後的價格愈貼近真實供需。接著看恢復漲跌幅限制後頭幾個交易日的價格,相對首日高點的位置,就是追價買盤的浮動損益。最後看下一批新股的申購熱度與中籤率,申購端是市場情緒的先行指標,無論冷卻或升溫,都會先出現在那裡。
視野再拉寬一點,掛牌端的熱鬧可以和資本市場的另一端並讀:已上市公司正透過稀土集團籌劃重大資產重組這類動作整合資產。一端是排隊掛牌的新股,一端是掛牌多年的公司,兩邊的活躍程度放在一起,才是此時 A 股融資功能的完整讀數。
下一次再看到「首日暴漲」的詞條,不妨先做一個翻譯動作:把「某公司漲了 300%」讀成「這家公司的籌碼在掛牌日嚴重供不應求」。前者邀請人進場,後者提醒人算清楚自己在帳本上的位置。中籤戶的帳,在賣出那一刻已經記完;追價者的帳,才剛翻開第一頁。