 Techroomage
起訴或被鄙視:張雪給泰康人壽的二選一,把十年拒賠案推上檯面
摩託車企業家張雪轉發投保重疾險十年後確診結腸癌遭拒賠的報導,以造謠就起訴的二選一句式向泰康人壽逼問,本文分析這句喊話的輿論結構、時間軸先排除的爭議劇本、理賠糾紛的制度管道與後續可盯訊號。
投保重疾險十年後確診結腸癌遭拒賠的報導,被摩託車企業家張雪轉發並點名逼問。一句「是造謠就起訴」的喊話,把回應壓力整個搬到保險公司那一側。
確診即賠的印象,和契約原文有距離
買了重疾險,確診重大疾病就能拿一筆錢。這是多數人簽保單時帶走的印象,也是糾紛的起點。契約原文比這句話多了好幾道關卡:疾病要在約定清單上,病況要符合條款寫下的定義,投保當時的健康告知要經得起多年之後回頭檢視。近日一則報導把這層落差攤在公眾眼前:有人投保重疾險十年之後確診結腸癌,向中國大型壽險公司泰康人壽申請理賠,得到的答案是拒賠。
這件事原本可能停在個案層級,變數出在張雪身上。這位以自研大排量摩託車聞名的創業者,在個人帳號轉發相關新聞片段,直接向泰康人壽喊話:「這是造謠嗎?如果是就起訴,如果不是就鄙視你。」截至發稿,泰康人壽對拒賠一事沒有新的公開回應。
一句二選一,讓沉默變成答案
張雪這句話的力道來自結構。它是一道只有兩個出口的選擇題。若相關報導不實,商譽受損的泰康人壽手上握有完整的工具:公開聲明、要求更正、提起名譽權訴訟,樣樣可用,而且在輿論場上站得住理。若報導屬實,那句「鄙視你」指向的就是拒賠這個行為本身。這道題沒有替「不回應」留下位置,而這正是它的作用:被點名的公司保持沉默,圍觀者會自動把沉默歸入第二個選項。
企業面對不實傳聞的標準劇本,向來是快速否認並保留法律行動;西貝倒閉傳聞那類事件裡,一則未經證實的爆料就足以把企業拉進必須表態的位置。張雪把這個邏輯反過來用。他為當事投保人做的事只有一件:要求被點名的一方對報導真偽表態。舉證與行動的責任,就這樣被推回對面。
對泰康人壽來說,接下這道題兩頭都不輕鬆。給出拒賠理由,等於把核定邏輯攤開,接受公眾逐條檢視;持續沉默,就要獨自吸收聲譽成本,而這種成本在社羣平臺上以小時為單位累積。
十年這個數字,先關上了幾扇門
報導尚未披露這起案件的拒賠理由,但「投保十年後確診」這個時間軸,已經先排除了幾種最常見的爭議劇本。重疾險的理賠糾紛,發生點通常落在幾個環節:健康告知是否如實、是否在等待期內發病、病況是否達到條款定義、理賠資料與程序是否有瑕疵。
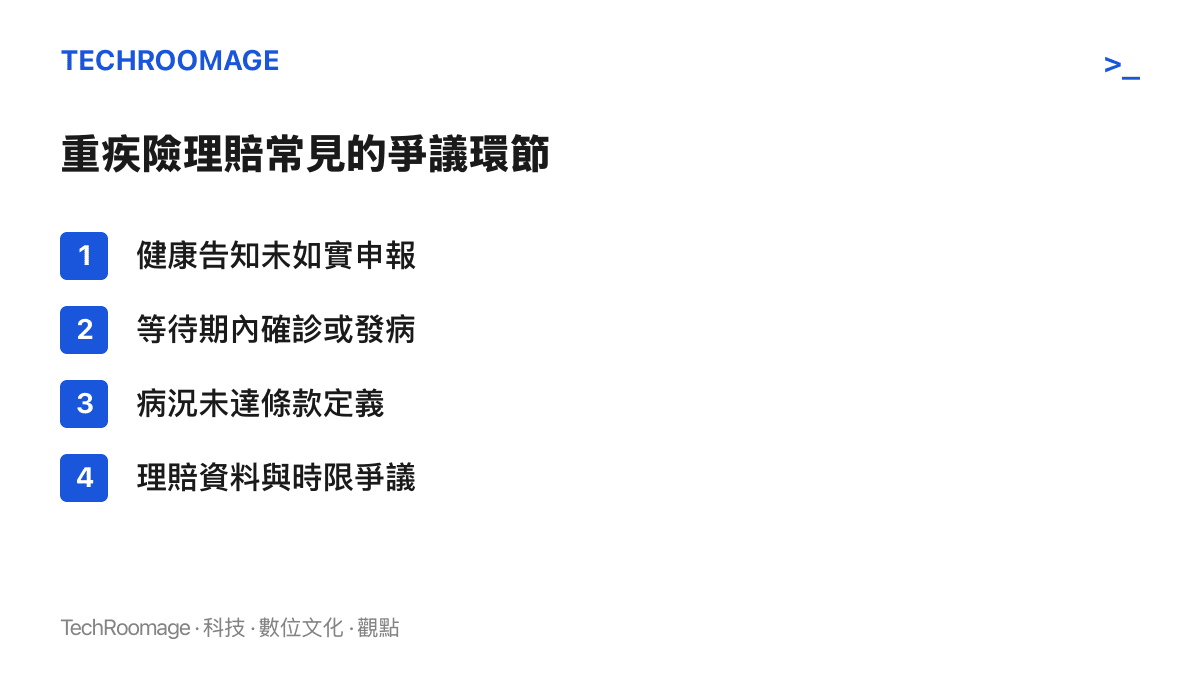
等待期最先出局。市售重疾險的等待期多為九十天到一百八十天,防的是帶病投保;投保十年後才確診結腸癌,這條理由在算術上不成立。
健康告知是理賠糾紛裡最大宗的爭議源,但《中華人民共和國保險法》第十六條設了一道時間閘門:契約成立超過兩年,保險公司不得解除契約;發生保險事故的,應當承擔給付保險金的責任。這是通稱的不可抗辯條款。一張走過十年的保單,除非涉及兩年內實際已經發病之類的極端情形,保險公司很難再以「當年未如實告知」解約或拒賠。
排掉這兩項之後,剩下的爭議空間主要落在條款定義。惡性腫瘤在重疾險中原則上屬於確診即可申請給付的類型,但「確診」的標準是病理學檢查,條款對惡性腫瘤的範圍畫了界線,原位癌這類早期病變在多數保單中被歸入輕症而非重症。中國的行業組織於2020年修訂過重疾定義的使用規範,新舊保單對同一個診斷的認定確實可能出現落差。本案實情尚未公開,公眾的疑問自然會往這個方向集中。
張雪是誰,這一嗓子為什麼有音量
張雪在摩託車圈之外的名字辨識度有限,但在自己的場域裡,他是一個自帶流量與信譽的人。他1987年生於湖南懷化,早年從摩託車改裝維修做起,2017年聯合創辦凱越機車,主導產品研發與車隊賽事;2024年3月退出凱越,一個月後在重慶創立張雪機車,鎖定大排量車款自研。公司成立三個月完成天使輪融資,819cc直列三缸水冷發動機是招牌成果。2026年3月,品牌賽車在世界超級摩託車錦標賽(WSBK)葡萄牙站拿下中量級分站冠軍,改寫中國品牌在這項頂級賽事的成績紀錄。
他在社羣上的熱度也不只保險這一題。同一時間的熱榜,還掛著「張雪帶近200名員工飛義大利秋遊」的詞條。一個與理賠案沒有已知利益關聯的製造業創業者,把手上的流量借給一個消費者爭議,這個動作本身就有傳播力。措辭也經過計算。「如果不是就鄙視你」的條件句式,讓他從頭到尾沒有斷言泰康人壽錯在哪裡,他斷言的只有二選一這個邏輯。話講得重,法律上的落點卻保守,這是熟悉輿論規則的人才寫得出來的句子。
輿論放大得了個案,放大不了判準
名人轉發能讓一個理賠爭議取得原本拿不到的能見度,但理賠結果不由輿論決定。中國的保險消費糾紛有制度化的階梯:先與保險公司協商,不成則向金融監管部門投訴,消費者保險投訴專線12378是常見入口;再往上有糾紛調解機制,最終是訴訟。這起案件走到哪一階,取決於當事人、契約與證據。
值得投保人知道的是,這場看似不對等的賽局裡,法律給了個人幾塊墊腳石。《保險法》第三十條確立了不利解釋原則:對保險公司提供的格式條款有兩種以上解釋的,法院或仲裁機構應當作出有利於被保險人和受益人的解釋。條款寫得越含糊,天平越往投保人傾斜。
真正的落差在資訊。理賠核定由保險公司單方完成,投保人收到的拒賠通知往往只有結論,看不到比對條款的過程。輿論介入的價值正在這裡,它逼的東西很具體:把理由講出來。先要求攤開組成、再下判斷的讀法,與先前外送訂單實收爭議一文攤開一筆訂單差額的思路相通。爭議的答案通常藏在組成裡,而組成要有人用力翻才會見光。
接下來可以盯的訊號
泰康人壽的下一步。公開說明拒賠理由、提起訴訟,或者繼續沉默,三條路的成本不同,選哪條本身就是資訊。
當事人是否進入制度管道。投訴、調解或起訴一旦啟動,案件事實會以比新聞片段完整得多的方式呈現。
類似個案有沒有被串接出來。單一拒賠案是新聞事件,多起同類理由的拒賠被輿論串起,就會升級成對一家公司乃至一個險種的信任問題。
熱度的週期。名人發聲的保鮮期以天計,期間沒有制度進展接手,注意力就會轉移,個案回到原本的軌道。
對手上已有重疾險保單的人,這起事件剛好是回頭檢查的由頭。翻出保單讀一遍疾病定義,確認用的是新舊哪一版重疾定義;回想投保時的健康告知,門診紀錄、體檢異常、用藥史是否都寫了。真的走到理賠那一步,病歷與病理報告全程留存,收到拒賠通知先要求書面理由,再決定往哪一階走。
張雪的一句話能把案子推上檯面。能不能留在檯面上,要看接下來有沒有人把文件遞進制度裡。