 Techroomage
上市前先把獲利說給股東聽:Anthropic 年化營收七個月從 90 億美元衝上 650 億美元
《金融時報》報導 Anthropic 向部分股東預告 2026 年第三季可望連續第二季錄得經調整營業利益,年化營收七個月從 90 億美元增至 650 億美元,本文分析收入來源、獲利口徑怎麼讀,以及掛牌傳聞下值得盯的訊號。
年化營收七個月增至 650 億美元之後,Anthropic 向部分股東預告第三季可望連續第二季獲利;本文分析錢從哪裡來、「經調整」的口徑怎麼讀,以及在 2 兆美元掛牌傳聞之下,後續可以驗證的訊號。
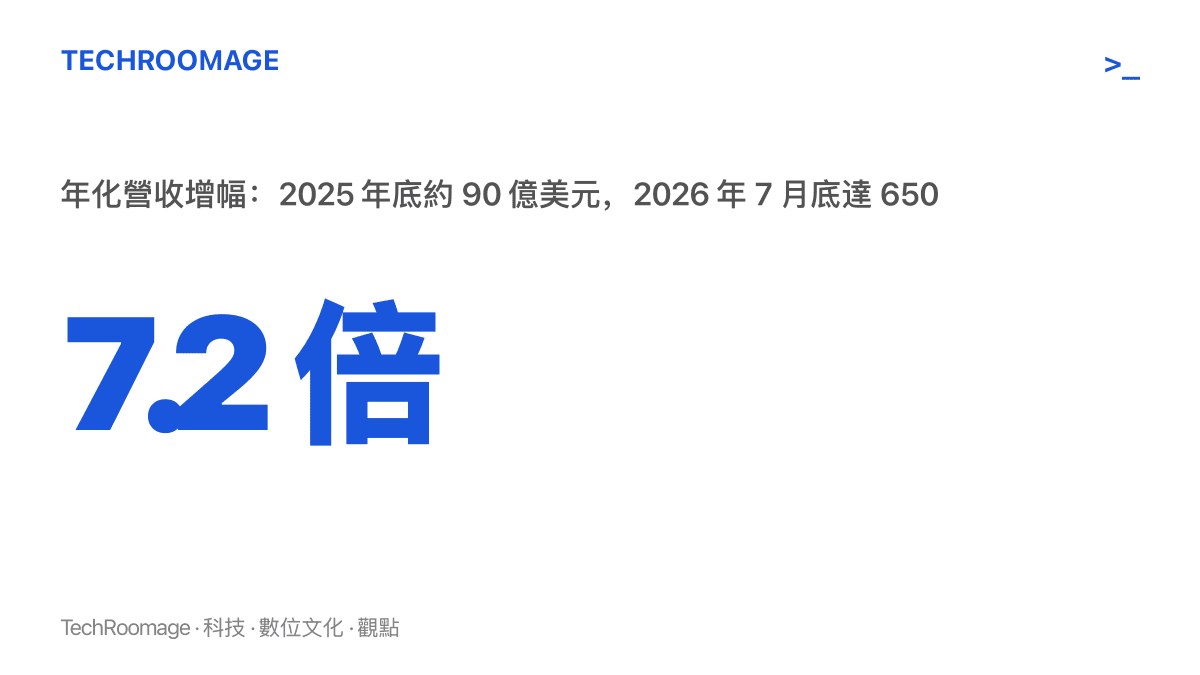
2025 年 12 月底,Anthropic 的年化營收約 90 億美元。到 2026 年 7 月底,同一個數字寫成 650 億美元,中間只隔七個月。
9 月 14 日,IT之家轉述《金融時報》報導:Anthropic 已向部分股東告知,公司有望在 2026 年第三季繼續錄得正值的經調整營業利益,連續第二個單季獲利。今年第二季是這家公司成立以來首次單季轉正,單季營收 115 億美元,較 2025 年同期成長 14 倍。
先交代一個名詞。年化營收(run rate)是把最近一期的營收換算成全年,量的是此刻的速度,還不等於已經入帳的全年實績。就算扣掉這層折扣,從 90 億到 650 億的斜率,在企業軟體史上也屬罕見。同一段時間,科技大廠陸續宣布上千億美元等級的資料中心投資計畫,產業的主旋律一直是重投入;一間模型公司在此刻傳出連兩季獲利,敘事的天平因此多了另一端的砝碼。
市場對 AI 新創的長期預設是:規模先行,獲利以後再說。這份成績單動搖了前半句,也把後半句的問題往前推了一步:錢確實收得上來了,接著要問的是收得多穩,以及「獲利」兩個字在帳上究竟怎麼定義。
錢從哪裡進來
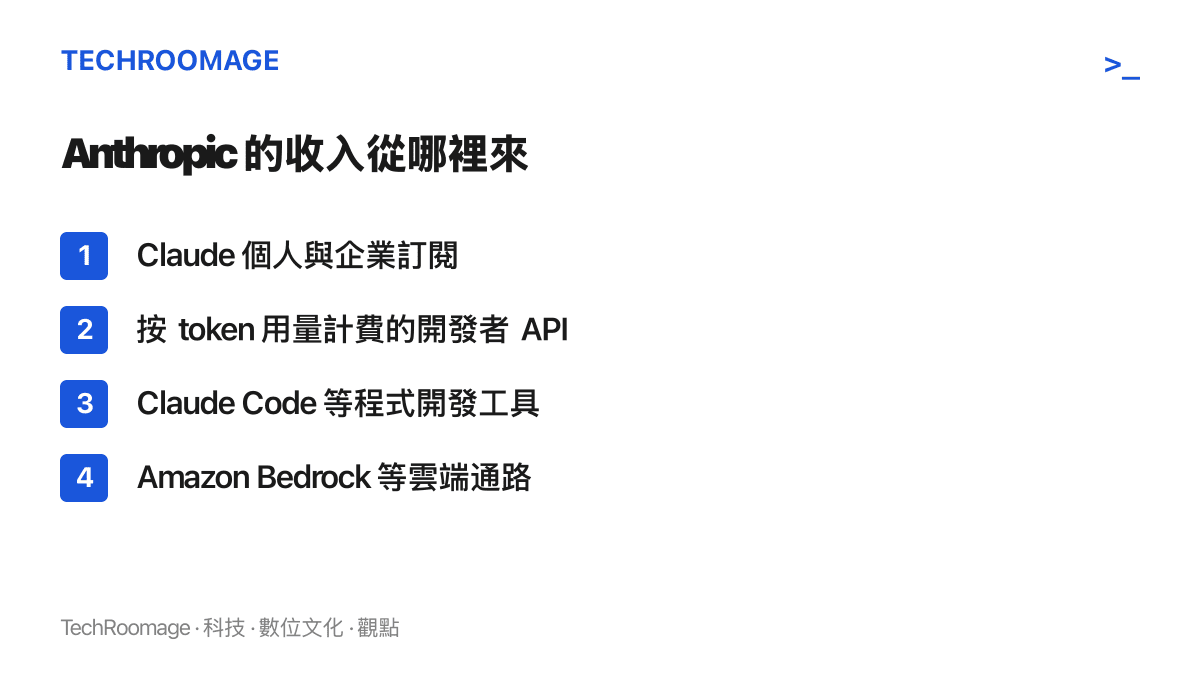
訂閱費是一層。個人使用者的 Claude Pro 與 Max 方案按月收費,企業版以人數與功能計價,這部分是可預測的經常性收入。
API 是用量更大的一層。開發者按 token 計費,把模型裝進自己的產品,用量越大、帳單越長,營收跟著需求放大。這與傳統軟體賣授權的節奏不同,也是 AI 公司帳本特別難讀的原因:同樣叫營收,一種被合約鎖定,一種隨插即用、隨時可走。
雲端通路再疊一層。亞馬遜 Bedrock 與 Google 的雲端平臺都把 Claude 放上模型貨架,企業客戶在原本熟悉的雲端帳單裡使用,通路方抽走一定比例的收入分享。亞馬遜同時是 Anthropic 的投資人,這層既分銷又分潤的關係,到了上市文件裡勢必被放大檢視。
需求端的主力目前集中在程式開發。Claude Code 這類把模型放進開發流程的工具,讓寫程式成為付費意願最高、用量最黏的場景之一。企業把 AI 支出編進軟體預算,採購從試用轉為常態,單季營收才可能在一年內放大十四倍。
讀數字之前,先看量的是哪一段
這則獲利預告裡有兩個限定詞,值得先停下來。
第一個是「經調整」。調整後營業利益是科技公司常見的揭露方式,麻煩在於各家排除的項目不一,跨公司比較之前得先對齊口徑。第二個是毛利的算法。《金融時報》引述知情人士說法,若不計亞馬遜等分銷夥伴的收入分享與模型訓練成本,Anthropic 的毛利率已超過 80%。換句話說,這個數字量的是「賣模型這件事」本身很賺,還沒把 AI 公司最重的兩筆帳放上去:訓練模型的運算投入,以及分給通路的那一截。
數字本身沒有問題,前提是讀的人知道尺規量到哪裡。真正能完整檢驗獲利成色的時間點,要等上市申請文件送出:屆時經調整利益排除了什麼、通路分潤佔營收多少,都必須用統一口徑公開,由不得公司自選有利的角度。
為什麼挑在上市前說
向股東預告獲利,時點本身就是訊息。先前已有媒體報導指出,Anthropic 選定那斯達克掛牌,目標估值約 2 兆美元,劍指史上最大規模的 IPO。上市前的公司需要說服資本市場:成長故事之外,獲利機制已經存在,而且連續存在。連兩季的正向數字,會是招股書裡最好用的段落之一。
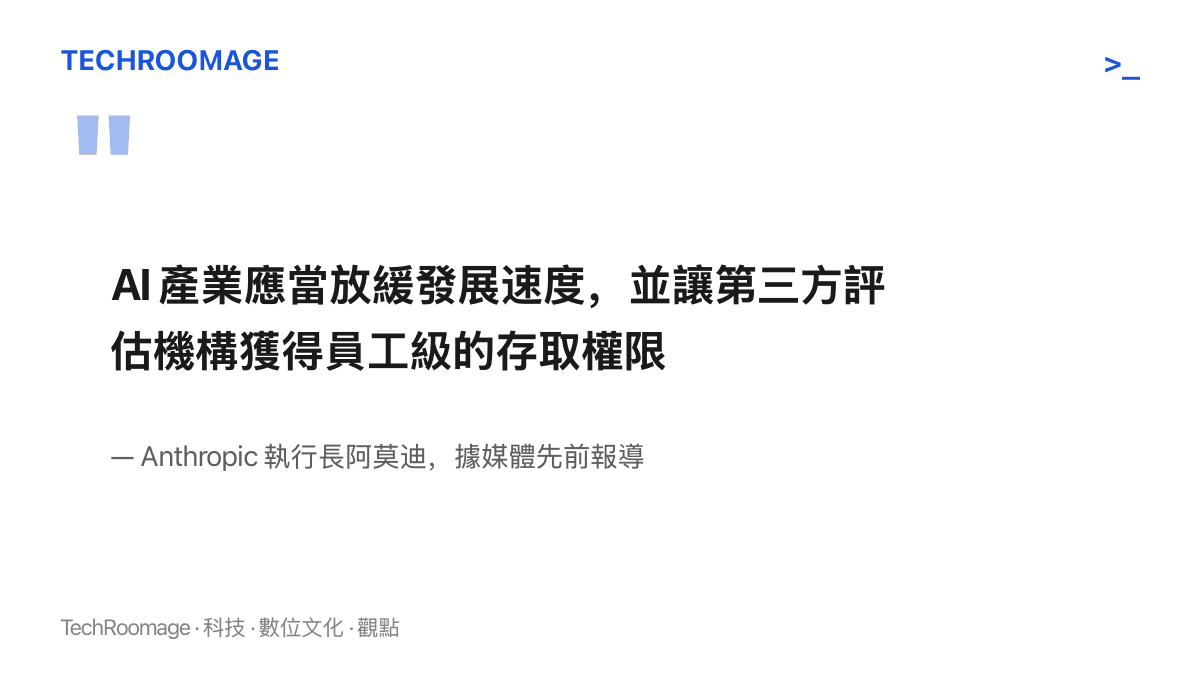
對照之下更值得留意的是執行長的姿態。阿莫迪不久前公開表示,AI 產業應當放練發展速度,並承諾讓第三方評估機構獲得員工級的存取權限;這與數學界先前25 位菲爾茲獎得主連署的 AI 錯位警示同屬一股要求放慢腳步、引入外部監督的聲浪。一邊是七個月翻七倍的營收曲線,一邊是呼籲踩煞車的負責人,兩種訊號並存,對應的正是上市前得同時安撫的兩種人:想買股票的投資人,以及盯著風險的監管機關與公眾。
這份成績單影響誰
最直接的去處是華爾街的 AI 泡沫辯論。先前高盛建議把 AI 泡沫的問句換掉,從泡沫何時破,換成 AI 是否改變企業創造價值的方式;Anthropic 的連兩季獲利,剛好落在後一個問句的答案欄,至少有一家公司示範了應用層的錢收得進來。不過一家公司的帳本推不出整個產業的結論,以補貼換規模的公司仍佔多數,這條界線在解讀時要畫清楚。
對使用者與開發者,供應商財務轉趨健康是好消息,服務喊停、模型突然下架的風險下降。代價出現在定價:獲利壓力與上市後的季度檢視,都會推著訂閱方案與 API 價格更頻繁地調整,重度依賴單一模型的開發者得定期重算自己的帳。
正在評估導入 AI 的企業,則多了一個採購時的新欄位。供應商能不能活過三年、會不會調價、模型會不會被汰換,這些問題對長期建置的影響,比展示影片好不好看更實在。
同業與雲端夥伴的壓力各有方向。OpenAI 等直接競爭者被拿來對照的頻率只會更高;對亞馬遜與 Google 而言,Anthropic 的營收越長,模型貨架就越像雲端業務裡的必需品,分潤與投資收益兩頭進帳。
值得盯的訊號
- 第三季的實際數字。目前的訊息是「預計」與「告知股東」,屬於未經審計的內部口徑,正式結果公布前都應保留一分。
- 上市申請文件的寫法。經調整利益的定義、分潤與訓練成本的處理方式,會被迫攤在統一口徑下,那是比股東溝通更硬的證據。
- 基數放大後的增速。650 億美元年化營收之上的成長率,比絕對值更能分辨需求是常態採購還是一次性嘗試。
- API 定價與訂閱包裝的調整頻率,那是毛利壓力最先現形的地方。
- 阿莫迪承諾的第三方評估存取權限,何時兌現、範圍多大,會說明安全治理在上市之後的優先順位。
對讀者而言,這則新聞的用處在於校準對 AI 產業的直覺。「應用層收不到錢」的說法,如今有了連兩季的反例;爭論正往下移一階,從收不收得到錢,移到收得多穩、口徑如何、能不能禁得起招股書的檢驗。下一個公開的檢驗點,就是那份據傳以 2 兆美元為目標的上市申請。