 Techroomage
有人搜「退休金怎麼查」,有人餵他「要崩盤」:人民日報搬出三本帳
人民日報以結構、公平、長遠三本帳回應網路流傳的養老金崩盤說法,本文整理三本帳對應的制度事實、崩盤敘事的生產與變現路徑,以及讀者可依序核對自身退休準備的順序。
人民日報近日以結構、公平、長遠三本帳反駁養老金崩盤論;分清「有壓力」與「要崩盤」,再把力氣花在自己查得到的數字上,是這篇反駁留下的實用判斷。
在搜尋引擎輸入「養老金」,下拉的相關搜尋先冒出來的是「退休金怎麼查詢」「退休金太低如何補救」這類問題。會打這些字的人,要的是具體辦法;點進結果頁,排在前的卻常是幾支「再不準備就來不及」「養老金要崩盤」的影片與文章。人民日報近日發文批駁這類論調,用「結構、公平、長遠」三本帳把資金來源和計發原則重新攤開,文末落在一句提醒:制度有託底,個人也要主動做好財富規劃。
崩盤敘事的原料,這兩年確實變多了
這類內容並非憑空寫出來。2024 年 9 月,全國人大常委會通過漸進式延遲法定退休年齡的決定,2025 年 1 月起施行;同年底,個人養老金制度從 36 個試點城市推向全國;老齡化統計每隔一段時間更新一次,六十歲以上人口已超過三億。這幾條全是真新聞,也全都成了崩盤敘事的現成引子。手法大同小異:擷取一段撫養比或某省收支喫緊的數字,配上倒數計時的口吻,把「壓力存在」直接寫成「制度完蛋」,中間省略掉對調節機制的任何說明。
更值得注意的環節在出口。這類影片與文章的結尾,經常接著理財課、保險商品或開戶連結,焦慮在此被換成點擊,再換成訂單。傳播順序則與老乾媽那則查無來源的 AI 裁員傳聞如出一轍:一句沒有出處的說法先跑,官方澄清在後面追。差別在於,謠言傷的可能是品牌日銷,也可能是普通人對自己退休處境的判斷。
三本帳,各自回答一個被跳過的問題
人民日報的反駁沒有停留在喊話,而是把帳攤開來算。
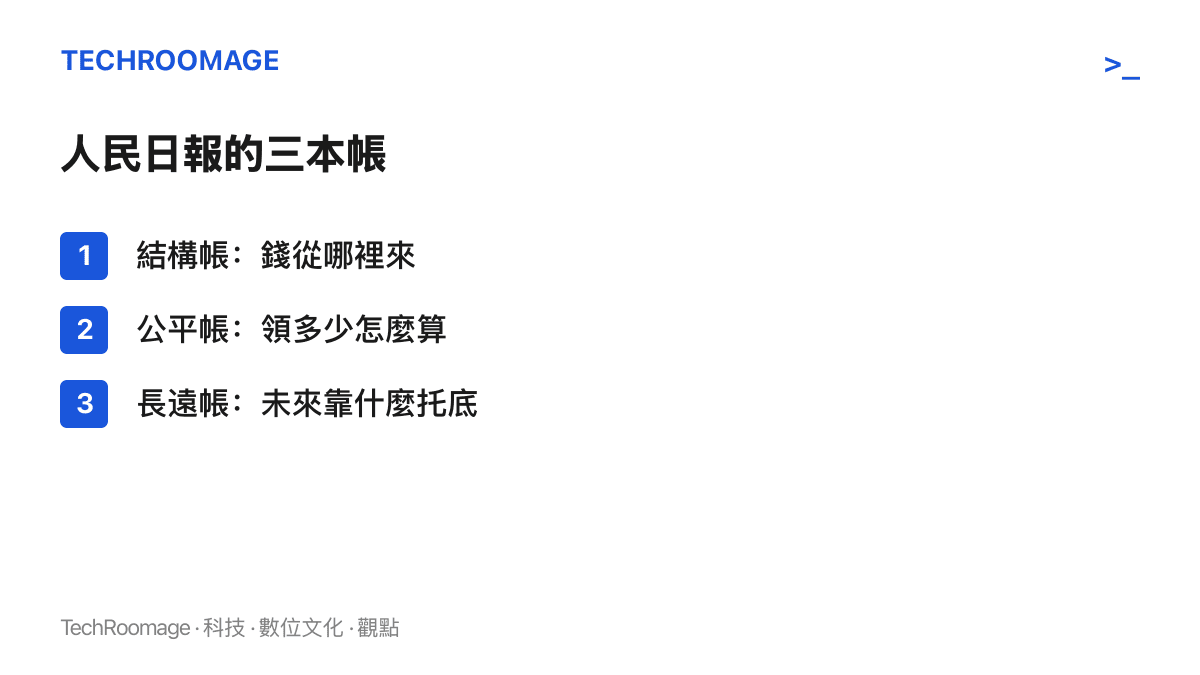
結構帳回答錢從哪裡來。中國職工基本養老保險實行社會統籌與個人帳戶相結合:單位繳費進統籌帳戶,支付當期退休人員的給付;個人繳費記入個人帳戶,累積歸屬於自己。基金收入除了繳費,還有各級財政補貼。在當期收支之外,全國社會保障基金理事會管理戰略儲備,2017 年國務院並印發方案,劃轉部分國有資本充實社保基金。2022 年起實施的企業職工基本養老保險全國統籌,讓收支寬鬆與喫緊的省份之間有了調劑管道。全國參加基本養老保險的人數超過十億,這套帳的規模與牽涉的層級,決定了它運作的方式更接近財政與制度的連續調整,而少有可以「一夜歸零」的環節。
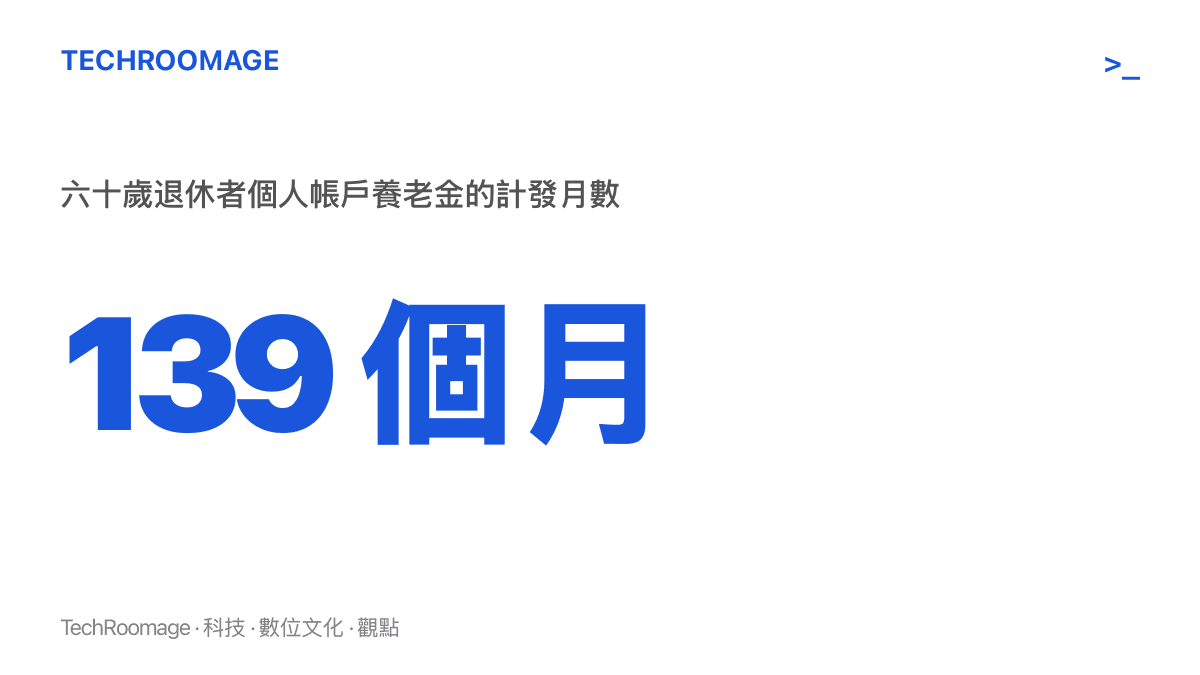
公平帳回答憑什麼領這麼多。退休金由兩部分構成:基礎養老金與當地社會平均工資、本人平均繳費指數、繳費年限掛鉤;個人帳戶養老金等於帳戶儲蓄額除以計發月數,六十歲退休對應 139 個月。多繳多得、長繳多得,是計發辦法裡寫明的原則。同一城市、同年退休的兩個人,給付可以差出一截,差距來自繳費年限與繳費水準。帳算得清楚,制度也就少了神祕感,神祕感向來是謠言最好的培養基。
長遠帳回答十年後還領不領得到。可查證的線索包括:企業退休人員基本養老金自 2005 年以來逐年上調;戰略儲備與國資劃轉構成第二道緩衝;延遲退休、全國統籌、多層次支柱屬於正在進行的調整。人民日報把這些歸納為國家制度託底與經濟增長支撐,並提醒個人不能把全部指望放在第一支柱上。
反駁駁得倒句子,帳本上的壓力還在
反駁的說服力,取決於它願意承認多少事實。區域不平衡是真的,各省人口結構與撫養比差距大,部分省份當期收支緊張,全國統籌正是為此而設。人口老化也是真的,延遲退休與第三支柱正是為此而設。官方論述講得通的地方,在於把「有壓力」與「要崩盤」分成兩件事:前者有數據、有對策、有時程;後者把調劑、儲備與改革一筆勾銷,只留最聳動的結論。用四個字唸短一本帳的毛病,香港酒樓結業潮被寫成「深圳搶客」的四字標題時就出現過,租金、匯率、消費北移等欄位全被略過。「崩盤」兩個字用的是同一種縮寫法。
也要看到反駁做不到的事。它改變不了個人的替代率落差,也不會替任何人補上缺口。人民日報在文末呼籲個人主動做好財富規劃,等於承認第一支柱的定位是保基本,之上的生活水準要靠自己與第二、第三層的安排。這句呼籲與崩盤論恰好構成兩種失誤的對照:一種讓人放棄準備,一種讓人過度準備在錯誤的商品上。
把力氣花在查得到的數字上
與其反覆刷到「崩盤」影片,不如先做幾件查得到的事。
第一件,查自己的帳。透過 12333 熱線或當地社保 App,能查到繳費年限、繳費基數與個人帳戶餘額,照計發公式即可粗估自己未來的兩筆給付。系統層級的問題輪不到個人操心,自己的替代率卻只有自己能算。
第二件,驗內容的出處。看到崩盤說法,先看它引用的數據年份與來源,再看結尾是否連向課程或商品。數據老舊、來源不明、結尾帶連結,三個訊號出現任兩個,這篇內容的目的已經寫在臉上。
第三件,補自己的缺口。個人養老金帳戶每年繳費上限 1.2 萬元人民幣,繳費金額可享稅收優惠,2024 年底起全國都可開立;再搭配一般的儲蓄與投資,第一支柱保基本,其餘層次決定退休後的生活水準。這也正是人民日報那句呼籲的實際內容。
後續值得依序核對的訊號:全國統籌調劑的力度、每年給付調整的幅度與節奏、個人養老金的參加人數與稅惠變化、延遲退休的漸進進度。這些指標持續更新,比任何一支倒數計時的影片都更能回答「錢還在不在」。
搜尋框裡那些「退休金怎麼查」的問題,本來就有答案。答案不在別人的影片裡,在社保系統裡查得到的紀錄,以及自己每年存得進去的帳戶裡。